Backtest · Robôs de investimento
Análise de risco de uma estratégia: o que medir antes de ligar o robô
Sete números que dizem o que uma estratégia pode fazer com o seu capital: perda por operação, sequência de perdas, maior queda, recuperação, margem e custo.
Por Marcelo Hoepfner
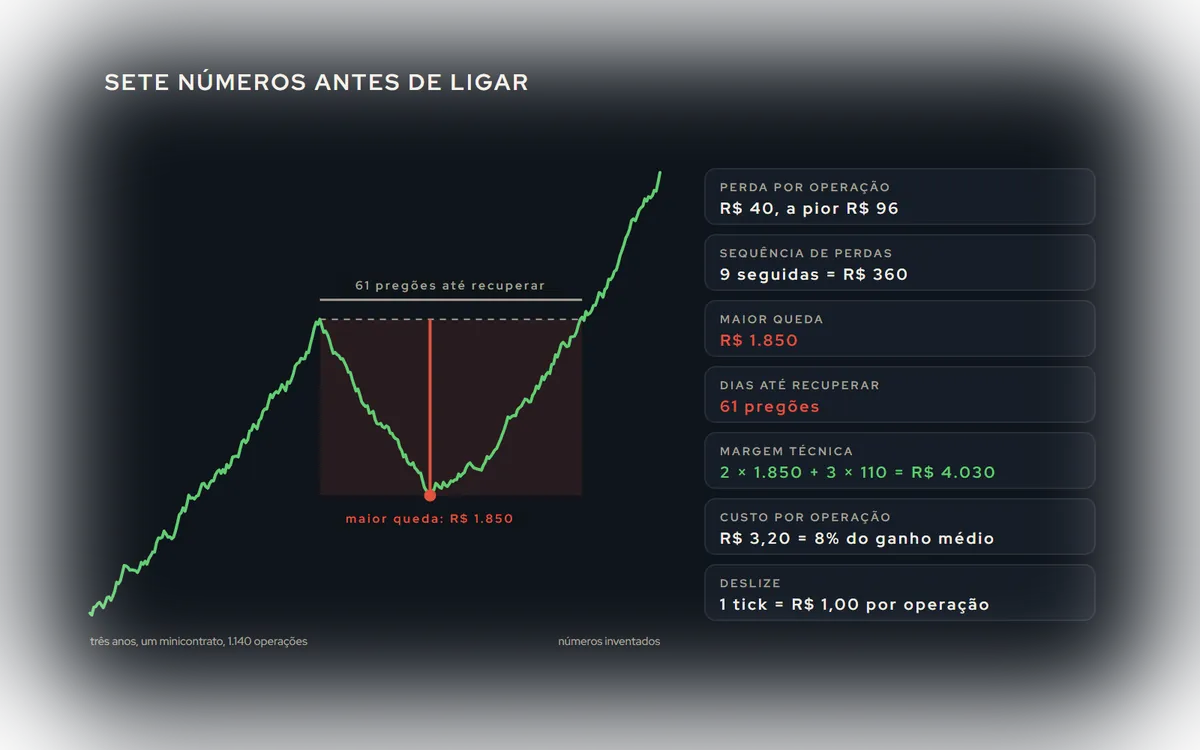
"Análise de risco" tem muitos donos: a engenharia mede o risco de um acidente, o banco mede o risco de um calote. No mercado, para quem vai ligar uma estratégia, a pergunta é uma só: qual é o pior que ela pode fazer com o meu capital, e com que frequência? Não é "quanto ela ganha". Ganhar é a última linha; o risco é o que decide se você chega nela. Este artigo é a análise de risco que fazemos numa estratégia antes de ligá-la, em sete números, todos tirados do histórico dela.
Os números abaixo são de uma estratégia inventada, para a conta fechar: um minicontrato de índice, três anos de histórico, 1.140 operações, 54% de acerto, ganho médio de R$ 41 e perda média de R$ 38 por operação.
1. A perda por operação
O primeiro número é o mais simples: quanto se perde numa operação que dá errado. Na estratégia do exemplo, o stop é de 200 pontos, R$ 40 por contrato. Mas o histórico tem uma linha pior: R$ 96, num dia em que o preço pulou o stop. A perda por operação, para a análise, é a pior linha do histórico, não o stop escrito na regra, porque o mercado não respeita a regra em gap nem em leilão. O que faz um stop ser pulado está em Gap de abertura no mini-índice e em Lote grande a mercado.
2. A sequência de perdas
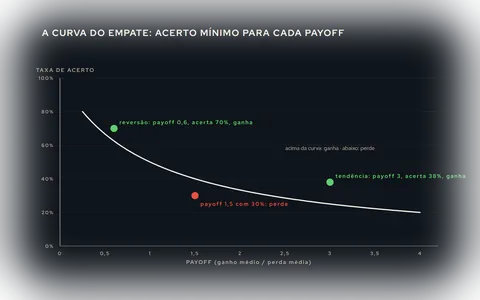
Uma estratégia com 54% de acerto erra 46% das vezes, e os erros não vêm espaçados: vêm em fila. No histórico do exemplo, a maior fila é de 9 perdas seguidas. É o número esperado para essa taxa de acerto em 1.140 operações, e vai se repetir; a conta é simples e está em Fator de lucro, payoff e taxa de acerto. Nove perdas seguidas são R$ 360 sem uma operação boa no meio. Quem não sabe disso antes desliga o robô na sétima, que é o pior momento possível, e o motivo está em Não existe estratégia infalível.
3. A maior queda
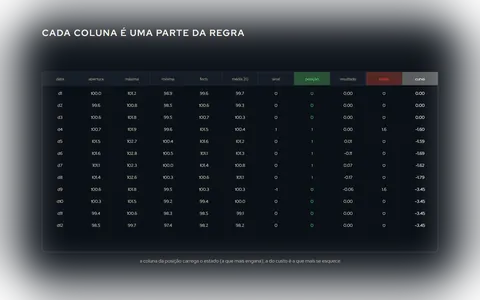
A sequência de perdas é o pior trecho; a maior queda é o pior buraco: a distância entre um topo da curva de capital e o fundo que veio depois, antes de um topo novo. No exemplo, R$ 1.850 por contrato. É maior que a sequência de perdas porque inclui os ganhos pequenos e as perdas alternadas que, somados, cavam mais do que nove stops seguidos. É o número central da análise de risco, e como lê-lo está em Drawdown: como ler a perda máxima de um robô.
Uma regra que usamos: a maior queda do histórico não é o teto. A queda que ainda não veio costuma ser maior, porque o histórico é uma amostra. Por isso a margem, no item 5, conta a queda duas vezes.
4. O tempo até recuperar
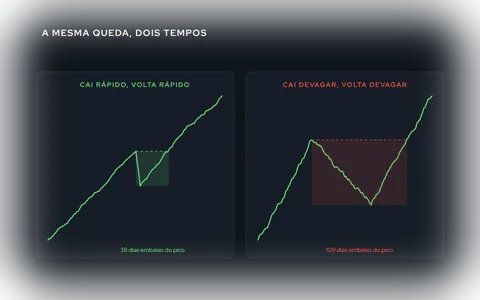
Dois buracos do mesmo tamanho não são o mesmo risco: um que fecha em duas semanas e um que leva um ano são estratégias diferentes de se carregar. No exemplo, a maior queda levou 61 pregões para voltar ao topo anterior. É o número que mede o que você vai sentir: três meses vendo a curva abaixo da máxima. O que ele revela está em Tempo de recuperação.
5. A margem: o capital que atravessa tudo isso
Os quatro números acima viram um só: quanto de capital a estratégia exige para atravessar a pior fase com folga. A conta que usamos é a margem técnica: duas vezes a maior queda mais três desvios do dia. No exemplo, o desvio do resultado diário é R$ 110; a margem fica em 2 × 1.850 + 3 × 110 = R$ 4.030 por contrato. Não é a garantia da corretora, que é bem menor e mede outra coisa; a diferença está em Margem técnica e em Margem de garantia.
Repare que a regra do risco por operação chega a um número parecido por outro caminho: arriscar no máximo 1% do capital por operação, com perda de R$ 40, pede R$ 4.000. As duas réguas não medem a mesma coisa, mas quando apontam para a mesma ordem de grandeza, o capital está certo. Se uma diz R$ 4 mil e a outra R$ 1 mil, a menor está errada. A conta do lote está em Dimensionamento de posição.
6. O custo
Um risco que não aparece na curva bonita do backtest: o custo por operação. No exemplo, 16 pontos por operação, R$ 3,20, entre corretagem, emolumentos, spread e deslize. Parece pouco até multiplicar: 380 operações por ano são R$ 1.216, e R$ 3,20 sobre um ganho médio de R$ 41 é 8% de todo ganho. Uma estratégia com ganho médio de R$ 12 teria o custo comendo um quarto. A análise de risco inclui o custo dentro do resultado, não numa nota de rodapé, e a conta está em Custo operacional na B3.
7. A execução
O último número é a diferença entre o que o backtest executou e o que a conta executa: o deslize. Num minicontrato líquido, um tick de deslize (5 pontos, R$ 1,00) por operação é normal; três ticks em toda operação mudam o resultado do ano. A medida é comparar as mesmas operações na demo e na real durante algumas semanas, e o que costuma dar diferença está em Backtest, conta demo e conta real. Junto com a execução vai o risco do sistema: o robô desligado por queda de energia, o computador que reiniciou, a conexão que caiu no meio de uma posição. Não tem número; tem regra, em Robô no PC de casa ou na nuvem.
O que não é análise de risco
O retorno anual sozinho. "Rendeu 40% no ano" não diz nada sobre o buraco do meio; o que se compara, com a queda ao lado, está em Comparar um robô com o CDI e o Ibovespa.
A volatilidade sozinha. O desvio padrão dos resultados mede a oscilação, não a profundidade; duas estratégias com o mesmo desvio podem ter quedas muito diferentes. O que ele diz e o que não diz está em Desvio padrão e regressão linear no relatório do backtest.
Um backtest curto. Sete números tirados de 60 operações são sete chutes. Quantas bastam está em Quantas operações para julgar um robô, e o que faz um histórico bonito mentir em Otimização de parâmetros e overfitting.
Do número à regra
A análise de risco não termina numa tabela; termina em três regras dentro do robô:
- O lote, tirado da margem e do risco por operação: no exemplo, um contrato para cada R$ 4 mil.
- O limite de perda por dia, perto do pior dia do histórico (no exemplo, R$ 240, seis stops), para que um dia pior que todos os vistos desligue o robô antes de virar um mês. Como vem o número está em Limite de perda por dia, semana e mês.
- A revisão, em data marcada: a cada trimestre, os sete números de novo, com as operações reais somadas ao histórico. Se a maior queda real passou a do histórico, a estratégia mudou, ou o mercado mudou, e a margem precisa ser refeita.
O que muda com mais de uma estratégia
Duas estratégias com maior queda de R$ 1.850 cada não fazem um conjunto com queda de R$ 3.700, porque as quedas não acontecem no mesmo dia. A análise de risco de um portfólio é a mesma, feita sobre a curva somada, e a margem do conjunto sai menor que a soma das margens. O exemplo com números está em Juntar estratégias muda o risco.
Onde esses números aparecem
Nas fichas das estratégias da OnTick, cada uma traz a maior queda, os dias até recuperar e as margens (mínima, OnTick, técnica e conservadora), sempre por um minicontrato e com o aviso de que são números de backtest, sem corretagem. No Centurion, os limites de perda ficam dentro da estratégia e o custo operacional entra no resultado e nos limites, para que a análise de risco seja a mesma no teste e na conta.