Investimentos · Robôs de investimento
Comparar um robô com o CDI e o Ibovespa do jeito certo
O CDI é a régua do dinheiro parado; o Ibovespa, a do mercado. Comparar exige o mesmo período, a mesma base de capital e a queda ao lado do retorno.
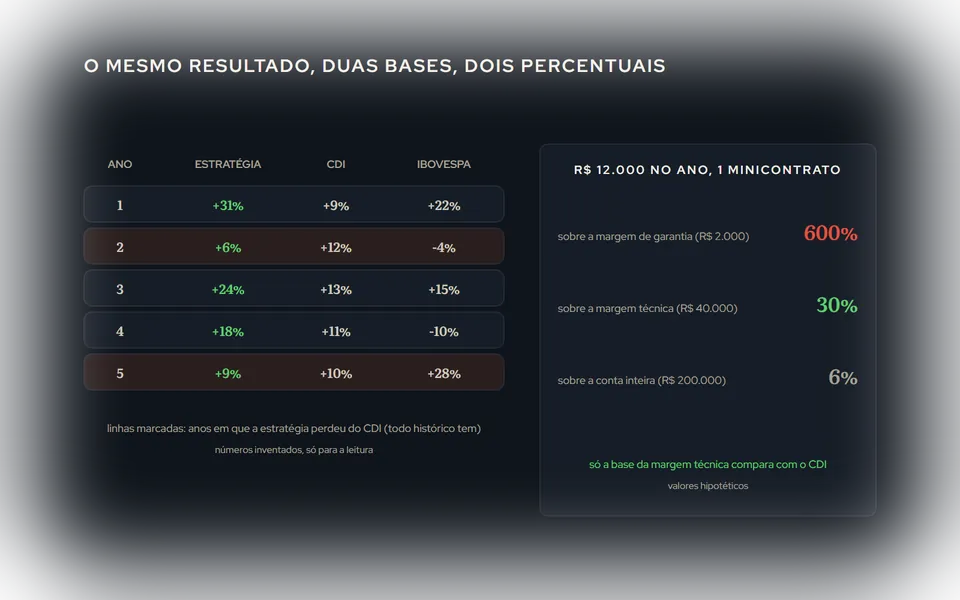
"Rende mais que o CDI?" é a pergunta certa, feita do jeito errado na maioria das vezes. Comparar o resultado de uma estratégia com o CDI ou com o Ibovespa é a única forma de saber se ela valeu o risco, e a comparação tem três regras que, ignoradas, transformam qualquer robô em campeão.
As duas réguas
O CDI é o que o dinheiro rende sem risco, parado numa aplicação atrelada a ele. Toda estratégia precisa render mais que o CDI, com folga, para justificar o risco e o trabalho. Se não rende, o dinheiro parado era melhor.
O Ibovespa é o que o mercado de ações rendeu sem nenhuma estratégia: comprar o índice e esperar. Uma estratégia de day trade no mini-índice não precisa bater o Ibovespa todo ano (é outra coisa: risco diferente, exposição diferente), mas a comparação mostra em que tipo de ano ela ganha e em que tipo perde.
Regra 1: o mesmo período
O resultado de cinco anos de estratégia contra o CDI do ano passado é uma comparação sem sentido, e é a mais comum. Ano a ano, ou acumulado contra acumulado. Nas nossas fichas, a tabela ano a ano traz o CDI e o Ibovespa acumulados no mesmo ano, e no ano corrente, até a última atualização.
Regra 2: a mesma base
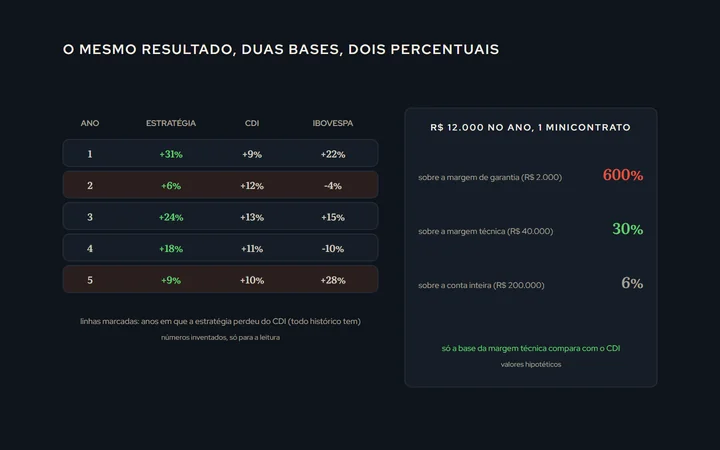
A estratégia rendeu R$ 12.000 em um ano com 1 minicontrato. Isso é quanto por cento? Depende do capital que ela usou. Se você colocar R$ 12.000 sobre a margem de garantia da corretora, dá um número absurdo. Sobre a margem técnica (o capital que a estratégia precisa para atravessar a pior fase), dá o número real. Explicamos a conta em Margem técnica.
É essa a base que faz sentido: retorno sobre o capital que de fato precisa estar na conta. E é a base que as fichas usam quando comparam com o CDI.
Regra 3: a queda ao lado do retorno
Rendeu 30% ao ano com quedas de 25% no caminho, ou 15% com quedas de 5%? O CDI não tem queda. Comparar retorno com retorno esquece o único motivo de o CDI ser a régua: ele é o retorno sem risco. A comparação honesta coloca a maior queda ao lado, e pergunta: o excesso sobre o CDI paga essa queda?
Uma forma de fazer isso num número é dividir o excesso de retorno sobre o CDI pela maior queda. Duas estratégias com o mesmo retorno e quedas diferentes ficam separadas; a que rende menos com queda muito menor pode ser a melhor. Sobre a queda: Drawdown: como ler a perda máxima.
O que a tabela ano a ano mostra
Quando você olha a estratégia ano a ano contra o CDI e o Ibovespa, três padrões aparecem:
- Anos em que a estratégia perde do CDI. Todo histórico longo tem. O que importa é quantos, e se são os anos em que o mercado ficou lateral (o que é esperado de estratégia de tendência) ou anos aleatórios.
- Anos em que o Ibovespa dispara e a estratégia rende o normal. Uma estratégia de day trade não carrega a alta do mercado; ela opera a volatilidade. Perder do Ibovespa num ano de alta forte não é defeito.
- Anos em que o Ibovespa cai e a estratégia ganha. É o que justifica ter uma estratégia além de comprar o índice: resultado que não depende da direção do mercado. Falamos disso em Juntar estratégias muda o risco.
Os erros comuns
- Comparar o mês. Um mês de estratégia contra um mês de CDI é ruído contra constante. Anos.
- Comparar sem custo. O CDI é líquido de esforço; a estratégia tem corretagem e imposto. O número comparável é o depois de tudo: Custo operacional na B3 e Imposto de renda no day trade com robô.
- Escolher a base que dá o percentual maior. É o erro da propaganda: "rendeu 300% ao ano" sobre a margem de garantia.
- Comparar o backtest com o CDI real. O backtest é a referência da estratégia; o que rodou de verdade é o que se compara.
Nas fichas
Cada uma das nossas estratégias na OnTick tem a tabela ano a ano com o CDI e o Ibovespa do mesmo ano, o resultado com 1 minicontrato e a margem técnica ao lado. Está tudo lá para fazer as três contas: o mesmo período, a mesma base, a queda ao lado. Se, feitas as contas, a estratégia não bate o CDI com folga que pague a queda, ela não é para o seu dinheiro, e a ficha existe para que você descubra isso antes.