Imposto de renda no day trade com robô: 20%, dedo-duro e DARF
O robô opera, o imposto é seu. A alíquota do day trade, o 1% retido, a apuração mensal, o DARF, a compensação de prejuízo e a isenção que não vale. Com fontes.
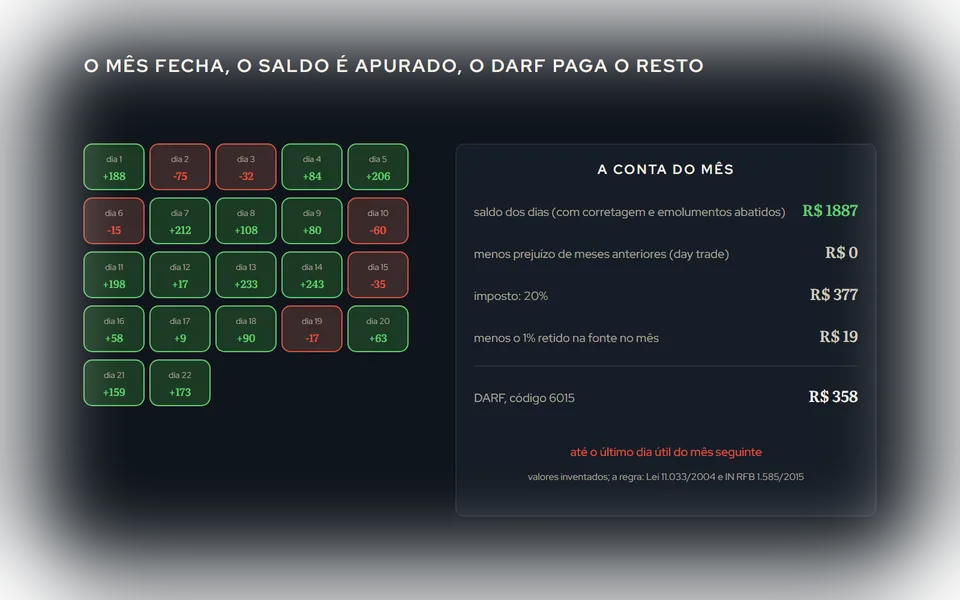
O robô manda a ordem; o imposto continua sendo seu, e é mensal. Quem opera mini-índice com estratégia automatizada faz day trade, e o day trade tem regras próprias de imposto de renda, diferentes das de quem compra uma ação e segura. Este é o resumo, com a fonte de cada regra: a Lei 11.033/2004 (artigo 2º) e a Instrução Normativa RFB 1.585/2015, que consolida a tributação do mercado financeiro. Não somos contadores; o texto é para você chegar ao seu com as perguntas certas.
A alíquota
20% sobre o ganho líquido mensal em day trade (artigo 2º da Lei 11.033/2004). Operações comuns, que não são day trade, pagam 15%. Day trade é comprar e vender (ou vender e comprar) o mesmo ativo no mesmo dia, na mesma corretora; é o que uma estratégia de mini-índice faz todo dia.
O ganho líquido é a soma dos resultados do mês, com os custos de corretagem e emolumentos abatidos. Perdeu num dia e ganhou no outro, o que conta é o saldo do mês.
O dedo-duro
A corretora retém 1% do ganho líquido de cada dia de day trade, na fonte (IN 1.585/2015, artigo 65). Não é um imposto a mais: é um adiantamento, que você abate do imposto devido no mês e, se sobrar, dos meses seguintes. O apelido vem da função: a retenção informa à Receita que você fez day trade, e a Receita cruza com a sua declaração.
Para operações comuns, a retenção é de 0,005% sobre o valor da venda, com a mesma lógica.
A apuração e o DARF
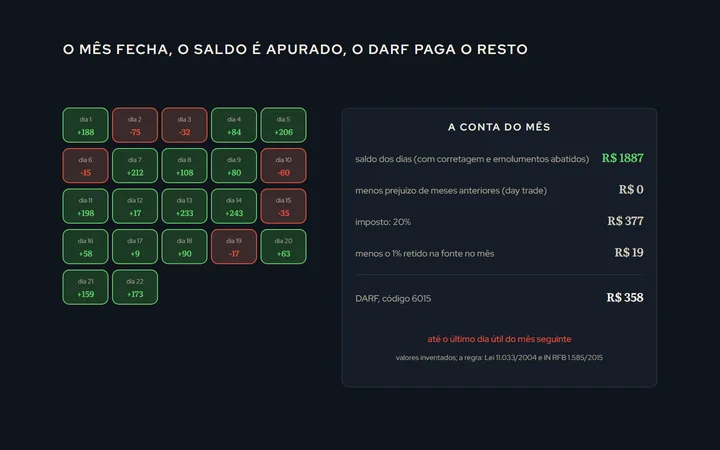
O imposto é apurado por mês e pago por você, via DARF (código 6015), até o último dia útil do mês seguinte ao do ganho. Ninguém emite o DARF por você: nem a corretora, nem o robô. Se o mês fechou positivo, há imposto; se fechou negativo, não há imposto e há prejuízo a compensar.
A conta do mês, em ordem: soma dos resultados dos dias (com corretagem e emolumentos abatidos) → menos prejuízo acumulado de meses anteriores em day trade → 20% sobre o que sobrou → menos o 1% retido no mês (e o saldo de retenções anteriores) → DARF.
A compensação de prejuízo
Prejuízo de um mês abate o ganho dos meses seguintes, sem prazo, desde que na mesma modalidade: prejuízo de day trade compensa ganho de day trade, não ganho de operação comum, e vice-versa (IN 1.585/2015, artigo 65). É a razão de guardar todo mês, inclusive os negativos: o prejuízo de março é um crédito em junho.
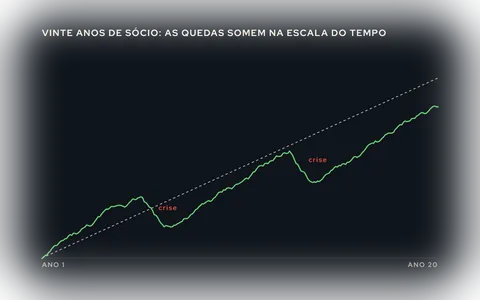
Uma estratégia com meses negativos normais (todas têm) paga, ao longo do ano, imposto sobre o resultado líquido dos meses, e não sobre cada mês positivo isolado, contanto que a compensação seja feita. Quem só declara os meses bons paga mais do que deve.
A isenção que não vale
Existe uma isenção para vendas de ações de até R$ 20 mil no mês, no mercado à vista, em operações comuns (IN 1.585/2015, artigo 59). Ela não vale para day trade nem para contratos futuros como o mini-índice. Quem opera WIN com robô não tem isenção, em nenhum valor.
A declaração anual
Os ganhos, as perdas e o imposto pago mês a mês entram na declaração anual, na ficha de renda variável, separando day trade das operações comuns. A corretora fornece as notas de corretagem e um informe; a apuração mensal é sua. Quem tem um robô que faz centenas de operações por ano ganha muito com uma planilha ou um serviço de apuração alimentado pelas notas, porque a conta na mão não fecha.
O imposto e o resultado da estratégia
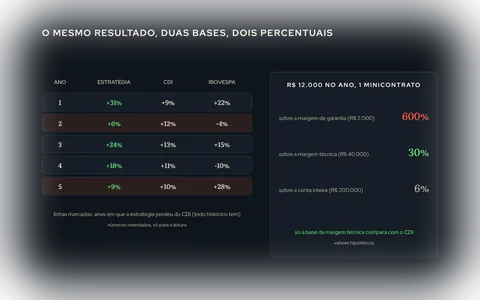
O resultado das fichas e do backtest é antes do imposto. Para comparar com o CDI, que também tem imposto (na fonte, com alíquota que depende do prazo), a conta precisa ficar nos dois lados líquida ou nos dois lados bruta. Sobre a comparação: Comparar um robô com o CDI e o Ibovespa. Sobre os custos que entram antes do imposto: Custo operacional na B3.
O que fazer
- Apure todo mês, positivo ou negativo, com corretagem e emolumentos abatidos.
- Guarde as notas de corretagem e o extrato de retenções do 1%.
- Compense o prejuízo de day trade com ganho de day trade.
- Pague o DARF até o último dia útil do mês seguinte; atraso tem multa e juros.
- Leve tudo para um contador que conheça renda variável. As regras mudam, e a fonte é sempre a legislação vigente e a Receita Federal.