Imposto de renda em ações: swing trade, a isenção de R$ 20 mil e o DARF
Quem vende ações paga 15% sobre o lucro, com isenção para vendas de até R$ 20 mil no mês. Como fazer a conta, o que não tem isenção, prejuízo e o DARF 6015.
Por Marcelo Hoepfner
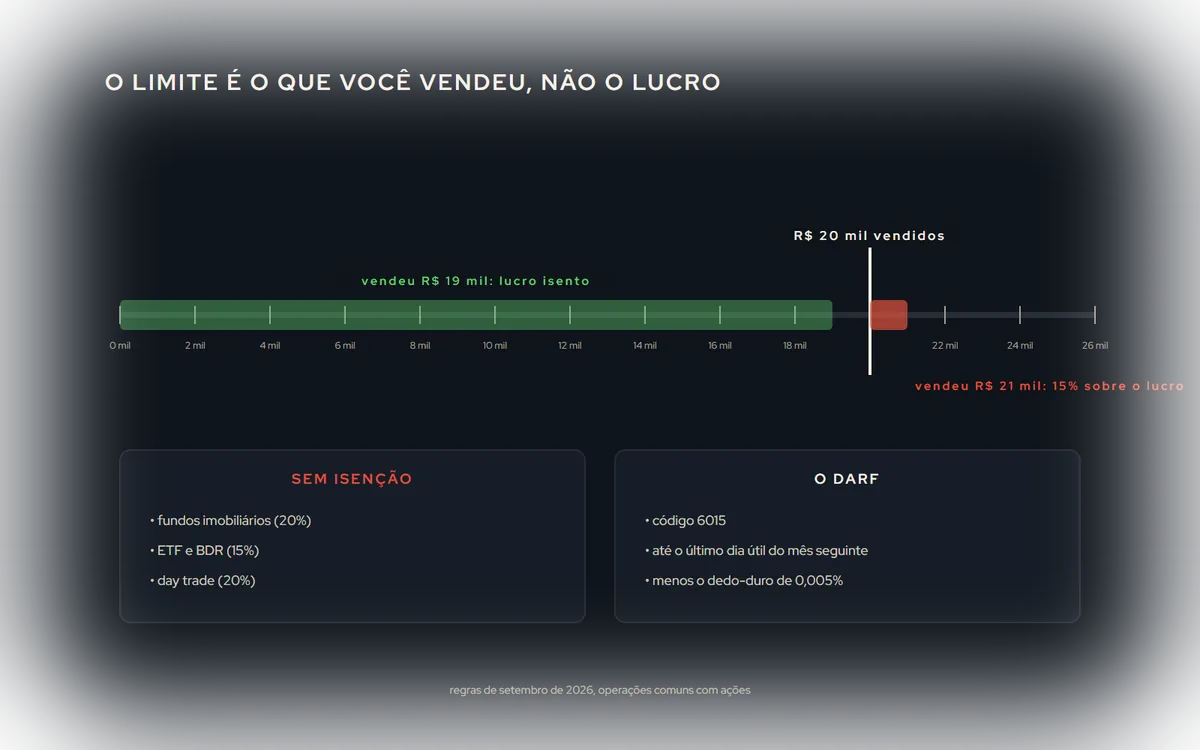
Quem compra e vende ações em dias diferentes (a operação comum, também chamada de swing trade) paga imposto de renda sobre o lucro, mas só quando vende, e com uma isenção que beneficia quase todo pequeno investidor. O imposto não é retido pela corretora: é você que calcula e paga, todo mês em que houver imposto devido. As regras estão na página de renda variável da Receita Federal.
As regras, em uma lista
- Alíquota: 15% sobre o lucro das vendas de ações no mês (day trade é outra regra, 20%, e está em Imposto de renda no day trade com robô).
- Isenção: se o total de vendas de ações no mês for de até R$ 20 mil, o lucro dessas vendas é isento.
- Pagamento: por DARF, código 6015, até o último dia útil do mês seguinte ao da venda.
- Retenção na fonte (o "dedo-duro"): 0,005% sobre o valor da venda, retido pela corretora, que você desconta do imposto devido.
- Prejuízo: o prejuízo de um mês compensa o lucro de meses seguintes, dentro da mesma modalidade (operação comum com operação comum).
A isenção: o que conta e o que não conta
O limite é sobre o valor vendido, não sobre o lucro. Vendeu R$ 19 mil de ações com R$ 4 mil de lucro: isento. Vendeu R$ 21 mil com R$ 500 de lucro: paga 15% sobre os R$ 500.
A isenção vale só para ações negociadas no mercado comum. Não vale para:
- fundos imobiliários (20% sobre o lucro): Fundos imobiliários;
- ETFs: ETF;
- BDRs: BDR;
- day trade, de qualquer ativo.
Em 2025, uma medida provisória propôs acabar com essa isenção; ela caducou sem ser votada, e a regra continua em 2026.
A conta, com números inventados
Em março, você vendeu R$ 30 mil em ações. O custo de compra dessas ações (o preço médio, com as taxas) era R$ 27 mil. Lucro: R$ 3 mil. Como as vendas passaram de R$ 20 mil, não há isenção:
- Imposto: 15% × R$ 3.000 = R$ 450.
- Menos o dedo-duro retido: 0,005% × R$ 30.000 = R$ 1,50.
- DARF 6015 de R$ 448,50, até o último dia útil de abril.
Se em fevereiro você tinha um prejuízo de R$ 1.000 em operações comuns ainda não compensado, o lucro tributável de março cai para R$ 2.000, e o imposto para R$ 300 (menos o dedo-duro).
O preço médio
A conta do lucro depende do preço médio de compra de cada ação, com as taxas incluídas. Comprou 100 ações a R$ 10 e depois 100 a R$ 12: o preço médio é R$ 11. Na venda, o lucro é o preço de venda menos esse preço médio. A corretora mostra o preço médio, e muitas plataformas fazem a conta do mês.
Day trade e operação comum no mesmo mês
As duas modalidades têm apurações separadas. No mesmo mês, você pode ter lucro isento nas operações comuns (vendas até R$ 20 mil) e imposto de 20% no day trade. O prejuízo de uma não compensa o lucro da outra: prejuízo de day trade compensa lucro de day trade; de operação comum, lucro de operação comum.
Os erros mais comuns
- Somar só uma corretora. O limite de R$ 20 mil é sobre o total de vendas de ações no mês, em todas as corretoras. R$ 15 mil numa e R$ 8 mil noutra somam R$ 23 mil, e a isenção acaba.
- Confundir venda com lucro. O limite é do valor vendido, não do lucro.
- Achar que FII e ETF entram na isenção. Não entram.
- Esquecer o prejuízo. Um prejuízo não registrado na declaração é um desconto de imposto que se perde.
- Pagar o DARF atrasado sem os acréscimos: o sistema da Receita calcula multa e juros quando o prazo passou.
Na declaração anual
Mesmo com tudo isento, as vendas e as posições em 31 de dezembro entram na declaração anual: os bens (ações ao custo de compra), os lucros isentos e os tributáveis mês a mês, e os prejuízos a compensar. O informe da corretora ajuda; a ficha de renda variável está explicada em Como declarar day trade no imposto de renda, que serve também para as operações comuns.
Este artigo explica as regras gerais de setembro de 2026; o caso de cada pessoa pode ter detalhes que valem confirmar com quem faz a declaração.