Como declarar day trade no imposto de renda: a ficha de renda variável
Onde o day trade entra no programa da Receita, o que vai em cada campo mês a mês, o prejuízo a compensar, o imposto retido e o que a corretora fornece.
Por Marcelo Hoepfner
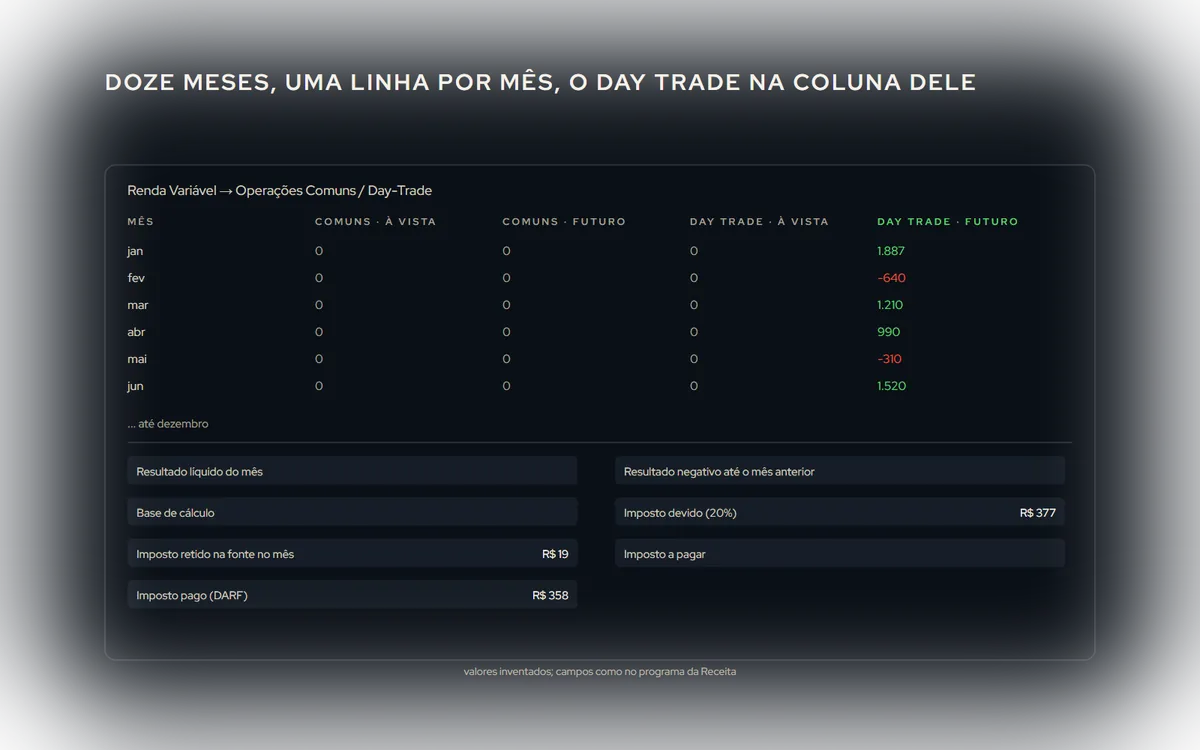
O imposto do day trade se paga por mês, pelo DARF; a declaração anual não paga nada de novo, mas exige que os doze meses estejam lá, um a um, na ficha certa. Quem apurou e pagou durante o ano preenche em uma hora. Quem não apurou descobre na declaração que precisa reconstruir o ano. Este é o mapa da ficha; as regras (alíquota, retenção, compensação) estão em Imposto de renda no day trade com robô, e a fonte de tudo é a Instrução Normativa RFB 1.585/2015 e o programa da Receita do ano.
O que reunir antes
- As notas de corretagem de todos os meses (a corretora fornece; o robô não).
- A apuração mensal que você fez: resultado líquido de cada mês, com corretagem e emolumentos abatidos, separando day trade de operações comuns e separando por mercado (à vista, opções, futuro).
- Os DARFs pagos, com valor e mês.
- O extrato de imposto retido na fonte (o 1% do day trade e o 0,005% das comuns), que a corretora informa.
- O prejuízo acumulado de dezembro do ano anterior, se houver, que está na declaração passada.
Quem opera mini-índice e mini dólar com robô tem tudo no mercado "futuro", na coluna de day trade. É a combinação mais simples de preencher.
Onde o day trade entra
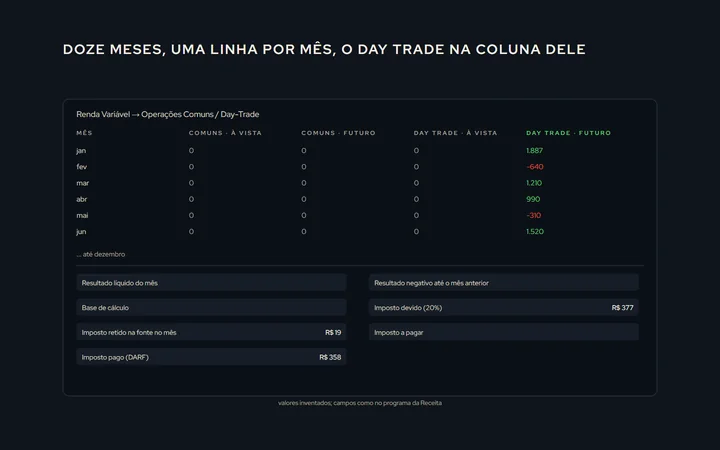
No programa da declaração, a ficha é Renda Variável → Operações Comuns / Day-Trade. Ela tem uma tabela por mês, de janeiro a dezembro, e em cada mês duas colunas de grupos: operações comuns e day trade, cada uma dividida por mercado: à vista, opções, futuro, termo.
O que vai em cada campo, mês a mês
- Resultado líquido do mês, na coluna day trade, mercado futuro: o resultado de todas as operações de day trade em contratos futuros do mês, já com corretagem e emolumentos abatidos. Positivo ou negativo.
- Resultado negativo até o mês anterior (o prejuízo a compensar): o prejuízo acumulado de day trade que ainda não foi compensado, vindo dos meses anteriores ou do ano passado. O programa abate do resultado positivo.
- Base de cálculo: o programa calcula: resultado do mês menos o prejuízo compensado.
- Imposto devido: 20% da base, calculado pelo programa.
- Imposto retido na fonte no mês: o 1% que a corretora reteve nos dias positivos. Abate do devido.
- Imposto a pagar: o que sobrou, e que deveria ter sido pago no DARF.
- Imposto pago: o DARF que você pagou. Se o pago é menor que o devido, o programa aponta; o que falta é pago com multa e juros.
O prejuízo de dezembro que sobrar é levado para a declaração do ano seguinte, no campo de resultado negativo anterior. Prejuízo de day trade só compensa day trade.
Os erros de sempre
- Misturar comum e day trade. Uma venda de ações que você segurou por semanas é operação comum, 15%, com a isenção de R$ 20 mil. Um contrato de mini-índice aberto e fechado no mesmo dia é day trade, 20%, sem isenção. Colunas diferentes, prejuízos que não se compensam entre si.
- Declarar só os meses positivos. Os negativos são o que gera o prejuízo a compensar; sem eles, você paga imposto sobre ganhos que a compensação apagaria.
- Esquecer o imposto retido. É crédito seu; não abater é pagar duas vezes.
- Resultado bruto. Corretagem e emolumentos abatem do resultado; deixar de abater é pagar imposto sobre o custo.
- DARF de um mês pago no outro. O DARF é do mês do ganho; o programa cruza por mês.
O que a corretora dá e o que não dá
A corretora fornece as notas, o informe de rendimentos e o extrato das retenções. Não fornece a apuração mensal: a conta do resultado líquido, da compensação e do imposto devido é sua (ou de um serviço de apuração alimentado pelas notas, ou do seu contador). Um robô que faz centenas de operações por ano torna a planilha na mão inviável; vale um serviço ou um contador que trabalhe com renda variável.
O dia a dia que evita o susto
Todo mês, até o último dia útil do mês seguinte: somar o resultado dos dias, abater o custo, compensar o prejuízo, calcular 20%, abater o retido, pagar o DARF (código 6015), guardar o comprovante. Quem faz isso doze vezes chega à declaração com a ficha pronta. Quem não faz chega com um ano para reconstruir e multa a pagar. A regra completa, com a fonte de cada ponto, está em Imposto de renda no day trade com robô.
Não somos contadores, e as regras mudam. O programa da Receita do ano e a legislação vigente são a fonte; este texto é para você chegar ao seu contador com a ficha entendida.