Come-cotas: o imposto que os fundos cobram duas vezes por ano
O come-cotas antecipa o imposto dos fundos em maio e novembro, tirando cotas. Quais fundos cobram (15% ou 20%), quais não e o efeito no longo prazo.
Por Marcelo Hoepfner
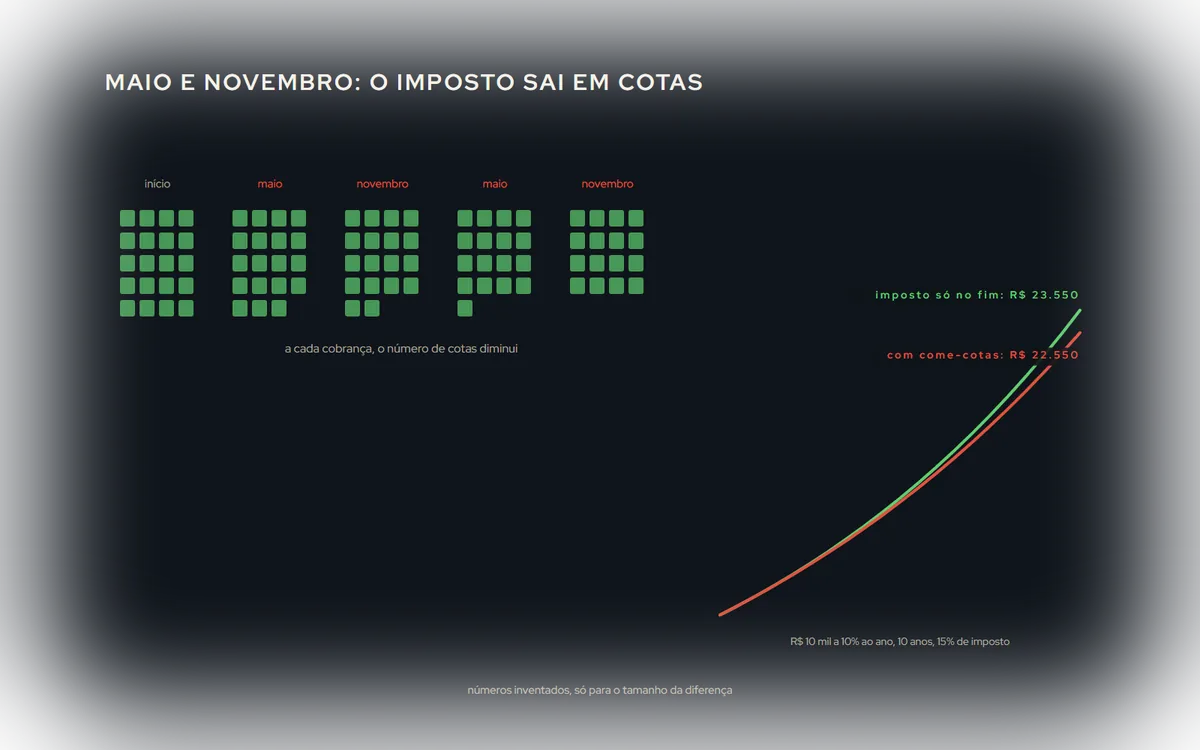
Quem investe num fundo de renda fixa ou multimercado às vezes olha o extrato em junho ou em dezembro e vê que tem menos cotas do que tinha. Não é erro: é o come-cotas, o jeito como o imposto de renda desses fundos é cobrado. Em vez de esperar o resgate, a Receita recolhe uma parte do imposto duas vezes por ano, e faz isso diminuindo a quantidade de cotas.
Como funciona
- Quando: no último dia útil de maio e de novembro.
- Sobre o quê: o rendimento do período, desde a última cobrança (ou desde a aplicação).
- Quanto: 15% nos fundos de longo prazo e 20% nos de curto prazo (a classificação depende do prazo médio da carteira do fundo).
- Como: o fundo calcula o imposto e resgata cotas no valor dele. Seu saldo em reais cai pelo valor do imposto; o número de cotas, junto.
No resgate, o fundo cobra a diferença entre a alíquota da tabela regressiva, que depende do tempo que você ficou (22,5% até 180 dias, caindo até 15% acima de 720 dias, a mesma tabela de Tesouro Direto e CDB), e o que o come-cotas já levou.
Quais fundos cobram e quais não
Cobram: fundos de renda fixa, multimercados, cambiais, e desde a Lei 14.754/2023 também os fundos exclusivos, que antes ficavam de fora.
Não cobram:
- fundos de ações: o imposto, de 15%, é cobrado só no resgate;
- fundos imobiliários: têm regra própria, em Fundos imobiliários;
- ETFs: estão em ETF;
- previdência privada (PGBL e VGBL): o imposto só vem no resgate, com tabela própria.
Por que ele importa no longo prazo
O come-cotas não aumenta o imposto: antecipa. Mas o que é antecipado deixa de render. Num investimento sem come-cotas (um título do Tesouro, por exemplo), o valor do imposto continua aplicado até o fim, rendendo, e só sai no resgate. Num fundo com come-cotas, sai antes.
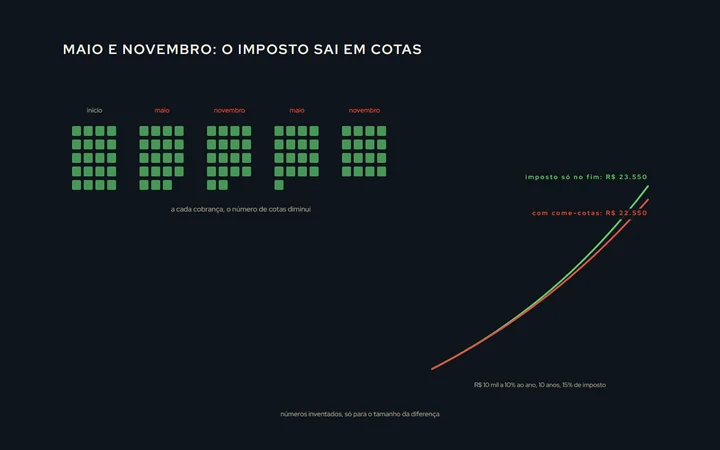
Com números inventados, só para o tamanho: R$ 10 mil rendendo 10% ao ano por dez anos, com 15% de imposto, terminam em cerca de R$ 23.550 se o imposto sai só no fim, e em cerca de R$ 22.550 se sai em come-cotas duas vezes por ano. Perto de R$ 1.000 de diferença, o que o imposto antecipado deixou de render. Não é o que decide um investimento, mas entra na comparação entre um fundo e um título com o mesmo retorno bruto.
Um exemplo do come-cotas e do resgate, com números inventados
Você aplica R$ 20.000 num fundo de renda fixa de longo prazo em dezembro. Até o fim de maio, ele rende R$ 800. No último dia útil de maio, o come-cotas leva 15% desse rendimento, R$ 120, em cotas.
Em junho, com 170 dias de aplicação e R$ 900 de rendimento no total, você resgata. Pela tabela regressiva, com menos de 180 dias, a alíquota é 22,5%: o imposto total seria R$ 202,50. Como R$ 120 já foram, o fundo cobra no resgate a diferença, R$ 82,50.
O imposto total é o mesmo que seria sem o come-cotas; o que muda é quando ele sai. Por isso o efeito do come-cotas só pesa em prazos longos, em que o dinheiro antecipado deixaria de render por anos.
Longo prazo e curto prazo
Fundos de curto prazo têm come-cotas de 20% e, no resgate, alíquota mínima de 20%, mesmo depois de dois anos. Para quem vai ficar muito tempo, a classificação do fundo muda a conta. Ela está no regulamento e na lâmina do fundo.
O que olhar num fundo, além do come-cotas
- Taxa de administração e de performance: pesam mais que o come-cotas.
- O retorno depois das taxas e do imposto, comparado com o CDI do mesmo período: Comparar um robô com o CDI e o Ibovespa usa a mesma régua.
- O prazo de resgate: quantos dias entre pedir e receber.
A comparação entre um fundo e outras formas de investir, inclusive estratégias automatizadas, está em Robô ou fundo de investimento: como comparar.
Este artigo explica as regras gerais de setembro de 2026; não é recomendação de nenhum fundo.