Tesouro Direto e CDB: como rendem, quem garante e o imposto de cada um
Os títulos do Tesouro, o CDB e as letras isentas, quem garante cada um (Tesouro, FGC), a tabela do imposto e o risco de vender antes do vencimento.
Por Marcelo Hoepfner
Renda fixa é emprestar dinheiro com a regra do rendimento combinada antes. No Tesouro Direto, você empresta ao governo; no CDB, a um banco. As duas são a base de quase toda carteira e o lugar da reserva de emergência. "Fixa" não quer dizer que o valor nunca oscila: quer dizer que a regra de como ele rende é conhecida.
Os títulos do Tesouro
- Tesouro Selic: rende a taxa Selic, a taxa básica de juros. Oscila muito pouco no dia a dia, e por isso é o título mais usado para reserva.
- Tesouro Prefixado: você sabe hoje quanto terá no vencimento. Se os juros do mercado sobem depois da compra, o título vale menos antes do vencimento.
- Tesouro IPCA+: rende a inflação mais uma taxa. Protege o poder de compra no longo prazo, e oscila bastante antes do vencimento.
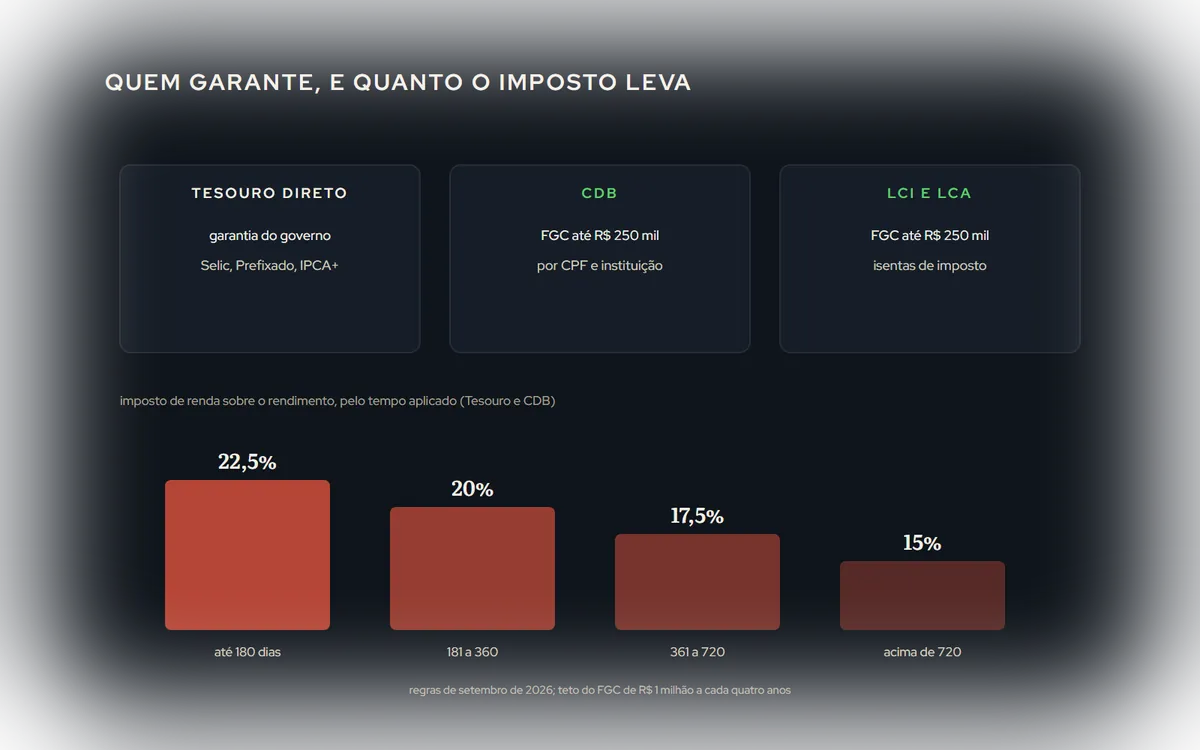
Quem garante: o próprio governo federal. A B3 cobra uma taxa de custódia anual pequena; as regras atuais estão no site do Tesouro Direto.
CDB e as letras isentas
CDB é um título emitido por um banco: você empresta ao banco e ele paga juros, quase sempre um percentual do CDI. LCI e LCA são parecidas, ligadas aos créditos imobiliário e do agronegócio, e são isentas de imposto de renda para a pessoa física.
Quem garante: o Fundo Garantidor de Créditos (FGC) cobre CDB, LCI, LCA, LC e poupança em até R$ 250 mil por CPF por instituição (ou conglomerado), com um teto de R$ 1 milhão a cada quatro anos. Está no site do FGC. A garantia é contra a quebra do banco emissor, não contra a variação de preço.
O imposto: a tabela regressiva
Tesouro e CDB pagam imposto de renda sobre o rendimento, retido na fonte, com alíquota que cai com o tempo da aplicação:
| Prazo | Alíquota | |---|---:| | até 180 dias | 22,5% | | de 181 a 360 dias | 20% | | de 361 a 720 dias | 17,5% | | acima de 720 dias | 15% |
Nos primeiros 30 dias, há também IOF, que começa alto e cai até zero no 30º dia. Uma proposta de 2025 para mudar essas alíquotas caducou sem ser votada: a tabela acima continua valendo em 2026.
O risco que ninguém conta: vender antes
O rendimento combinado é garantido no vencimento. Antes dele, o título tem preço de mercado (a marcação a mercado). Se você compra um prefixado e os juros sobem, o título perde valor até o vencimento; se precisar vender no meio, pode sair com menos do que investiu. Com o Tesouro Selic isso quase não acontece; com o prefixado e o IPCA+ longos, acontece bastante.
A regra prática: renda fixa longa para dinheiro que pode ficar até o vencimento; Tesouro Selic ou CDB com liquidez diária para a reserva.
Um exemplo de marcação a mercado, com números inventados
Você compra um título prefixado que paga 12% ao ano por cinco anos. Pouco depois, os juros do mercado para o mesmo prazo sobem para 14%. Quem compra um título novo agora recebe 14%; o seu, que paga 12%, vale menos para quem compraria de você. Na conta aproximada, o preço do seu título cai cerca de 8%.
Se você segurar até o vencimento, recebe os 12% combinados, como se nada tivesse acontecido. Se precisar vender no meio, realiza a queda. O contrário também vale: se os juros caem, o título sobe, e vender antes dá um ganho acima do combinado. É por isso que prefixados e IPCA+ longos não servem para reserva de emergência.
Onde entra
A renda fixa é o chão da carteira: a reserva de emergência e a parte que não pode oscilar. O que vem primeiro está em Reserva de emergência e bolsa, e a comparação com a bolsa em Renda fixa ou variável: a pergunta errada. O que os juros fazem com os dois lados está em Juros: o que a Selic faz com a bolsa.
Este artigo explica como funciona; não é recomendação de nenhum título.