Fundos imobiliários (FII): o que são, como rendem e quando o rendimento é isento
O que é um FII, os tipos (tijolo, papel, fundo de fundos), como o rendimento mensal funciona, as condições da isenção e o imposto na venda das cotas.
Por Marcelo Hoepfner
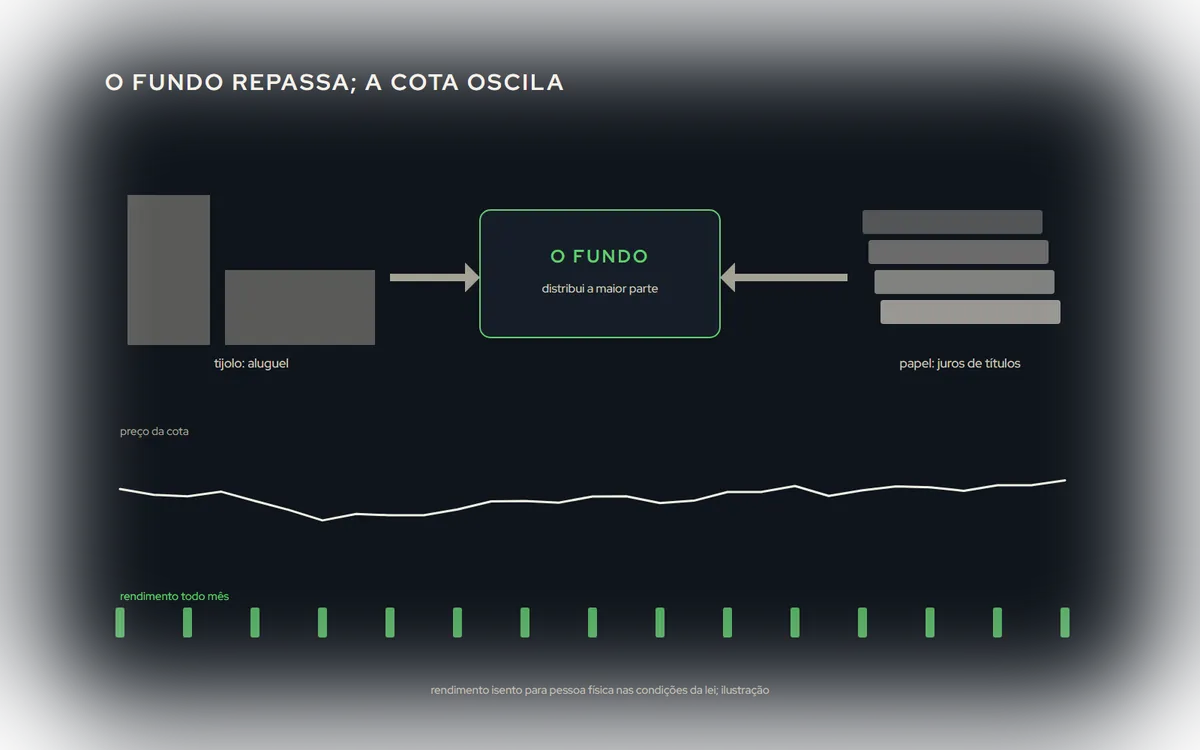
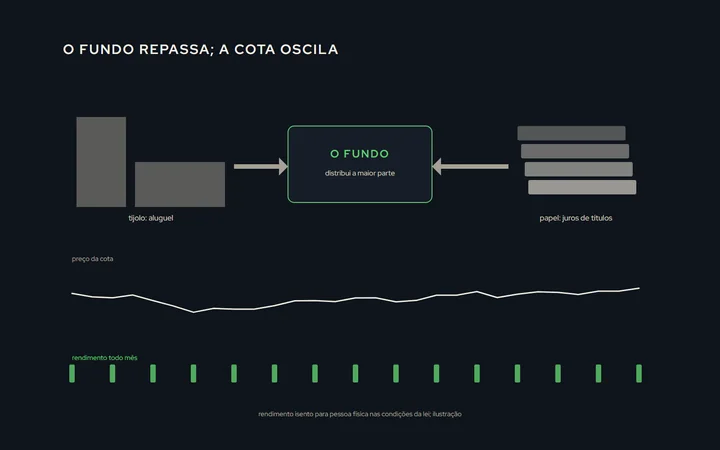
Um fundo imobiliário junta o dinheiro de muita gente para investir em imóveis ou em títulos ligados a imóveis. Você compra cotas na bolsa, como compra uma ação, e recebe uma parte do que o fundo arrecada, normalmente todo mês. É o jeito mais simples de ter renda de aluguel sem comprar um imóvel, com a diferença de que a cota tem preço de bolsa: sobe e desce todo dia.
Os tipos
- Tijolo. O fundo é dono dos imóveis: lajes corporativas, galpões de logística, shoppings, agências. A renda vem do aluguel. O risco é o imóvel vazio (vacância) e o inquilino que sai.
- Papel. O fundo compra títulos de dívida ligados ao setor imobiliário, como os CRI. A renda vem dos juros desses títulos, muitas vezes corrigidos pela inflação ou pelo CDI. O risco é o devedor não pagar.
- Fundo de fundos. Compra cotas de outros FII. Diversifica mais, e cobra uma camada a mais de taxa.
Como o rendimento funciona
A lei obriga o fundo a distribuir a maior parte do resultado que recebe, e a maioria paga todo mês. O rendimento de um mês dividido pelo preço da cota dá o rendimento mensal; somado em 12 meses, o yield do fundo. As mesmas ressalvas do dividendo valem aqui: é o passado, e yield alto pode ser preço caindo. Estão em Dividendos e JCP.
Quando o rendimento é isento
O rendimento mensal de FII é isento de imposto de renda para a pessoa física, desde que três condições valham ao mesmo tempo, pelas regras atualizadas pela Lei 14.754/2023:
- O fundo tem pelo menos 100 cotistas.
- As cotas são negociadas em bolsa ou balcão organizado.
- Você tem menos de 10% das cotas do fundo (e não recebe mais de 10% dos rendimentos).
Se alguma falha, o rendimento é tributado. Para quem compra cotas de fundos listados na bolsa, as três costumam valer. Em 2025, uma medida provisória propôs tributar esses rendimentos, e ela caducou sem ser votada: a regra acima continua.
O imposto na venda
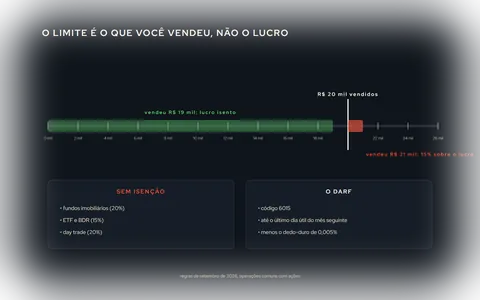
A isenção é do rendimento, não do lucro na venda. Vendeu cotas com lucro, paga 20% sobre o ganho, por DARF, até o último dia útil do mês seguinte. Não há a isenção de R$ 20 mil por mês que existe para ações. O prejuízo numa venda pode compensar lucro em outras vendas de FII. Como funciona a conta para ações está em Imposto de renda em ações.
O que olhar antes de comprar
- Vacância, nos fundos de tijolo: quanto dos imóveis está vazio.
- Concentração: um fundo com um imóvel ou um inquilino só depende de uma decisão.
- Qualidade dos devedores, nos fundos de papel.
- Taxas: de administração, de gestão, de performance.
- Preço sobre valor patrimonial (P/VP): quanto o mercado paga pela cota em relação ao valor dos ativos. Não é sinal de compra sozinho.
- Liquidez: quanto se negocia por dia. Fundo pouco negociado é difícil de vender no preço que você quer. Veja Liquidez.
O índice que mede os fundos imobiliários da bolsa é o IFIX, e está em Os índices da B3.
Um exemplo do rendimento, com números inventados
Uma cota custa R$ 100 e paga R$ 0,80 por mês: 0,8% ao mês, cerca de 9,6% em 12 meses. Se o fundo perde um inquilino grande, a cota pode cair para R$ 90 no mesmo dia, e o rendimento dos meses seguintes pode cair também.
Se o rendimento continuasse em R$ 0,80, o yield sobre o novo preço iria para perto de 10,7% ao ano. Parece melhor, e não é: o investidor que já tinha a cota perdeu R$ 10 de valor. O yield alto depois de uma queda merece a pergunta "por que caiu?" antes de "quanto paga?".
Reinvestir os rendimentos
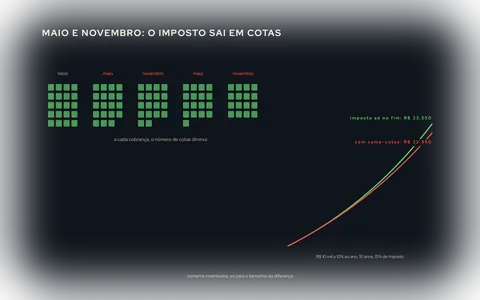
Quem não precisa da renda agora pode usar os rendimentos mensais para comprar mais cotas. Com o tempo, as cotas compradas com rendimento também pagam rendimento. É o juro composto aplicado aos fundos imobiliários, e ele faz mais diferença que a escolha do fundo com o maior yield do mês.
Onde entra na carteira
FII é renda variável: a cota cai, às vezes muito, e o rendimento pode diminuir. Entra depois da reserva de emergência, e como uma parte da carteira. O caminho em camadas está em Como montar uma carteira com pouco dinheiro e no livro Investindo na Realidade.
Este artigo explica como funciona; não é recomendação de nenhum fundo.