Como montar uma carteira de investimentos com pouco dinheiro
Reserva primeiro, depois renda fixa, depois bolsa em pedaços pequenos (fracionário, ETF, FII). A ordem das camadas e o erro de começar pelo risco.
Por Marcelo Hoepfner
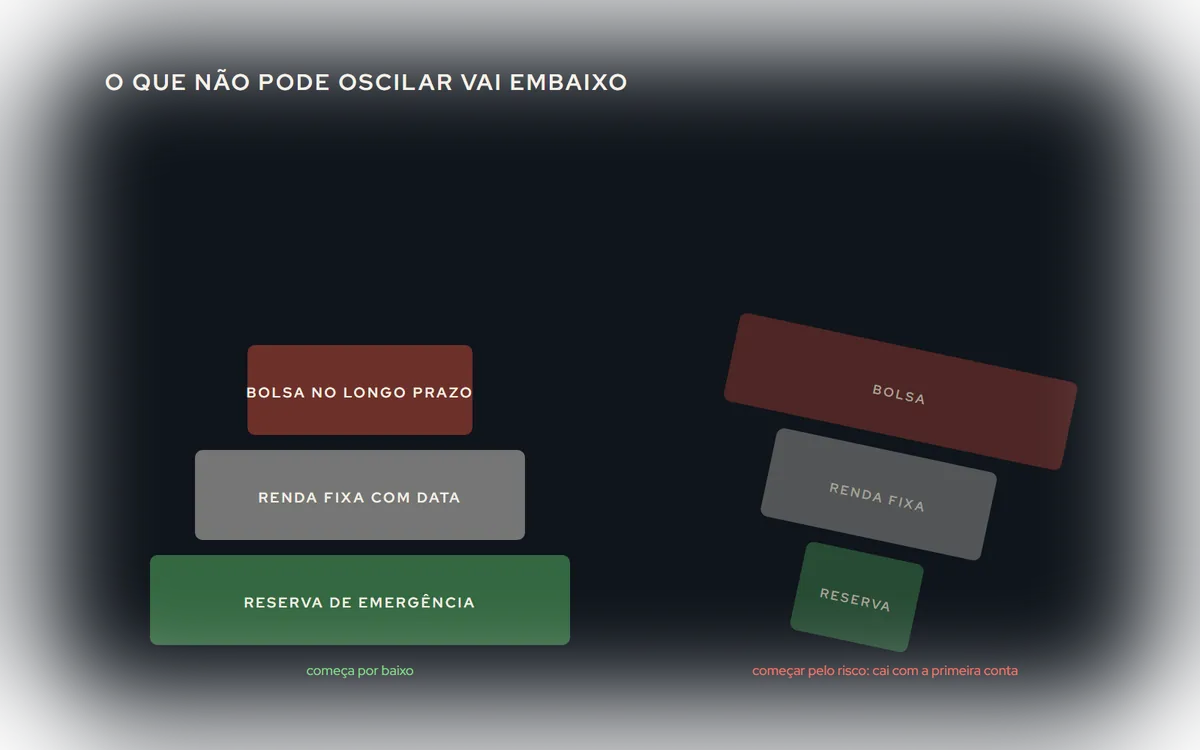
Pouco dinheiro não é motivo para não começar; é motivo para começar pela ordem certa. O erro mais comum de quem começa com pouco é o contrário do que parece: não é investir pouco, é colocar o pouco que tem na parte mais arriscada, porque "com pouco não faz diferença". Faz. É com pouco que se aprende a atravessar uma queda sem vender no fundo.
A ordem das camadas
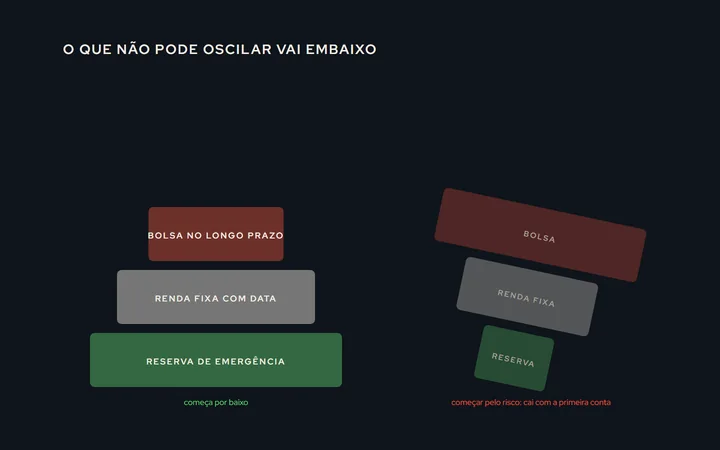
1. A reserva de emergência. Antes de qualquer risco, alguns meses de gastos num lugar que não oscila e pode ser resgatado no mesmo dia: Tesouro Selic ou CDB de liquidez diária. É ela que impede você de vender a bolsa no pior momento para pagar uma conta. Está em Reserva de emergência e bolsa: a ordem certa. Se há dívida cara, ela vem antes de tudo: Endividado: investir ou quitar primeiro?.
2. Renda fixa para os objetivos com data. O dinheiro da viagem do ano que vem ou da entrada do apartamento vai para um título que vence perto da data. Está em Tesouro Direto e CDB.
3. Bolsa, para o longo prazo. Só o dinheiro que pode ficar anos sem ser tocado, e que você aguenta ver cair 30% sem vender.
Bolsa com pouco dinheiro: as portas pequenas
Mercado fracionário. Ações são negociadas em lotes de 100, mas dá para comprar de 1 a 99 ações no mercado fracionário, pelo código da ação com um F no fim. Com o preço de uma ação, você já é sócio da empresa.
ETF. Uma cota compra um pedaço do índice inteiro, sem escolher empresa. Está em ETF: o que é e como funciona.
Fundos imobiliários. Cotas que costumam custar pouco e pagam rendimento todo mês. Estão em Fundos imobiliários.
Aportes todo mês. Mais importante que o valor da primeira compra é a regularidade das seguintes. Um aporte mensal fixo compra mais cotas quando o preço está baixo e menos quando está alto, sem você precisar adivinhar o momento.
Um começo possível, com números inventados
Quem ganha R$ 4.000 e gasta R$ 3.000 tem R$ 1.000 por mês para guardar. Se ainda não tem reserva, os primeiros meses vão todos para ela, até juntar uns seis meses de gastos: R$ 18.000, perto de um ano e meio de aportes. Parece muito tempo parado. É o tempo que impede o resto de desmoronar na primeira emergência.
Depois da reserva, os mesmos R$ 1.000 podem se dividir por uma regra simples, por exemplo metade em renda fixa e metade em bolsa (um ETF e alguns fundos imobiliários). A regra importa menos que manter a mesma regra por anos.
Rebalancear uma vez por ano
Com o tempo, a parte que subiu mais passa a pesar mais que o combinado. Uma vez por ano, olhe a carteira e direcione os aportes para a parte que ficou para trás, até voltar à proporção. É o jeito mais barato de comprar o que está barato e parar de acumular o que ficou caro, sem precisar vender e sem pagar imposto na venda.
O que evitar no começo
- Concentrar em uma ou duas ações "que você conhece". O conhecido parece seguro e não é. Veja Viés de familiaridade.
- Começar pelo day trade para "fazer o pouco virar muito". Os dados sobre quem tenta estão em Day trade vale a pena?.
- Perseguir o que subiu no mês. Está em Efeito manada na bolsa.
- Olhar a carteira todo dia. A oscilação diária não diz nada sobre o longo prazo, e a vontade de mexer vem dela.
Quanto tempo leva
Com pouco dinheiro, o que faz a carteira crescer nos primeiros anos são os aportes, não o rendimento. Rendimento de 10% sobre R$ 1.000 são R$ 100; um aporte de R$ 300 por mês são R$ 3.600 por ano. O juro composto aparece depois, quando a base já é grande. Quem entende isso para de procurar o investimento milagroso e passa a cuidar da regularidade.
O livro Investindo na Realidade é sobre esse caminho: sair da poupança por medo e do risco por impulso e construir patrimônio por camadas, no seu ritmo. Tem um capítulo grátis para ler antes de decidir.
Este artigo explica como funciona; não é recomendação individual de investimento.