Endividado: investir ou quitar primeiro?
A resposta é uma conta, não uma opinião: a taxa da dívida contra o rendimento do investimento. Quando quitar ganha sempre, a exceção que existe e a armadilha da bolsa para pagar dívida.
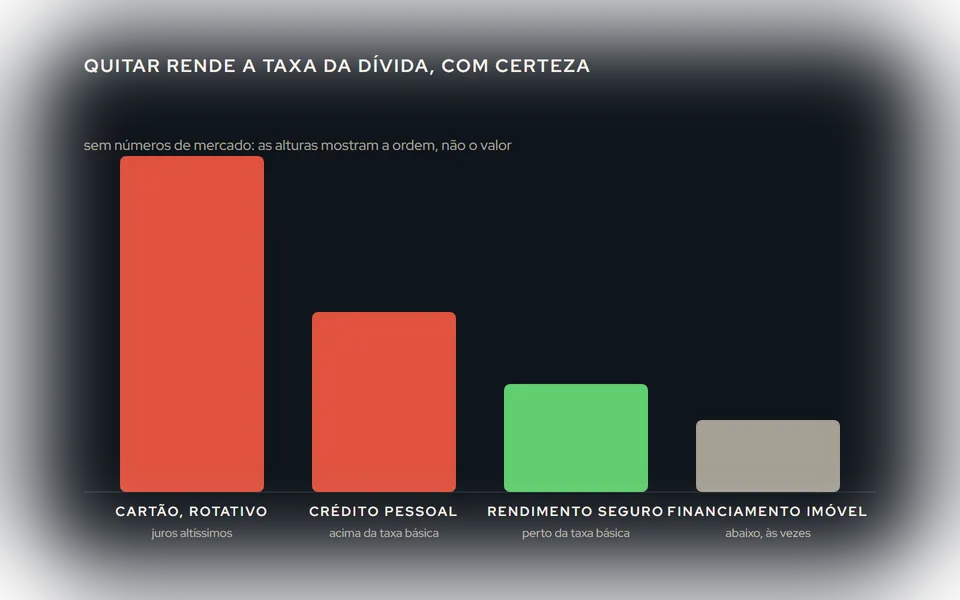
Tem uma pergunta que aparece com culpa junto: "estou com dívida, mas quero começar a investir. Faço os dois?" A resposta não é moral, é aritmética. Uma dívida é um investimento ao contrário: você paga juros em vez de receber. Quitar uma dívida de 3% ao mês é o mesmo que investir com retorno garantido de 3% ao mês. Não existe aplicação que pague isso com segurança. A conta decide.
A conta
Compare duas taxas: a que a dívida cobra e a que o investimento rende, no mesmo período.
- Cartão de crédito rotativo, cheque especial, crédito pessoal sem garantia: juros de dezenas de por cento ao ano, às vezes mais de cem. Nenhum investimento chega perto. Quitar primeiro, sem discussão.
- Financiamento de veículo, empréstimo consignado, parcelamentos com juros: costumam ficar entre a taxa básica e o dobro dela. Quitar ainda ganha da renda fixa na maioria dos casos, e ganha da variável na média com muito menos risco.
- Financiamento imobiliário, dívidas com juros abaixo da taxa básica: aqui a conta pode inverter. Se a dívida custa menos do que a reserva rende, manter a dívida e investir pode fazer sentido, desde que a parcela caiba com folga.
A regra que resume: dívida mais cara que o rendimento seguro, quita. Mais barata, compara com calma.
A exceção: a reserva pequena antes de tudo
Existe um caso em que vale guardar um pouco antes de quitar tudo: se você não tem nenhuma reserva, o próximo imprevisto vai virar dívida nova, mais cara. Uma reserva mínima (um mês de despesas, ou o suficiente para o imprevisto mais provável) protege o plano de quitação de ser destruído pelo primeiro pneu furado.
Depois dessa reserva mínima, tudo vai para a dívida mais cara, até acabar. Só então a reserva completa, do jeito que explicamos em Reserva de emergência e bolsa: a ordem certa.
A armadilha: usar a bolsa para pagar a dívida
É a tentação mais cara que existe: "vou investir em algo que rende mais para quitar a dívida mais rápido". A bolsa, e qualquer estratégia com robô, tem meses negativos e sequências de perda que fazem parte dela. Quem entra precisando do resultado no mês que vem entra no pior estado possível: sem tempo para a curva se formar e sem capital para aguentar a queda.
O resultado clássico: a queda normal da estratégia chega antes do ganho, a pessoa desliga no fundo, e agora tem a dívida original mais a perda. Renda variável é para o dinheiro da terceira camada, o que pode oscilar sem mudar a sua vida. Dinheiro que deveria estar pagando juros não é esse dinheiro.
Duas dívidas ao mesmo tempo: qual primeiro
Pela taxa, da mais cara para a mais barata. Cada real na dívida mais cara "rende" mais. Quem prefere pagar a menor primeiro pelo alívio de eliminar uma conta está trocando aritmética por psicologia, e às vezes vale: a sensação de progresso mantém o plano vivo. Se for esse o seu caso, faça de olhos abertos, sabendo que está pagando um pouco mais por isso.
Renegociar antes de quitar
Antes de mandar dinheiro para o cartão, negocie: a troca de uma dívida cara por uma mais barata (um empréstimo com garantia no lugar do rotativo, por exemplo) reduz a taxa e, portanto, o "retorno" de quitar. Cada ponto de juros a menos é dinheiro que vai para a próxima etapa mais cedo.
O plano, em ordem
- Reserva mínima para o imprevisto mais provável.
- Renegociar o que dá.
- Toda sobra na dívida mais cara, até acabar; depois na seguinte.
- Reserva completa.
- Só então investir, começando pela base segura.
- A variável, inclusive estratégias automatizadas, com o que puder oscilar, depois de tudo isso.
É exatamente a ordem das camadas do Investindo na Realidade, com uma camada antes: a dívida. Quem pula essa camada está construindo o patrimônio em cima de um buraco que cresce mais rápido do que qualquer coisa que se coloque em cima.