Viés de familiaridade: investir só no que você conhece
Investidores deixam mais de 90% das ações no próprio país. O viés de familiaridade, a concentração que ele cria e como diversificar pelo comportamento.
Por Marcelo Hoepfner
"Invisto no que conheço." Parece prudência, e é um dos conselhos mais repetidos do mercado. O problema é que conhecer uma marca, uma empresa ou um ativo não é o mesmo que saber o risco dele. O viés de familiaridade é a preferência pelo que é conhecido, só por ser conhecido, e ele produz carteiras concentradas que o dono acha diversificadas.
O investidor que fica em casa
Em 1991, os economistas Kenneth French e James Poterba mediram quanto das carteiras de ações ficava no próprio país. Nos Estados Unidos e no Japão, mais de 90%. Pela teoria, quem quer diversificar deveria ter ações do mundo inteiro, na proporção do tamanho de cada mercado. Quase ninguém tinha. O fenômeno ganhou nome, viés doméstico, e continua sendo medido até hoje.
No Brasil, a conta é a mesma: a bolsa brasileira é uma fração pequena do valor das bolsas do mundo, e é comum a carteira de ações de quem investe aqui ser toda daqui.
Como ele aparece
As ações das marcas do dia a dia. O banco da sua conta, a empresa de energia da sua cidade, a varejista onde você compra. Conhecer o produto dá sensação de conhecer o negócio, e não é a mesma coisa.
A empresa onde você trabalha. É a concentração mais perigosa: salário e investimento dependendo da mesma empresa. Se ela vai mal, os dois vão juntos.
O ativo de sempre, para quem opera. Operar só o mini-índice porque é o que você conhece é uma escolha legítima, desde que seja uma escolha. O problema é quando todas as estratégias, todos os horários e todo o capital dependem do mesmo movimento, e o dono chama isso de diversificação.
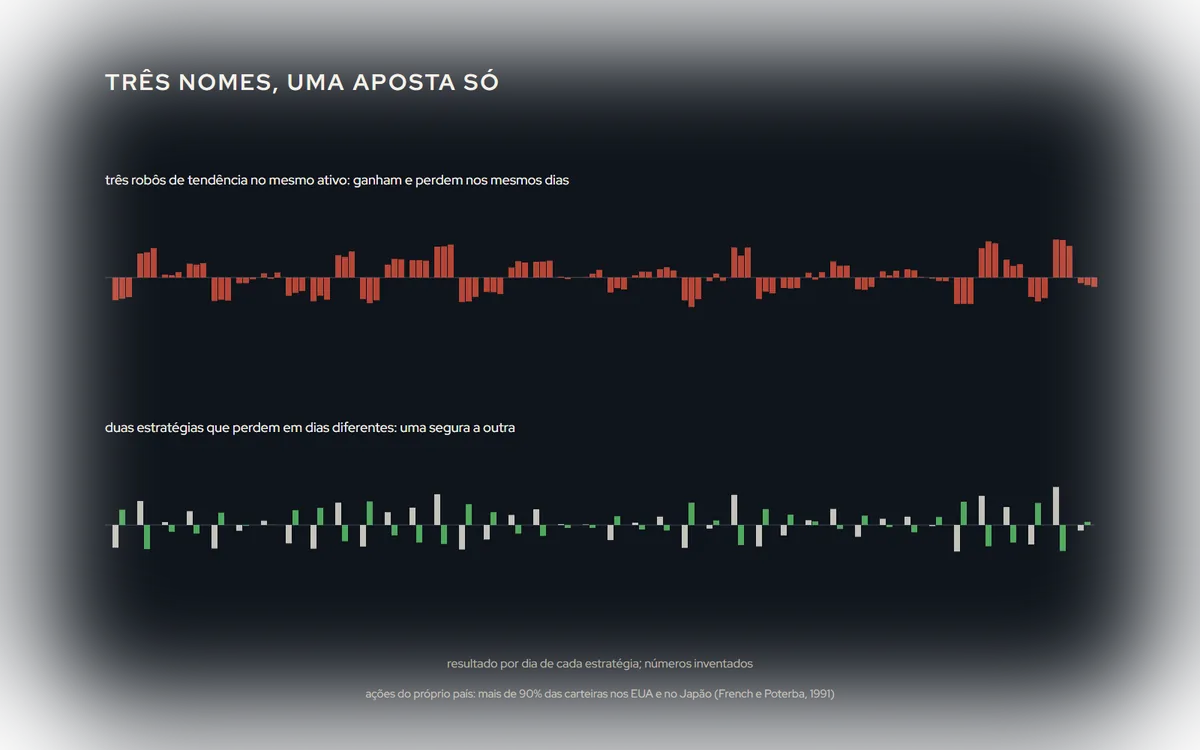
A mesma lógica em estratégias diferentes. Três robôs de tendência no mesmo ativo parecem três estratégias. No dia sem tendência, são uma só perdendo três vezes.
E quem opera só mini-índice?
Não há nada de errado em se especializar num ativo: conhecer o horário, a liquidez e o comportamento dele é vantagem. O viés aparece quando a especialização vira a única fonte de risco sem que ninguém tenha decidido isso. A pergunta é quanto do seu patrimônio depende do mesmo movimento do índice, somando as estratégias, as ações que você já tem e até o fundo da previdência. Se tudo cai no mesmo dia ruim, é uma aposta só, com vários nomes.
Um teste rápido do seu patrimônio
Some tudo o que você tem e responda, em porcentagem do total:
- Quanto está em reais, dependendo da economia brasileira?
- Quanto depende da empresa ou do setor onde você trabalha?
- Quanto está no mesmo tipo de ativo (só ações, só imóveis, só renda fixa)?
- Quanto das suas estratégias perde no mesmo tipo de dia?
Não existe porcentagem certa para todo mundo. O teste serve para trocar o "sinto que estou diversificado" por um número. Se alguma resposta passa de 80%, a concentração existe, e agora é uma decisão consciente, e não um efeito do que parecia familiar.
O custo
Concentração não é um erro em si; é risco a mais. O custo aparece quando o risco concentrado acontece: o setor que cai inteiro, o país que passa por crise, o ativo que muda de comportamento. O que parecia seguro por ser conhecido cai do mesmo jeito que o desconhecido, e cai junto com o resto da sua carteira.
Como corrigir
- Medir a concentração, não senti-la. Quanto da carteira depende do mesmo país, do mesmo setor, do mesmo ativo, do mesmo tipo de movimento?
- Diversificar pelo comportamento, não pelo nome. Duas estratégias diversificam de verdade quando perdem em momentos diferentes. Como isso se mede está em Juntar estratégias muda o risco.
- Separar o que você conhece do que você mediu. O histórico de um ativo ou de uma estratégia vale mais que a familiaridade com ele.
- Não colocar o investimento no mesmo lugar do salário.
Nos nossos portfólios na OnTick, a margem de cada portfólio é calculada pela série combinada das estratégias dele, que mostra quando as quedas coincidem e quando se compensam. O mapa dos outros vieses está em Psicologia do trader.