Dividendos e JCP: como funcionam, quando caem e o que mudou no imposto em 2026
Dividendo e JCP, a data com e a data ex, o que o dividend yield diz e não diz, e a regra nova de 2026 para dividendos acima de R$ 50 mil por mês.
Por Marcelo Hoepfner
Quando uma empresa dá lucro, ela pode fazer duas coisas com ele: reinvestir no próprio negócio ou distribuir aos acionistas. A parte distribuída chega à sua conta na corretora como dividendo ou como juros sobre capital próprio (JCP). Para muita gente, é o primeiro contato com a ideia de renda vinda da bolsa, e vale entender o que ela é e o que não é.
Dividendo e JCP: a diferença
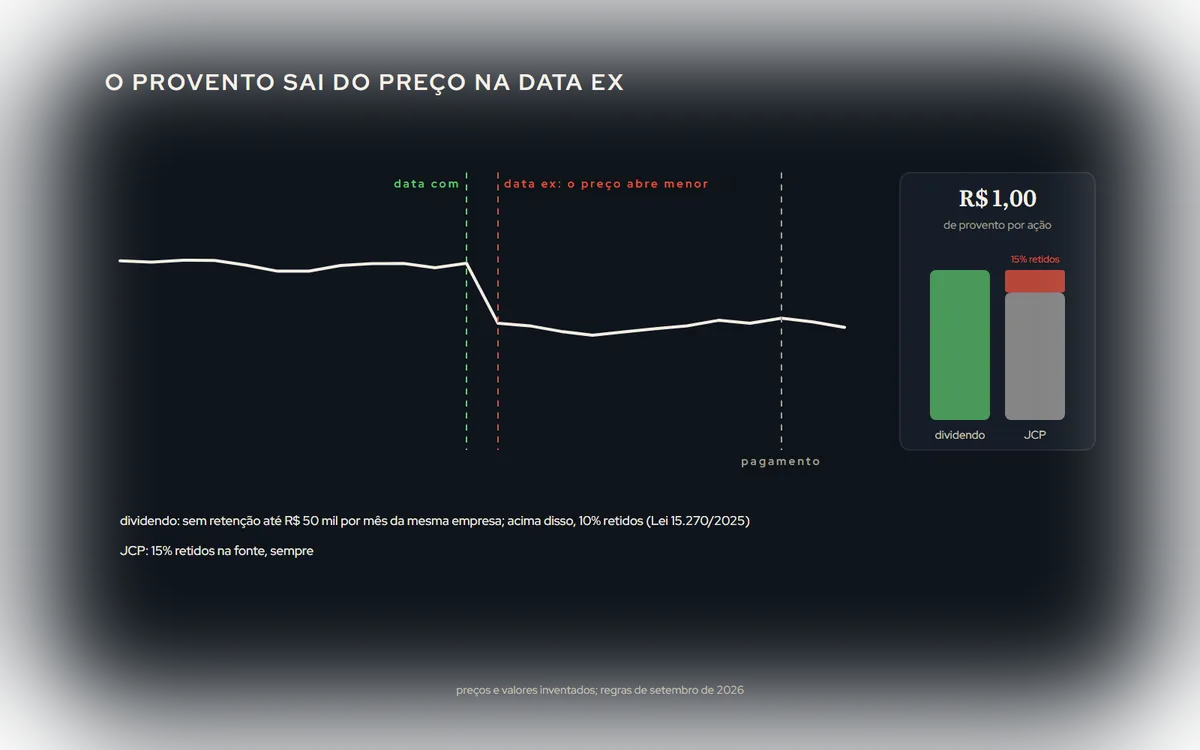
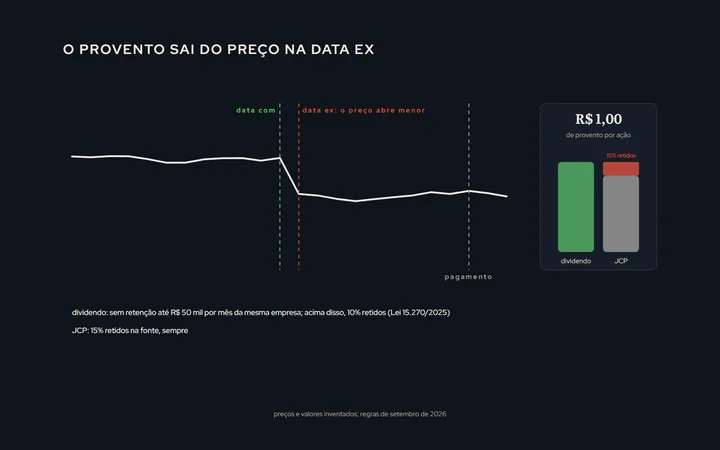
Dividendo é a parte do lucro repassada ao acionista. JCP é outra forma de distribuir lucro, que a empresa pode deduzir como despesa no imposto dela. Para você, a diferença está no imposto: o JCP tem 15% retidos na fonte, e chega já descontado. O dividendo, para a grande maioria dos investidores, chega sem desconto (a exceção está mais abaixo).
As datas que importam
- Data com: quem tem a ação no fim desse pregão tem direito ao provento.
- Data ex: a partir do dia seguinte, a ação é negociada sem o direito. O preço costuma abrir descontado de algo próximo ao valor do provento.
- Data de pagamento: quando o dinheiro cai. Pode ser semanas ou meses depois.
Comprar na véspera da data com para "pegar o dividendo" não é dinheiro de graça: o preço cai na data ex, e o dividendo que entra é, em boa parte, o valor que saiu da cotação.
O dividend yield
É o dividendo pago em 12 meses dividido pelo preço da ação. Um yield de 8% quer dizer que, pelo preço de hoje, a ação pagou 8% em proventos no último ano. Duas ressalvas:
- É o passado. A empresa pode pagar menos no próximo ano, e as que pagaram muito num ano bom costumam pagar menos no ano ruim.
- Yield alto pode ser preço caindo. Se a ação caiu à metade porque o negócio piorou, o yield dobra sem a empresa pagar um real a mais.
Dividendo alto não é sinônimo de bom investimento: é uma escolha da empresa sobre o que fazer com o lucro.
O que mudou no imposto em 2026
A Lei 15.270/2025 criou, a partir de janeiro de 2026, uma retenção de 10% na fonte quando uma mesma empresa paga a uma mesma pessoa física mais de R$ 50 mil de dividendos num mês. Nesse caso, o valor inteiro do mês é tributado. Abaixo disso, continua sem retenção.
A mesma lei criou um imposto mínimo para quem tem renda total acima de R$ 600 mil por ano, com alíquota que sobe até 10%, em que os dividendos entram na conta. E há uma regra de transição para lucros de até 2025 aprovados até o fim de 2025. A Receita publicou um perguntas e respostas com os detalhes.
Para quem recebe dividendos de uma carteira comum de ações, na prática nada mudou: é preciso uma posição muito grande numa única empresa para passar de R$ 50 mil num mês. Na dúvida, confirme com quem faz a sua declaração.
Na declaração
Dividendos e JCP entram na declaração anual, mesmo sem imposto a pagar: dividendos na ficha de rendimentos isentos (quando isentos), JCP na de tributação exclusiva. A corretora e a empresa mandam o informe. O que muda para quem vende ações está em Imposto de renda em ações.
Reinvestir ou gastar, com números inventados
R$ 20.000 numa carteira que paga 6% ao ano em dividendos, supondo que o preço das ações fique parado por dez anos, só para mostrar o efeito.
- Gastando os dividendos: você recebe R$ 1.200 por ano, R$ 12.000 em dez anos, e continua com os R$ 20.000 em ações.
- Reinvestindo: cada dividendo compra mais ações, que pagam mais dividendos. Em dez anos, a carteira vale perto de R$ 35.800, e passa a pagar cerca de R$ 2.150 por ano.
A diferença cresce com o tempo. Para quem ainda não vive da renda, reinvestir é o que faz a carteira de dividendos crescer; para quem já vive dela, o dividendo é a renda, e a questão passa a ser se ele se sustenta.
Dividendos e o resto da carteira
Uma carteira de dividendos é um jeito de investir no longo prazo, e tem o risco da bolsa inteiro: a ação que paga bem pode cair mais do que pagou. O que vem antes de qualquer ação está em Reserva de emergência e bolsa e em Como montar uma carteira com pouco dinheiro. O livro Investindo na Realidade trata de construir patrimônio por camadas, no seu ritmo, e tem um capítulo grátis.
Este artigo explica como funciona; não é recomendação de nenhuma ação.