Otimização de parâmetros e overfitting: quando o backtest vira ilusão
O otimizador acha o melhor conjunto do passado, e o passado não volta. Como reconhecer o ajuste, o que o walk-forward mede e como otimizar sem se enganar.
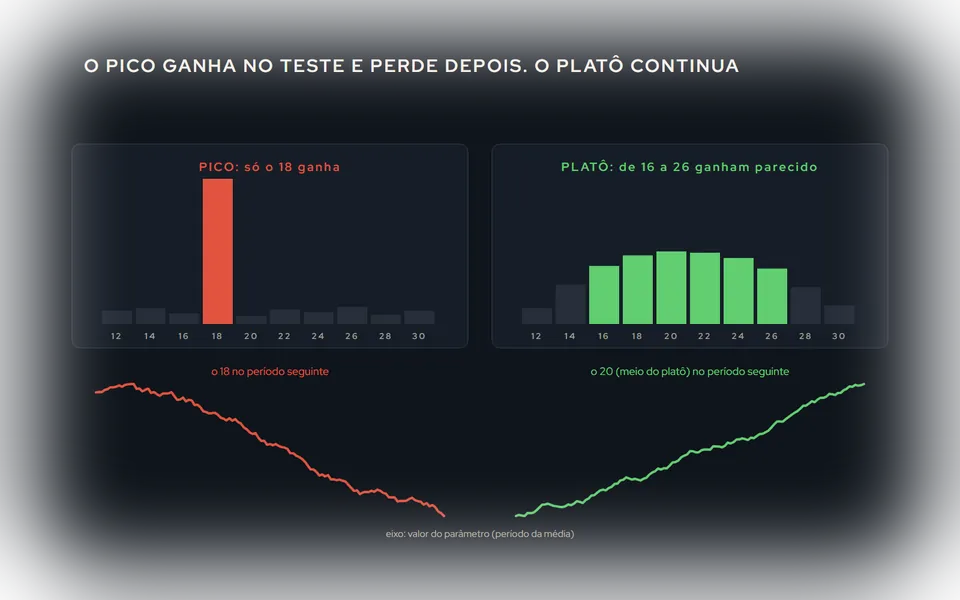
O otimizador do simulador é uma máquina de fazer o passado parecer previsível. Você dá a ele uma regra com três parâmetros, ele testa milhares de combinações e devolve a que mais ganhou. O número é lindo. E é o número de uma regra que foi esculpida para aquele pedaço de história, com o benefício de saber como ela terminou.
Isso é o overfitting: a regra se ajustou ao ruído do passado, não ao que se repete. O sinal de que aconteceu é simples e chega tarde: o mês seguinte não se parece com o teste.
Por que acontece
Todo histórico tem duas coisas misturadas: o que se repete (a tendência da tarde, o gap que fecha, a lateralidade do meio-dia) e o que aconteceu por acaso (aquele rompimento na terça que deu certo). Uma regra com parâmetros suficientes consegue capturar as duas. E o otimizador, que só olha o resultado, prefere a que capturou mais, inclusive o acaso.
Quanto mais parâmetros, mais fácil: com um período de média, você ajusta pouco; com período, múltiplo de ATR, horário de início, horário de fim, gatilho de breakeven e filtro de ADX, você tem seis botões, e seis botões ajustam quase qualquer coisa. Chamamos isso de graus de liberdade, e cada um custa uma parte da confiança no resultado.
Como reconhecer
O pico isolado. Otimize o período da média e olhe os vizinhos: 20 ganhou muito, 18 e 22 perderam. Isso não é uma regra; é uma coincidência de 20. Uma regra real tem um platô: 16, 18, 20, 22, 24 ganham parecido. O platô é o sinal de robustez; o pico é o sinal de ajuste.
O resultado bom demais. Fator de lucro 4, taxa de acerto 80%, curva reta. Estratégias reais não são assim, e a explicação mais provável para uma curva reta é que ela foi desenhada com o futuro na mão.
Muitos parâmetros para poucas operações. Seis parâmetros ajustados em 80 operações é ajuste garantido. A relação entre o número de operações e a confiança está em Quantas operações para julgar um robô.
Piorou fora da amostra. O teste definitivo, abaixo.
O walk-forward
A defesa é não deixar o otimizador ver o período em que a regra será julgada. Divida o histórico: otimize em 2021 e 2022, teste em 2023 com os parâmetros que saíram. Depois otimize em 2022 e 2023, teste em 2024. E assim por diante. O resultado que importa é a soma dos períodos de teste, porque é o único resultado em que a regra não sabia o futuro.
Uma regra que ganha nos períodos de otimização e perde nos de teste está ajustada. Uma que ganha menos, mas ganha nos dois, é uma regra. Explicamos os três tipos de teste em Backtest, forward test e walk-forward.
O simulador do MetaTrader 5 tem a divisão embutida: a opção de forward (um quarto, metade, ou uma data) reserva o fim do período para o teste e mostra os dois resultados lado a lado. Como usar está em Backtest no MetaTrader 5 hoje.
As regras para otimizar sem se enganar
- Menos parâmetros. Cada um precisa de um motivo que exista fora do teste. "Média de 21 porque é o mês em dias úteis" é um motivo; "21 porque ganhou mais" não é.
- Passos grandes. Otimizar o período de 10 a 30 de 5 em 5 mostra o platô; de 1 em 1 mostra picos que não existem.
- Escolha o meio do platô, não o pico. Se 16 a 24 ganham parecido, use 20, mesmo que 17 tenha ganhado mais.
- Otimize um de cada vez. Dois parâmetros juntos criam combinações que se ajustam entre si. Um por vez, com os outros fixos, mostra o efeito de cada um.
- Reserve o fim. Nunca otimize no período em que vai julgar.
- Desconfie do salto. Se o resultado otimizado é o dobro do resultado com os parâmetros padrão, o dobro veio do passado.
- Teste a versão não otimizada. Os parâmetros padrão dos indicadores (14 do IFR, 20 das bandas) existem há décadas. Se a estratégia só funciona com o seu conjunto especial, ela não funciona.
O otimizador genético
O MetaTrader 5 tem um otimizador genético, que não testa todas as combinações: testa algumas, cruza as melhores e evolui. É mais rápido e mais perigoso, porque acha o pico sem mostrar a paisagem em volta. Use-o para achar regiões e depois teste a região com passos fixos, para ver se é platô.
O que sobra
Otimizar não é errado; é necessário, porque nenhum parâmetro cai do céu. O erro é confundir o melhor do passado com o melhor do futuro. Uma regra otimizada com walk-forward, poucos parâmetros e platô é uma regra que você entende por que funciona. Uma regra com o melhor resultado do otimizador é uma regra que funcionou uma vez, em condições que não voltam.