Tutoriais · Backtest · MetaTrader 5
Backtest no MetaTrader 5 hoje, com ticks reais
O passo a passo atual do testador: ticks reais, histórico da corretora, depósito e custo, atraso de execução e reserva de forward. O que cada opção muda.
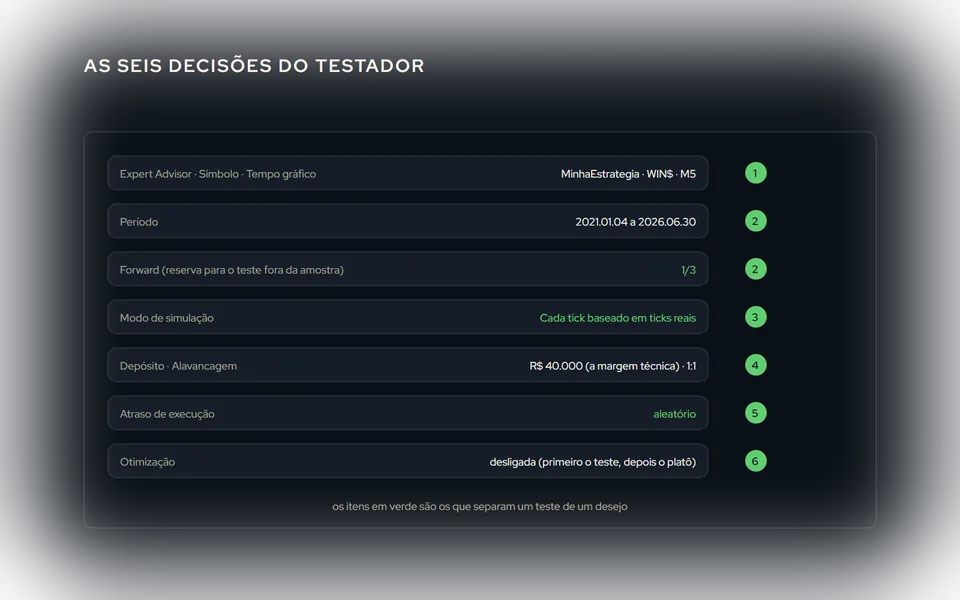
Escrevemos sobre o simulador do MetaTrader 5 há muitos anos, e o artigo continua no ar como registro. O testador mudou: ganhou os ticks reais, a simulação de atraso, a reserva de período para forward e a otimização em vários núcleos. Este é o passo a passo de hoje, com o que cada opção muda no resultado, e vale para quem vai testar um robô próprio, um comprado ou uma estratégia montada em blocos.
Abrir o testador
Exibir → Testador de Estratégias (ou Ctrl+R). O painel abre embaixo, com a aba Configurações. É nela que tudo acontece.
1. O que testar
Escolha o Expert Advisor, o símbolo (o WIN$ ou o contrato do mês, conforme a corretora nomeia) e o tempo gráfico da estratégia. O tempo gráfico do teste precisa ser o mesmo em que a estratégia foi pensada; testar uma regra de 5 minutos em 15 é testar outra regra.
2. O período
Datas de início e fim. Aqui a primeira decisão de honestidade: reserve o fim. A opção Forward divide o período: otimize e ajuste na primeira parte, e deixe a última (um quarto, metade ou uma data) para ver como a regra se sai sem ter sido ajustada nela. O relatório mostra os dois. Por que isso importa está em Otimização de parâmetros e overfitting.
3. O modo de simulação
A escolha que mais muda o resultado:
- Cada tick baseado em ticks reais. Usa os negócios de verdade que a corretora gravou. É o modo honesto para day trade e o único que reproduz o que a regra veria. Depende do histórico de ticks do servidor da corretora, que tem começo e às vezes buracos.
- Cada tick. Ticks gerados a partir dos candles de 1 minuto, por interpolação. Rápido, aproximado, e otimista em regras que dependem do caminho do preço dentro do candle (stop e alvo no mesmo candle).
- OHLC de 1 minuto. Só quatro preços por minuto. Serve para uma primeira olhada em regras de candle fechado.
- Somente preços de abertura. Para regras que decidem uma vez por candle, no fechamento. Muito rápido; inútil para stops intracandle.
Para uma estratégia de mini-índice com stop e alvo, use ticks reais. Se o histórico não alcança o período que você quer, use "cada tick" sabendo que ele é generoso.
4. Depósito, moeda e alavancagem
O depósito inicial define a base do percentual de queda e a margem disponível. Coloque o capital que você de fato vai usar (a margem técnica, que explicamos em Margem técnica), não um milhão. Com depósito irreal, a queda percentual fica irreal e a estratégia nunca "quebra" no teste.
5. Custo e atraso
O simulador usa o spread do histórico (ou um fixo, se você definir). A comissão por contrato entra pelas propriedades do símbolo em algumas corretoras, ou como parâmetro do próprio robô. E a opção de atraso (execução sem atraso, atraso aleatório ou fixo em milissegundos) simula o tempo entre a ordem e a execução, que no mini-índice vira deslize. Teste com atraso aleatório e compare com "sem atraso": a diferença é o custo de execução da sua regra. A conta inteira está em Custo operacional na B3.
6. Rodar e ler
Iniciar. Ao terminar, quatro abas: Gráfico (a curva de capital), Backtest (a tabela de números), Operações (cada ordem) e Diário (o que o robô escreveu). O relatório completo se exporta com o botão direito. O que cada número da tabela quer dizer está em Como ler o relatório do Strategy Tester.
Antes dos números, olhe a curva: uma curva reta é suspeita, e uma curva com um degrau gigante é uma operação só. Depois, a aba Operações: as entradas estão onde a regra manda? O stop está do lado certo? Um backtest com resultado bom e operações erradas é um bug com sorte.
7. Otimizar (com cuidado)
A caixa Otimização liga o otimizador: completo (todas as combinações), genético (evolui as melhores) ou por parâmetros marcados na aba Parâmetros. Marque poucos parâmetros, com passos largos, e use a reserva de forward. Depois, na aba Otimização, olhe os vizinhos do melhor: um platô é regra, um pico é acaso.
O que o teste não mostra
O deslize real, a fila do book, a corretora que recusa uma ordem, o terminal que cai. O backtest é a referência; a conta demo é o ensaio; a real é a prova. As três diferem, e o motivo está em Backtest, conta demo e conta real.
No Centurion, o Executor é um Expert Advisor, e a fidelidade das estratégias aos robôs de origem foi conferida em backtest, operação a operação; o que vale para um robô programado vale para uma estratégia em blocos. E as regras de leitura são as mesmas: reserva de forward, ticks reais, custo dentro.