Backtest · Tutoriais · MetaTrader 5
Como ler o relatório do Strategy Tester
A tabela do testador tem trinta números e cinco importam. Quais são, o que cada um mede, os três que enganam e a ordem em que ler antes de acreditar.
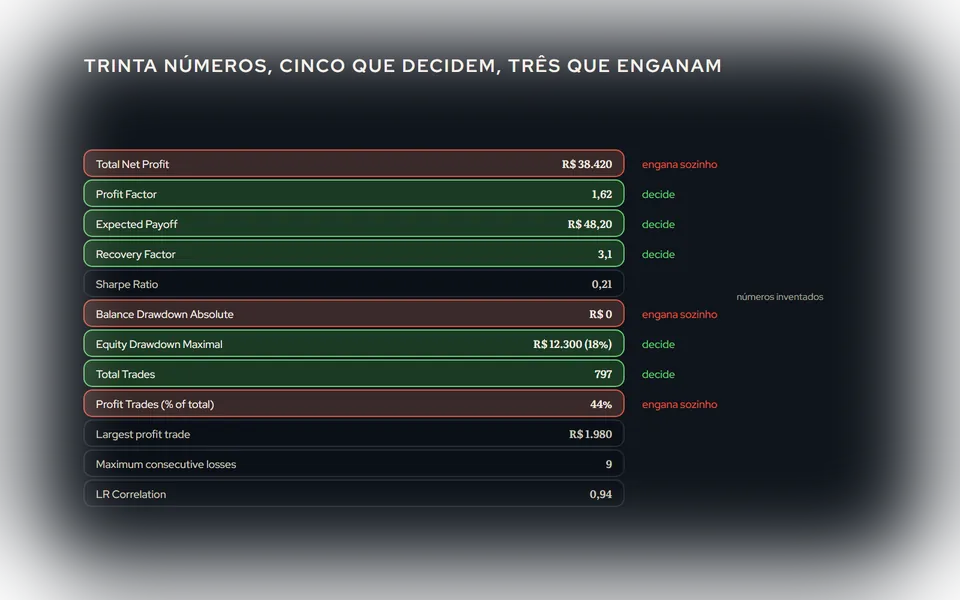
O testador termina e mostra uma tabela com trinta números. A maioria das pessoas olha o primeiro (o lucro líquido) e decide. É o número que menos diz. Este é o guia da tabela: o que cada linha mede, quais importam, quais enganam, e a ordem em que a gente lê antes de acreditar em qualquer backtest.
Antes da tabela: a curva
A aba Gráfico mostra a curva de saldo (o que fechou) e a de patrimônio (com as posições abertas). Olhe a curva antes de qualquer número:
- Sobe em degraus parecidos ao longo do período inteiro? Bom sinal.
- Sobe num salto só e anda de lado o resto? Uma operação ou um mês fez tudo.
- Reta demais? Suspeito: ou o modo de teste foi generoso, ou o robô olhou o futuro (o candle em formação, um indicador recalculado).
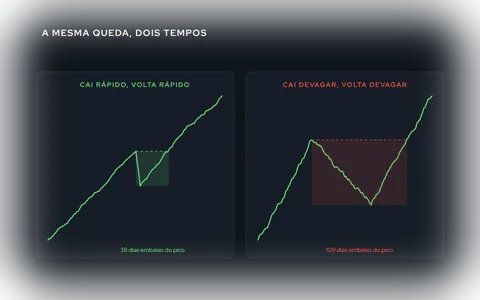
- Tem uma queda funda? Meça a profundidade e o tempo até o novo pico; é o que a tabela chama de drawdown e não mede em tempo. Sobre o tempo: Tempo de recuperação.
Os cinco que importam
Fator de lucro (Profit Factor). Soma dos ganhos dividida pela soma das perdas. Abaixo de 1, perde. Entre 1 e 1,3, empata com o custo real. Acima disso, começa a interessar, e acima de 3 é para desconfiar. É o número mais completo da tabela, e explicamos como ele se relaciona com os outros em Fator de lucro, payoff e taxa de acerto.
Drawdown máximo do patrimônio (Equity Drawdown Maximal), em valor e em percentual. A maior queda do pico ao fundo. É o número que define o capital necessário e o que decide se você aguenta a estratégia. Use o de patrimônio (equity), não o de saldo: o de saldo ignora a posição aberta, e a pior queda costuma acontecer com posição aberta. Como ler: Drawdown: como ler a perda máxima.
Total de operações (Total Trades). A amostra. Abaixo de 100, a tabela inteira é ruído; a régua está em Quantas operações para julgar um robô.
Resultado esperado (Expected Payoff). O lucro líquido dividido pelo número de operações: quanto cada operação rende em média. É o número que se compara com o custo por operação: se o custo de ida e volta é R$ 1,60 por contrato e o resultado esperado é R$ 2,00, a estratégia vive de R$ 0,40. Sobre o custo: Custo operacional na B3.
Fator de recuperação (Recovery Factor). O lucro líquido dividido pelo drawdown máximo. Quantas vezes a estratégia ganhou a própria pior queda no período. Abaixo de 2 em vários anos é pouco; é um jeito rápido de comparar duas estratégias com resultados diferentes.
Os três que enganam
Lucro líquido total (Total Net Profit). Depende do período, do lote e do depósito. Uma estratégia ruim com lote grande e dez anos de teste tem um lucro líquido grande. Só faz sentido dividido pelo tempo e pela queda (é o fator de recuperação).
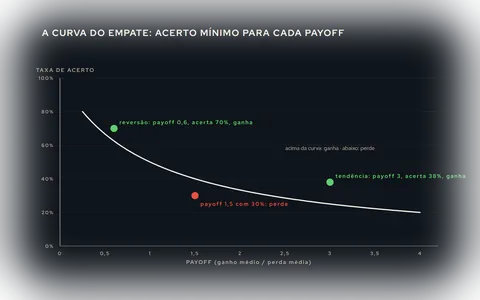
Taxa de acerto (Profit Trades %). 80% de acerto com payoff 0,2 perde. 35% com payoff 3 ganha. A taxa sozinha não diz nada, e é o número mais usado na propaganda.
Drawdown absoluto (Balance Drawdown Absolute). Quanto o saldo caiu abaixo do depósito inicial. Se a estratégia subiu primeiro e caiu depois, o absoluto é zero, mesmo com uma queda enorme no caminho. É o drawdown que os relatórios de vendedores adoram, porque quase sempre é pequeno. Ignore; use o máximo.
Os que ajudam a entender
- Ganho médio e perda média (Average profit trade / loss trade): o payoff é a divisão dos dois.
- Maior ganho e maior perda (Largest): se o maior ganho é um quarto do lucro total, a estratégia é uma operação e o resto.
- Sequências máximas de ganhos e de perdas (Maximum consecutive): a sequência de perdas é o que o dimensionamento precisa aguentar. Sobre isso: Dimensionamento de posição.
- Compras e vendas separadas (Short / Long Trades): uma estratégia que só ganha comprada em período de alta não foi testada; foi carregada pelo mercado.
- Índice de Sharpe: retorno por unidade de variação. Serve para comparar estratégias; o valor absoluto depende de como o testador o calcula (por operação, não por ano), e não se compara com o Sharpe de um fundo.
- Correlação LR e erro padrão LR: o quanto a curva se parece com uma reta. Correlação perto de 1 é uma curva regular; perto de 0, uma curva de saltos. Explicamos em Desvio padrão e regressão linear no relatório do backtest.
- Z-score: se ganhos e perdas vêm em sequências além do acaso. Curiosidade estatística; raramente muda uma decisão.
A ordem em que a gente lê
- A curva. Regular ou não? Uma queda funda?
- Total de operações e período. Há amostra e há anos?
- Drawdown máximo do patrimônio. Cabe no capital?
- Fator de lucro e resultado esperado, com o custo dentro. Sobra alguma coisa?
- Fator de recuperação. Quantas vezes ganhou a pior queda?
- Compras e vendas, maior operação, sequências. O resultado depende de uma coisa só?
- Só então o lucro líquido, para saber o tamanho, não a qualidade.
E depois de tudo: a aba Operações, para ver se as entradas e os stops estão onde a regra manda. Um relatório bonito com operações erradas é um bug. Como configurar o teste para que o relatório mereça a leitura está em Backtest no MetaTrader 5 hoje.