Investimentos · Robôs de investimento
Aversão à perda e efeito disposição: por que você corta o ganho e segura a perda
Perder dói cerca de duas vezes mais do que ganhar alegra. O que isso faz com o stop e com o alvo, o que o estudo de 10 mil contas mostrou e a regra que corrige.
Por Marcelo Hoepfner
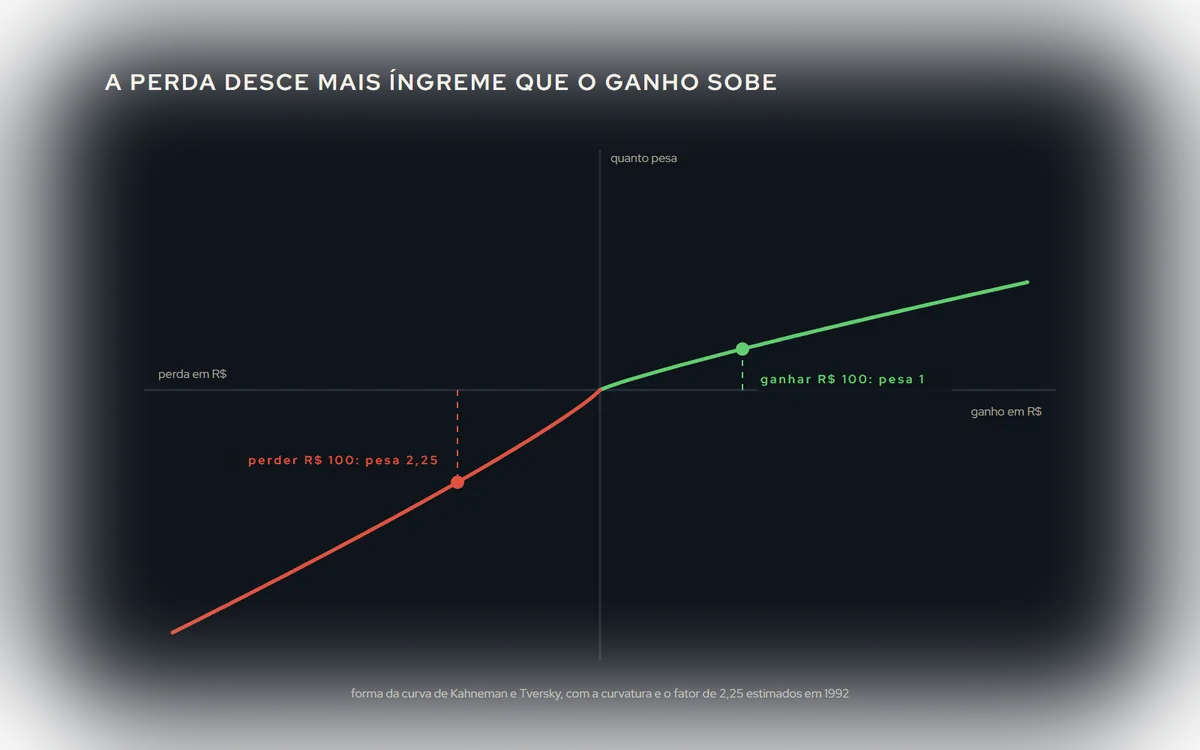
Perder R$ 100 dói mais do que ganhar R$ 100 alegra. Não um pouco mais: cerca de duas vezes mais. É a aversão à perda, a descoberta mais conhecida de Daniel Kahneman e Amos Tversky, publicada na teoria da perspectiva, em 1979. Numa estimativa de 1992, os dois chegaram a um fator de 2,25: a mesma quantia pesa 2,25 vezes mais quando é perda. Kahneman conta que a maioria das pessoas recusa uma aposta de cara ou coroa em que perderia 100 ou ganharia 150: o ganho possível é maior, e mesmo assim não compensa a dor da perda possível.
Na vida, isso protege. No trade, produz o padrão mais caro que existe: cortar o ganho cedo e deixar a perda correr.
O efeito disposição
Em 1985, Hersh Shefrin e Meir Statman deram nome ao comportamento: efeito disposição, a disposição de vender o que está ganhando e segurar o que está perdendo. Em 1998, Terrance Odean mediu isso em 10 mil contas de uma corretora americana, de 1987 a 1993. Fora do mês de dezembro, os investidores realizavam 14,8% dos ganhos que tinham na carteira e só 9,8% das perdas. Vendiam o que subia, guardavam o que caía.
E o pior: as ações vendidas no lucro continuavam, em média, rendendo mais do que as guardadas no prejuízo. A decisão não era só emocional; era cara.
Por que acontece
Com o ganho na mão, a cabeça quer garantir: realizar é transformar um ganho que pode sumir num ganho certo. Com a perda na mão, a cabeça quer evitar a certeza: enquanto não vende, a perda "ainda não é real". A mesma pessoa é cautelosa com o ganho e aventureira com a perda.
Somam-se dois parentes:
- O efeito dotação. O que é nosso parece valer mais. Num experimento clássico de Kahneman, Knetsch e Thaler, de 1990, quem ganhava uma caneca pedia cerca do dobro para vendê-la do que quem não tinha a caneca aceitava pagar. A posição aberta vira "minha", e sair dela parece perda de algo que é seu.
- O custo afundado. "Já perdi tanto nessa operação que agora preciso esperar voltar." O dinheiro perdido não volta por você esperar; a única pergunta útil é se você entraria nessa posição agora, a esse preço.
O que isso faz com uma estratégia
Suponha uma regra com stop de 100 pontos e alvo de 200, que acerta 40% das vezes. Pela regra, a cada dez operações: 4 ganhos de 200 e 6 perdas de 100. Saldo: 200 pontos positivos.
Agora a mesma regra operada com aversão à perda: o ganho é realizado em 100 "para garantir", e o stop é afastado para 150 "para dar espaço". Se a taxa de acerto não mudar, são 4 ganhos de 100 e 6 perdas de 150: saldo de 500 pontos negativos. A regra era boa. A execução transformou em ruim, sem mudar uma linha dela.
É exatamente o que desfaz o payoff de uma estratégia, e está em Fator de lucro, payoff e taxa de acerto.
Aversão à perda em quem usa robô
Automatizar a execução tira a aversão à perda de cada operação, mas ela volta num nível acima:
- Desligar a estratégia depois de alguns stops, para "parar de perder", e perder a recuperação que o histórico dela mostra que vem depois.
- Religar só depois que ela volta a ganhar, pegando a fase boa pela metade.
- Fechar na mão a operação que está ganhando, para garantir, e deixar correr a que está perdendo, esperando o stop, que é o efeito disposição de volta.
A defesa é a mesma: critério escrito antes, para ligar, desligar e intervir, e julgamento pela amostra longa. Está em Day trade com robô quando a meta é o longo prazo.
O que corrige
- Stop e alvo decididos antes da entrada, com base no mercado (a volatilidade, os níveis), e não no quanto você aguenta ver no dia.
- Execução que não passa pelo seu dedo. Um stop que está na plataforma, ou no robô, sai quando tem que sair.
- Regras escritas para proteger o ganho, no lugar do impulso de realizar: breakeven depois de um tanto de ganho, realização parcial, stop móvel. Estão em Breakeven, Realização parcial e Stop móvel.
- Um limite de perda do dia, que encerra a discussão com você mesmo. Veja Limite de perda por dia, semana e mês.
- Olhar a operação encerrada pelo que a regra mandava, e não pelo resultado. Uma perda dentro da regra é uma operação certa.
O livro Dias de Fúria no Mercado é sobre o dia em que você tira o stop "só desta vez", e sobre os protocolos que impedem esse dia de destruir a conta. O mapa dos outros vieses está em Psicologia do trader.