Investimentos · Análise técnica
Ancoragem: o preço que você pagou não significa nada para o mercado
O viés de ancoragem: o experimento da roleta (25% contra 45%), o preço de entrada, a máxima do ano e o número redondo, e como a regra se livra da âncora.
Por Marcelo Hoepfner
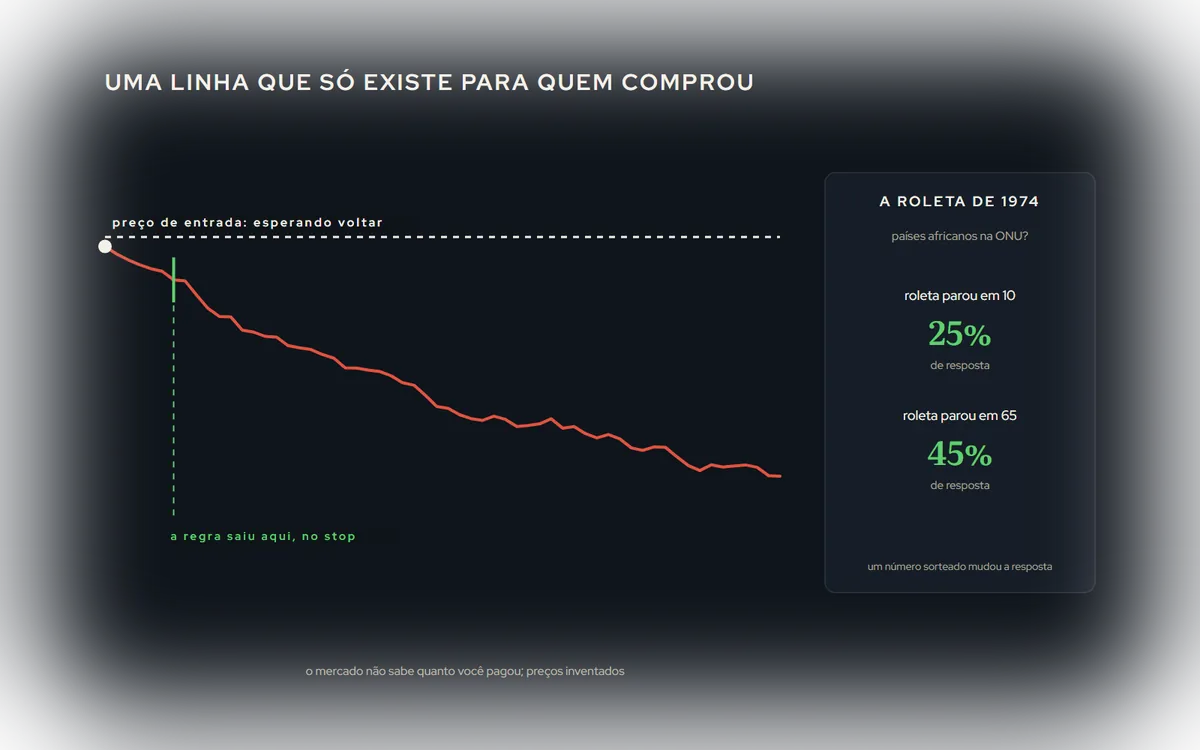
Ancoragem é deixar um número guiar uma estimativa, mesmo quando ele não tem nada a ver com a pergunta. O primeiro número que aparece vira a âncora, e a decisão se ajusta a partir dele, quase sempre pouco.
A roleta que mudou a resposta
Em 1974, Amos Tversky e Daniel Kahneman giravam diante de voluntários uma roleta preparada para parar em 10 ou em 65. Depois perguntavam: a porcentagem de países africanos na ONU é maior ou menor que esse número? E qual é?
Quem viu a roleta parar em 10 respondeu, em média, 25%. Quem viu parar em 65 respondeu 45%. Um número sorteado na frente da pessoa, sabidamente aleatório, mudou a resposta em 20 pontos.
Se uma roleta faz isso, imagine o preço que você pagou.
As âncoras de quem opera
O preço de entrada. É a âncora mais cara. A pergunta "saio agora?" vira "já voltou ao preço que eu paguei?". O mercado não sabe quanto você pagou, e o preço de entrada não tem nenhuma informação sobre o que o preço vai fazer. Esperar "voltar ao zero a zero" é deixar a decisão com um número que só importa para você.
A máxima do ano, ou de sempre. "Já caiu 40% do topo, está barato." Barato em relação a quê? A máxima é o preço que alguém pagou num momento que já passou. Um ativo que caiu 40% pode cair mais 40%.
A meta do mês. "Preciso de mais R$ 800 para fechar o mês." A meta vira âncora, e a estratégia passa a ser operada em função dela: mais lote no fim do mês, mais risco quando falta. O mercado não fecha o mês com você.
O resultado de ontem. O dia de ontem, bom ou ruim, vira a régua do dia de hoje.
A âncora que o mercado inteiro tem
Há um caso em que a ancoragem vira informação: quando todo mundo tem a mesma âncora. Números redondos, a máxima e a mínima do dia anterior, o fechamento de ontem: são âncoras coletivas, e por isso muitas ordens ficam paradas perto delas. É por esse motivo, e não por mágica, que esses preços funcionam como suporte e resistência. Está em Suporte e resistência.
A diferença é de quem é a âncora. A sua, particular, não move o mercado. A de todo mundo, move.
O preço-alvo como âncora
Relatórios de análise costumam trazer um preço-alvo para a ação: "potencial de alta de 30%". O número vira âncora. A ação sobe 20% e parece que "ainda tem 10% para subir"; cai 20% e parece "ainda mais barata". O preço-alvo é uma estimativa com muitas hipóteses, e ele muda quando as hipóteses mudam. Usá-lo como régua fixa é deixar a estimativa de outra pessoa decidir por você.
A âncora do resultado passado
O melhor mês da sua estratégia vira a régua de todos os outros, e todo mês comum parece fraco. Ou o contrário: o pior mês vira a régua do risco, e a estratégia passa a parecer mais perigosa do que é. A régua certa é a distribuição inteira dos meses, com a média e as fases ruins, e não um mês marcante.
Como se livrar dela
- Stop e alvo pelo mercado, não pela entrada. A distância do stop vem da volatilidade (o ATR) ou de um nível que todos veem, não de "quanto eu aceito perder desse preço". Veja ATR: o tamanho do movimento.
- A pergunta da posição nova. Com a posição aberta, pergunte: "se eu não tivesse nada, entraria agora, a esse preço, com esse stop?" Se a resposta é não, a posição só existe por causa da âncora.
- Nada de meta em reais por período. Meta de processo (seguir a regra, respeitar o limite) no lugar de meta de resultado. O limite de perda por período é um freio; a meta de ganho por período é uma âncora. Veja Limite de perda por dia, semana e mês.
- Julgar a estratégia pela régua certa. Contra o que o histórico dela mostrou, e contra o CDI e o Ibovespa do jeito certo, não contra o melhor mês que ela já teve. Está em Comparar um robô com o CDI e o Ibovespa.
Uma regra executada por robô não sabe o preço que você pagou nem a meta do seu mês: sai pelo stop, pelo alvo ou pelo tempo, como foi escrita. O mapa dos outros vieses está em Psicologia do trader.