Análise técnica · Robôs de investimento
ATR (Average True Range): o tamanho do movimento, no stop e no lote
Como o ATR é calculado (a amplitude verdadeira e a média de 14), o que ele mede e o que não mede, e como usar no stop, no alvo, no lote e como filtro.
Por Marcelo Hoepfner
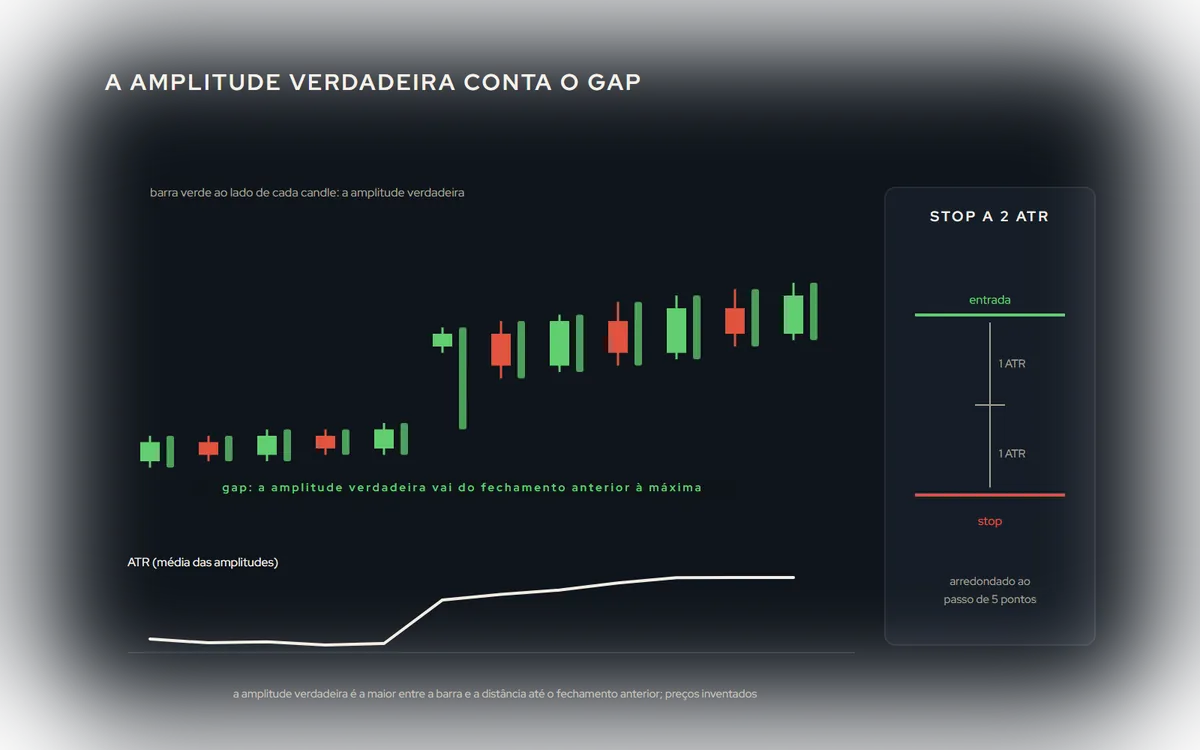
O ATR responde uma pergunta só: quanto o preço costuma andar por barra, agora. Não diz para onde. Diz o tamanho. E é por isso que ele é o indicador mais útil que quase ninguém usa para entrar: o lugar dele é no stop, no alvo, no lote e no filtro, onde o tamanho do movimento decide tudo.
Como é calculado
O ATR (Average True Range, amplitude verdadeira média) foi criado por J. Welles Wilder em 1978, junto com o ADX e o SAR parabólico. A conta tem dois passos.
A amplitude verdadeira de cada barra é a maior destas três distâncias:
- máxima menos mínima da barra;
- máxima da barra menos o fechamento da barra anterior;
- fechamento da barra anterior menos a mínima da barra.
As duas últimas existem por causa do gap. Se o mini-índice fechou ontem em 128.000 e abriu hoje em 128.600, com a primeira barra indo de 128.550 a 128.700, a amplitude da barra é 150 pontos, mas o movimento verdadeiro desde o último preço conhecido é 700. O ATR conta os 700.
A média dessas amplitudes, normalmente em 14 barras, com a suavização do próprio Wilder (cada barra nova pesa 1/14 e o resto vem da média anterior). O resultado está em pontos do ativo: um ATR de 180 no gráfico de 5 minutos do mini-índice quer dizer que a barra típica, agora, anda 180 pontos.
O que ele não mede
- Direção. O ATR sobe numa queda forte e numa alta forte. É o mesmo número.
- O futuro. É uma média do que já passou. Quando uma notícia muda o dia, o ATR demora barras para perceber.
- Comparação entre ativos. Um ATR de 180 no mini-índice e de 8 no mini dólar não dizem qual é mais agitado; cada um está na unidade do seu ativo. Para comparar, divida pelo preço.
No stop
O stop fixo em pontos tem um problema: 150 pontos é folgado num dia parado e apertado num dia agitado. O stop em ATR se ajusta sozinho. Stop a 2 ATR do preço de entrada: com ATR de 100, fica a 200 pontos; com ATR de 250, a 500.
Um detalhe que a conta esquece: o ATR dá números quebrados (2 × 93 = 186), e o mini-índice anda de 5 em 5 pontos. O stop precisa ser arredondado para o passo do ativo, e a regra precisa dizer para que lado. As famílias de stop móvel que usam o ATR (o stop ATR, o Chandelier, o SuperTrend) estão em Stop móvel, trailing stop e stop ATR e em SuperTrend.
No lote
Stop que cresce com o ATR tem um efeito colateral: com o mesmo lote, o prejuízo por operação cresce junto. A saída é o lote cair quando o ATR sobe, para o risco em reais ficar constante:
- Risco por operação: R$ 200.
- Stop: 2 ATR. Com ATR de 150, são 300 pontos, R$ 60 por contrato.
- Lote: R$ 200 ÷ R$ 60 = 3 contratos (R$ 180 de risco).
- Se o ATR vai a 250, o stop vai a 500 pontos (R$ 100 por contrato), e o lote cai para 2.
É a conta de Dimensionamento de posição, com o stop vindo do ATR.
No alvo e no filtro
Alvo em ATR: sair a 3 ATR, por exemplo, mantém a relação entre alvo e stop constante em qualquer dia.
Filtro de volatilidade mínima: não operar quando o ATR está abaixo de um limite, porque o mercado parado não paga o custo. Filtro de volatilidade máxima: não operar quando está acima, porque a regra não foi feita para dia de pânico. Os dois limites precisam sair do teste, não do gosto. Mais sobre o que é volatilidade e como ela vem em ondas está em Volatilidade.
Os parâmetros
O período de 14 é o de Wilder e o mais usado. Períodos curtos reagem rápido e oscilam muito; longos são estáveis e atrasados. O tempo gráfico muda tudo: o ATR do gráfico de 1 minuto e o do diário são números de outra ordem de grandeza. Escolha o ATR do mesmo tempo gráfico em que a regra opera, e teste o multiplicador do stop numa faixa, não num número só. Um resultado que só existe com 2,3 ATR e desaparece com 2,0 e 2,5 é ruído. Veja Otimização de parâmetros e overfitting.
No robô
No Centurion, o ATR é um dos modos de cálculo do stop loss, está no stop móvel StopATR, no SuperTrend e no canal de Keltner, e o dimensionamento pelo percentual de risco do capital faz a conta do lote pela distância do stop.