Volatilidade: o que é, como se mede e o que muda na estratégia
Volatilidade é o tamanho do vaivém do preço. As réguas que a medem (desvio padrão, ATR, amplitude do dia), por que vem em ondas e o que muda no stop e no lote.
Por Marcelo Hoepfner
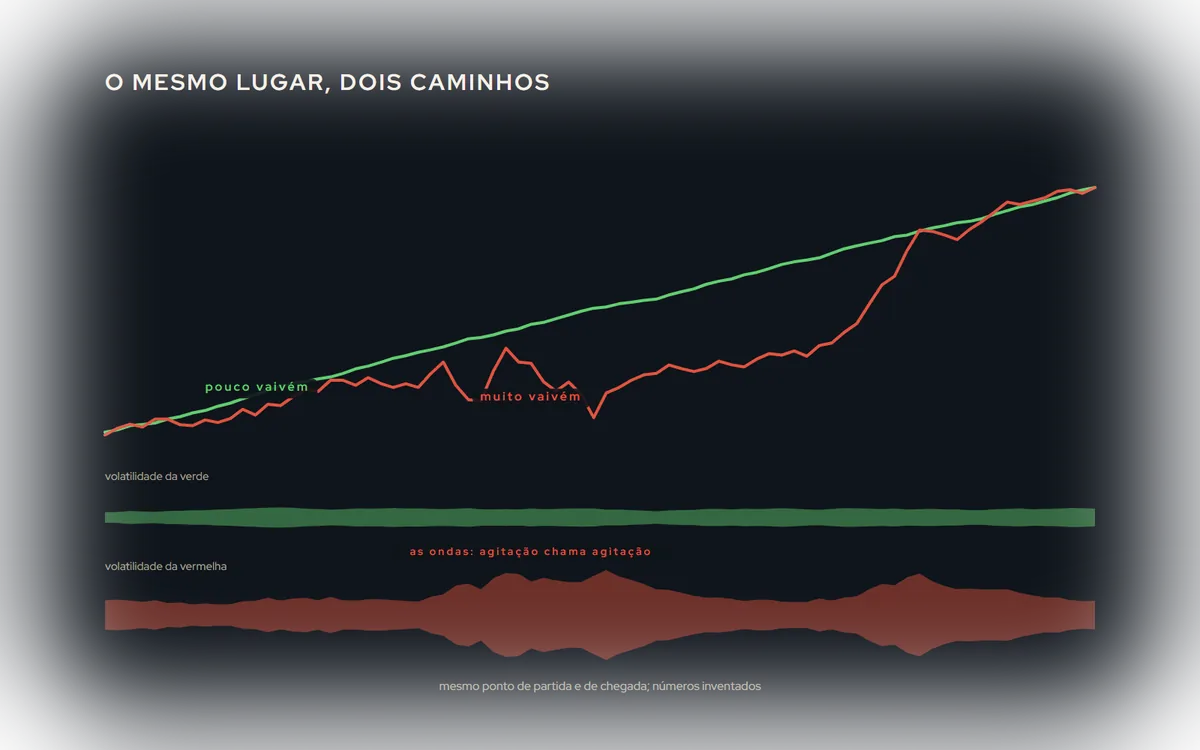
Volatilidade é o quanto o preço balança. Não é para onde ele vai: é o tamanho do vaivém no caminho. Um ativo que sobe 10% num ano andando sempre um pouco por dia e outro que sobe os mesmos 10% com dias de mais 4% e menos 5% chegaram ao mesmo lugar. O segundo é muito mais volátil, e segurar o segundo é outra experiência.
Volatilidade alta não é boa nem ruim. É mais movimento: mais oportunidade para quem tem regra feita para ela, mais stop para quem não tem.
As réguas
Desvio padrão dos retornos. A medida clássica: quanto os retornos diários se espalham em torno da média. Para comparar com outros ativos e com o que se publica, costuma ser anualizado, multiplicando pela raiz de 252 (os pregões de um ano). Uma volatilidade diária de 1,2% vira uma anual de cerca de 19%. É a régua de quem compara ativos e carteiras. As Bandas de Bollinger são o desvio padrão desenhado no gráfico: Bandas de Bollinger.
ATR. A amplitude média das barras, em pontos, contando os gaps. É a régua de quem opera, porque fala na unidade do stop. Está em ATR: o tamanho do movimento.
Amplitude do dia. Da máxima à mínima do dia, em pontos ou em porcentagem. A mais simples, e a que qualquer um entende: "hoje o índice andou 2.000 pontos de ponta a ponta".
Volatilidade implícita. A que o mercado de opções está precificando para o futuro, em vez da que já aconteceu. A B3 tem até um índice de volatilidade do Ibovespa calculado assim, com contrato futuro próprio. Para quem opera mini-índice com robô, é mais termômetro que ferramenta.
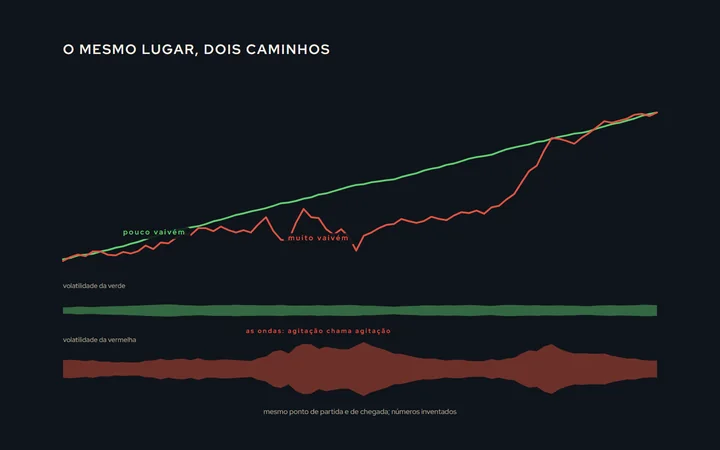
Ela vem em ondas
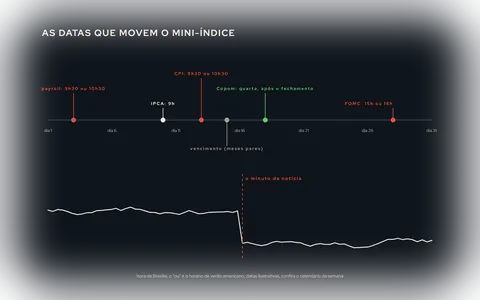
Uma das regularidades mais estudadas dos preços é que a volatilidade se aglomera: dia agitado costuma vir seguido de dia agitado, e semana calma de semana calma. Crises não duram um dia; duram semanas de amplitude grande. O circuit breaker acionado seis vezes em março de 2020 é o exemplo extremo, e está em Circuit breaker na B3.
Para quem tem estratégia, isso tem uma consequência prática: a volatilidade de hoje é uma boa pista da de amanhã. É isso que torna útil um stop ou um lote que se ajusta a ela.
O que muda na estratégia
O stop. Um stop fixo de 150 pontos num mercado que anda 400 por barra é stop de ruído. O mesmo stop num mercado que anda 60 é folgado demais. Stop em múltiplo de ATR ou de desvio padrão acompanha o mercado.
O lote. Se o stop cresce com a volatilidade, o lote precisa cair para o risco em reais ficar igual. Sem isso, a estratégia arrisca o dobro exatamente no período em que o mercado está mais perigoso. A conta está em Dimensionamento de posição.
O resultado. A mesma regra tem resultados diferentes em regimes diferentes. Estratégia de tendência costuma sofrer no mercado parado e se pagar no agitado; a de reversão, o contrário. Separar o backtest por regime de volatilidade mostra de que mercado a sua regra depende.
A queda. O drawdown de uma estratégia quase sempre acontece num regime de volatilidade que o histórico curto não tinha. Por isso a pior fase precisa ser procurada em anos diferentes, não num só. Veja Drawdown.
"Quanto maior, melhor?"
É uma das perguntas mais buscadas, e a resposta é: depende de para quem. Para o day trader, volatilidade baixa demais é mercado que não paga o custo. Para quem carrega posição, volatilidade alta é garantia maior, ajuste maior e noite pior. Para uma estratégia, o bom é a volatilidade em que ela foi testada; fora dela, ela é outra estratégia.
Como usar como filtro
- Volatilidade mínima: não operar abaixo de um ATR ou de uma amplitude do dia, porque o movimento não cobre o custo.
- Volatilidade máxima: não operar acima, porque a regra não foi feita para pânico.
- Regime: usar uma regra quando a volatilidade está alta e outra quando está baixa.
Os limites saem do teste, e o teste precisa ser feito fora do período em que você os escolheu, como está em Backtest, forward test e walk-forward.
No Centurion, a volatilidade entra por vários blocos: volatilidade histórica como filtro, canal de volatilidade, trava de volatilidade, desvio padrão, amplitude do dia e amplitude do candle, e o stop pode ser calculado em ATR ou em desvio padrão.