Long & short: comprado num ativo, vendido em outro, e o que isso protege
Long & short é comprar um ativo e vender outro parecido ao mesmo tempo, apostando na diferença. Como funciona na B3, o custo do aluguel e o risco.
Por Marcelo Hoepfner
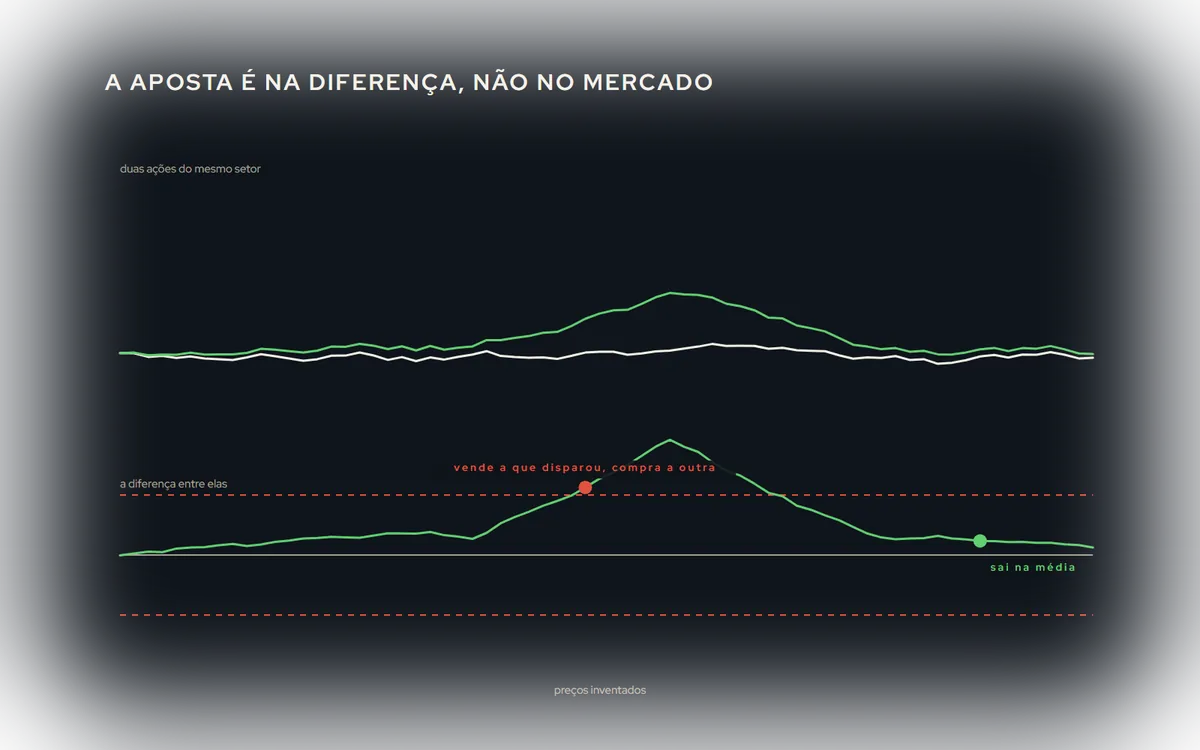
Numa operação comum, você ganha se o mercado for na sua direção. No long & short, você compra um ativo (a ponta long) e vende outro (a ponta short) ao mesmo tempo, e ganha se a diferença entre eles andar a seu favor, suba ou caia o mercado. A ideia é tirar da operação boa parte do risco do mercado inteiro e ficar só com a aposta na relação entre os dois.
Um exemplo
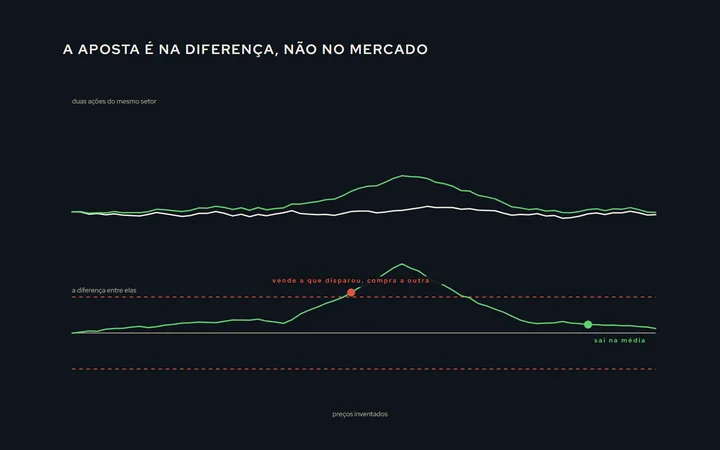
Duas ações do mesmo setor costumam andar juntas. Nos últimos meses, uma subiu bem mais que a outra, e a distância entre elas ficou muito maior que o normal. O long & short compra a que ficou para trás e vende a que disparou, na mesma quantidade em reais.
- Se o mercado inteiro cai 10% e as duas caem juntas, uma perna perde e a outra ganha: o resultado depende só de a distância ter fechado.
- Se a distância volta ao normal, a operação ganha, independentemente de o setor ter subido ou caído.
- Se a distância aumenta ainda mais, a operação perde, mesmo com o mercado a favor.
Como se faz na B3
- A ponta comprada é uma compra comum.
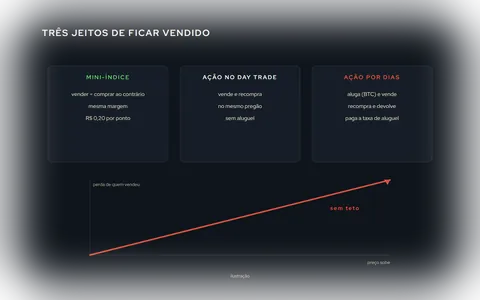
- A ponta vendida, em ações, exige o aluguel das ações pelo Banco de Títulos da B3 (BTC), com a taxa correspondente, se a operação passar de um dia. Está em Operar vendido.
- O tamanho das pernas costuma ser igual em reais, ou ajustado pela oscilação de cada ação, para uma não pesar mais que a outra.
Há também fundos de investimento que fazem isso profissionalmente, os fundos long & short, com a mesma lógica aplicada a muitos pares ao mesmo tempo.
Os custos
- Dobro das operações: duas pernas para entrar, duas para sair, com corretagem, emolumentos e spread em cada uma. Veja Custos de uma conta na corretora.
- O aluguel da ponta vendida, por todo o tempo da operação.
- Os dividendos da ação vendida, que quem alugou paga ao dono.
O risco que sobra
O long & short reduz o risco de mercado, não o elimina:
- A relação pode mudar de vez. Duas empresas que andavam juntas podem deixar de andar: uma fusão, uma mudança no negócio, uma crise que atinge só uma. A diferença "fora do normal" pode ser o novo normal.
- A ponta vendida não tem teto. Se a ação vendida dispara por uma notícia só dela, a perda vem sem a compensação da outra perna.
- O histórico engana. Com dezenas de pares testados, sempre aparecem alguns que "funcionaram" no passado por acaso. Está em Otimização de parâmetros e overfitting.
Um exemplo com números inventados
Você compra R$ 10.000 da ação A e vende R$ 10.000 da ação B, do mesmo setor, alugando as ações de B a 2% ao ano.
Um mês depois, o mercado inteiro caiu. A caiu 8% e B caiu 12%. Na ponta comprada, perda de R$ 800. Na ponta vendida, ganho de R$ 1.200. Saldo: R$ 400, menos o aluguel do mês (cerca de R$ 17) e os custos das quatro operações. O mercado caiu e a operação ganhou, porque a diferença entre as duas andou a favor.
Se, no mesmo mês, A tivesse caído 12% e B 8%, a operação perderia os mesmos R$ 400, com o mercado exatamente igual. É isso que o long & short troca: o risco do mercado pelo risco da relação.
A relação com a reversão à média
A lógica de apostar que a diferença volta ao normal é a da reversão à média, aplicada a um par em vez de um ativo só. Está em Reversão à média. E o cuidado para não confundir "andar junto no passado" com "estar ligado de verdade" é o mesmo de qualquer padrão encontrado no histórico: teste fora do período em que o par foi escolhido.