Heurística da disponibilidade: o que vem à cabeça não é o que é provável
Julgamos a chance de algo pela facilidade de lembrar dele. O experimento da letra K, o que isso faz com quem opera e como o histórico substitui a memória.
Por Marcelo Hoepfner
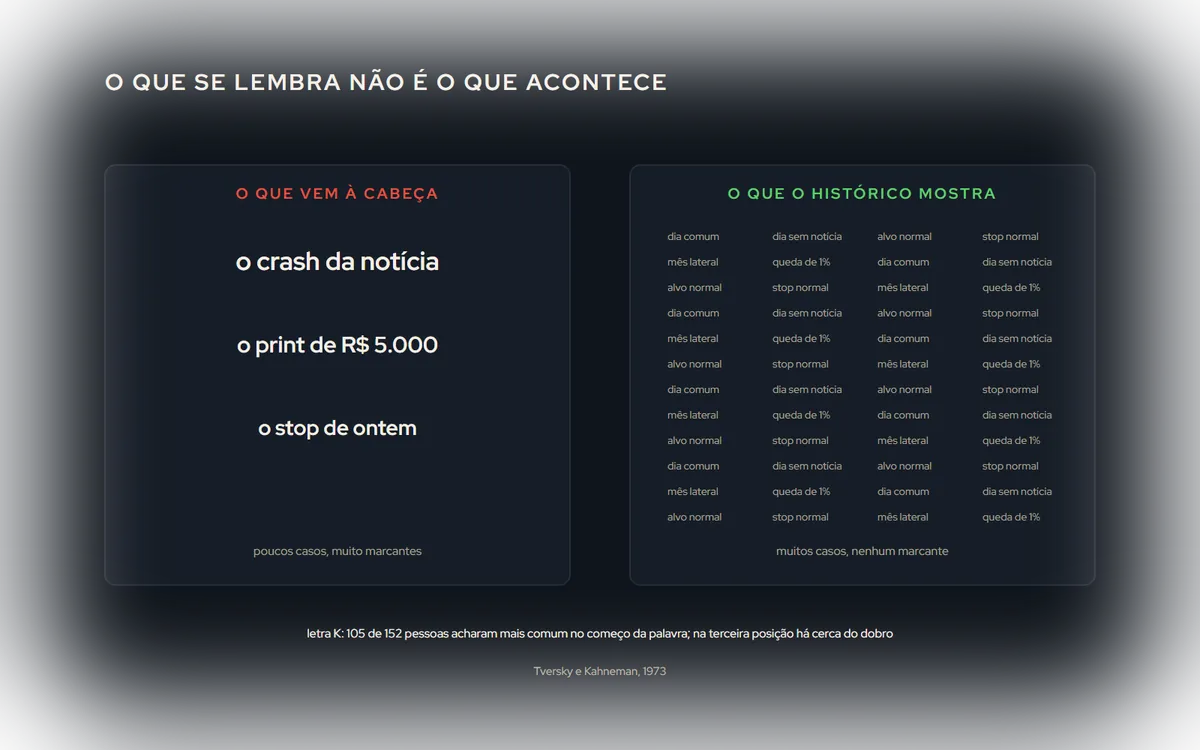
Qual é mais comum: acidente de avião ou acidente de carro? Todo mundo sabe a resposta, e mesmo assim o medo de avião é maior. O acidente de avião vira notícia por dias; o de carro, não. A cabeça mede a frequência de uma coisa pela facilidade de lembrar dela, e o que é fácil de lembrar é o que foi marcante, recente ou repetido, não o que é frequente.
Esse atalho se chama heurística da disponibilidade. Foi descrito por Amos Tversky e Daniel Kahneman em 1973, e funciona bem na maior parte da vida. No mercado, ele troca a estatística pela lembrança.
O experimento da letra K
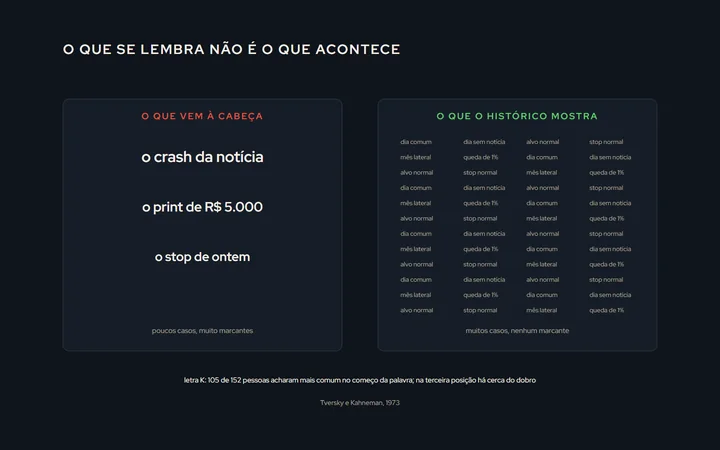
Tversky e Kahneman perguntaram a voluntários: numa palavra qualquer de um texto em inglês, é mais provável que a letra K seja a primeira ou a terceira? De 152 pessoas, 105 acharam que a primeira. Num texto típico, há cerca de duas vezes mais palavras com K na terceira posição.
O motivo: é fácil lembrar palavras que começam com K, e difícil lembrar palavras em que o K é a terceira letra. A facilidade de lembrar virou estimativa de frequência. E a estimativa saiu ao contrário.
Como ela aparece em quem opera
O último crash parece iminente. Depois de uma queda forte que ficou na memória, toda queda de 2% parece o começo da próxima. Quem viveu março de 2020 reage a cada dia vermelho como se fosse aquele. A queda grande é rara; a lembrança dela, não.
O print de ganho parece normal. A rede social mostra o dia de R$ 5.000, não os vinte dias de prejuízo em volta. Como os ganhos são o que aparece, ganhar muito parece comum. O estudo da FGV sobre day trade no mini-índice mostra o que é comum: das pessoas que persistiram por mais de 300 pregões, 97% perderam dinheiro. Está em Day trade vale a pena?.
A última operação decide a próxima. O stop de ontem, que doeu, faz hoje o stop parecer mais provável; o ganho grande de ontem faz a entrada de hoje parecer garantida. Parente próximo do viés de recência, que está em Falácia do apostador e viés de recência.
O risco que não aconteceu com você parece não existir. Quem nunca viu a conta zerar num salto de preço opera sem limite de perda do dia, até ver.
Disponibilidade no seu próprio backtest
Ao olhar o gráfico de um backtest, os olhos param nas operações grandes: o ganho enorme de um dia de tendência, a perda de um dia de notícia. São as que ficam na memória, e elas passam a representar a estratégia. Mas uma estratégia é a soma de centenas de operações comuns, e a média delas conta mais que as três que você lembra. O relatório com a distribuição de todas as operações, e não a lembrança do gráfico, é o que descreve a estratégia. Como ler esse relatório está em Como ler o relatório do Strategy Tester.
A notícia do dia
O noticiário amplifica a disponibilidade. Uma queda forte vira manchete por dias; uma alta lenta de meses quase não aparece. Quem se informa só pela manchete superestima a frequência das quedas bruscas e subestima a das altas lentas, e acaba tomando decisões de longo prazo com o humor da semana.
O remédio: trocar a memória por contagem
A memória guarda o marcante; a planilha guarda tudo. A pergunta "isso é comum?" tem resposta num histórico:
- Quantas vezes aconteceu, e não quão forte foi a vez que você lembra. Quantas quedas de 2% no dia o índice teve no último ano, e quantas continuaram no dia seguinte?
- O histórico inteiro da estratégia, com as fases ruins que você não viveu. A maior queda de um backtest longo é mais informativa que a queda do mês passado. Veja Drawdown.
- O diário das suas operações, com todas elas, não as que ficaram na lembrança. Quem anota descobre que o "sempre" e o "nunca" da memória viram "às vezes" no papel.
- Limites escritos para o raro. O evento raro que você não lembra é justamente o que precisa de regra: stop financeiro do dia, lote que aguenta um salto. Está em Circuit breaker na B3.
Uma estratégia executada por regra não lembra de nada: opera o próximo sinal com o mesmo lote, seja qual for a última notícia. O mapa dos outros vieses está em Psicologia do trader.