Excesso de confiança no trade: o que os números dizem de quem opera demais
O estudo de 66 mil famílias em que quem mais operava rendeu 11,4% ao ano contra 17,9% do mercado, o que o excesso de confiança faz e como a regra o limita.
Por Marcelo Hoepfner
Pergunte a um grupo de motoristas se eles dirigem melhor que a média, e a maioria diz que sim. Pergunte a quem opera se sabe mais que a média dos outros, e acontece o mesmo. Não dá para a maioria estar acima da média. É o excesso de confiança: o viés de achar que se sabe mais, que se prevê melhor e que se controla mais do que de fato.
No mercado, ele tem um sintoma que dá para medir: operar demais.
O estudo das 66 mil famílias
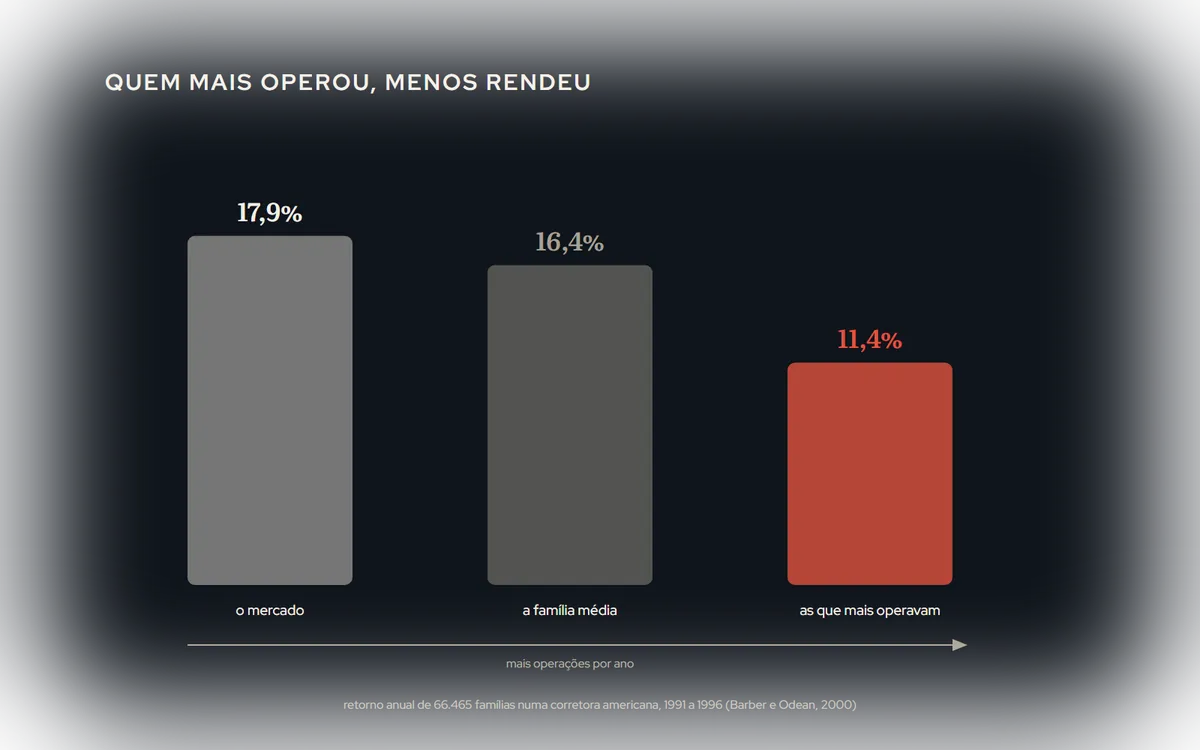
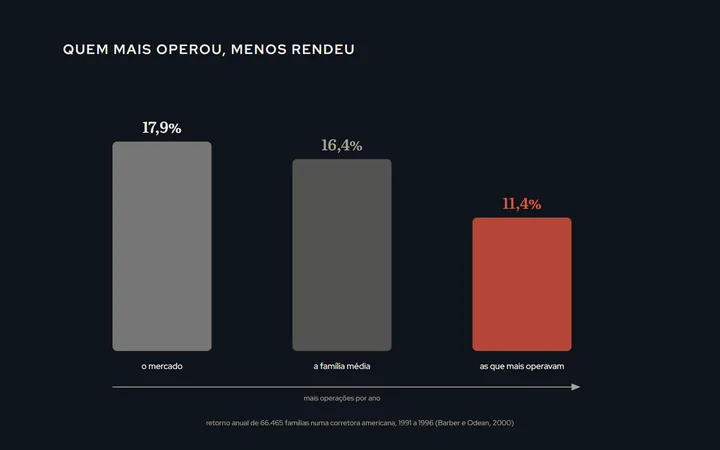
Em 2000, Brad Barber e Terrance Odean publicaram um estudo com o título que já diz a conclusão: "Trading Is Hazardous to Your Wealth", operar faz mal ao seu patrimônio. Analisaram 66.465 famílias com conta numa corretora americana, de 1991 a 1996.
- O mercado rendeu 17,9% ao ano no período.
- A família média rendeu 16,4% ao ano, girando 75% da carteira por ano.
- As famílias que mais operavam renderam 11,4% ao ano.
Quem mais mexeu, mais perdeu para o mercado. Antes dos custos, as escolhas de quem operava muito não eram muito diferentes das dos outros; o custo de tanta operação é que comeu o resultado. Toda aquela atividade não trouxe informação nenhuma que pagasse a conta. Os autores apontaram o excesso de confiança como a explicação mais provável para tanta atividade.
No Brasil, o estudo da FGV sobre o day trade de mini-índice (Chague e Giovannetti, 2020) mostra o outro lado da mesma moeda: das pessoas que persistiram por mais de 300 pregões, 97% perderam dinheiro. Persistir, com a convicção de que a próxima fase vai ser diferente, não mudou a distribuição. Está em Day trade vale a pena?.
Como ele aparece em quem opera
- Aumentar o lote depois de uma sequência boa. Três dias de ganho viram "agora eu entendi o mercado", e o lote sobe justamente antes da fase ruim, que vem para toda estratégia.
- Operar fora da regra "só dessa vez", porque o gráfico está "muito claro".
- Desligar o filtro que atrapalhou ontem. O filtro existia por um motivo que o histórico mostrou; a convicção de hoje não mostrou nada.
- Confiar no backtest perfeito. Otimizar parâmetros até a curva ficar lisa é excesso de confiança no passado. O risco está em Otimização de parâmetros e overfitting.
- Achar que vai perceber a hora de sair. A maioria não percebe; descobre depois.
O teste de calibração
Uma forma clássica de medir o excesso de confiança é pedir às pessoas intervalos em que elas têm 90% de certeza de acertar: "a população de tal país está entre X e Y". Se estivessem bem calibradas, o valor certo cairia dentro do intervalo em 9 de cada 10 perguntas. Em experimentos desse tipo, cai muito menos vezes: os intervalos são estreitos demais, porque a pessoa confia mais no que sabe do que deveria.
No trade, o equivalente é o stop curto demais e o alvo certo demais. O diário de previsões, com a confiança anotada antes, é o seu teste de calibração pessoal, e está em Viés de retrospectiva.
Depois de uma sequência boa
O momento de maior risco não é depois da perda; é depois de uma sequência de ganhos. A confiança sobe, o lote sobe junto, e a fase ruim, que vem para toda estratégia, chega com o lote maior. Uma regra que só permite mudar o lote em data marcada, e pela conta de risco, fecha essa porta.
O que limita
O excesso de confiança não se cura com humildade de ocasião. Limita-se com regra que não depende do humor do dia:
- Número máximo de operações por dia. Se a estratégia opera duas vezes, a terceira é convicção, não regra.
- Lote fixo pela conta de risco, que só muda por decisão tomada fora do pregão e por escrito. A conta está em Dimensionamento de posição.
- Um diário que compara o que você previu com o que aconteceu. Anotar a previsão antes e conferir depois é o jeito mais barato de descobrir quanto você acerta de verdade.
- Julgar pela amostra, não pela sequência. Três semanas não dizem nada sobre uma regra. Quantas operações bastam está em Quantas operações para julgar um robô.
No Centurion, a contagem de operações por dia e por período, os limites financeiros e o dimensionamento pelo risco do capital são blocos da estratégia, decididos antes do pregão. O mapa dos outros vieses está em Psicologia do trader, e o livro Dias de Fúria no Mercado trata do dia em que a convicção vira desastre.