Pivot points e níveis do dia anterior: os preços que o mercado inteiro olha
A máxima, a mínima e o fechamento de ontem, e os pivôs calculados deles. Por que níveis que todo mundo vê funcionam, as fórmulas e o uso como alvo e filtro.
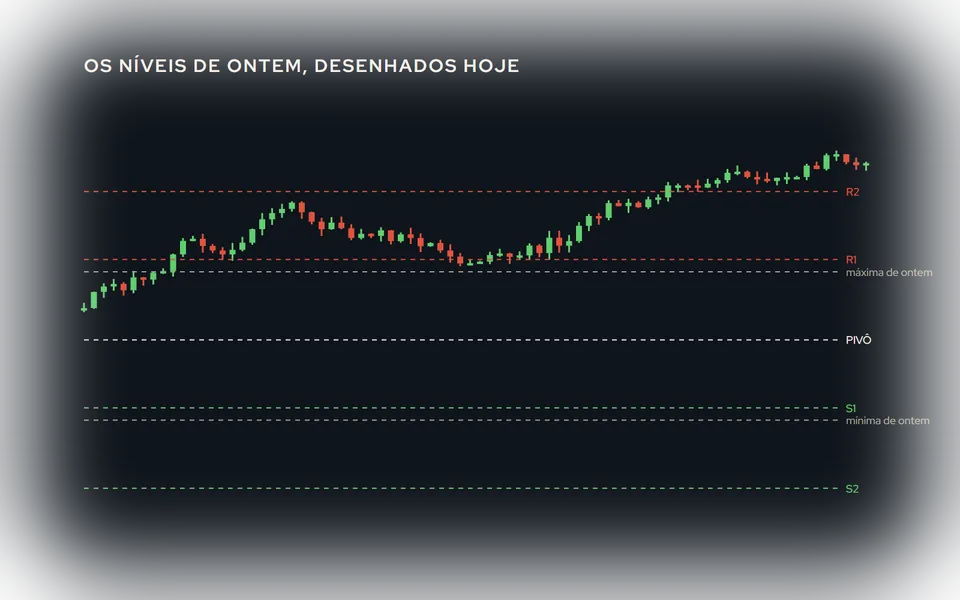
Existe uma categoria de nível que funciona por um motivo simples: todo mundo o vê. A máxima de ontem, a mínima de ontem, o fechamento de ontem, e os pivôs calculados a partir deles estão em todo terminal, em toda mesa, em todo robô. Quando o preço chega neles, há ordens esperando. Não é magia; é coincidência de atenção.
Os níveis do dia anterior
Três preços que não precisam de conta: a máxima, a mínima e o fechamento de ontem. O preço abrir acima da máxima de ontem é um gap de alta; voltar para dentro da faixa de ontem é uma rejeição; romper a máxima de ontem durante o dia é um rompimento que muita gente opera.
A faixa de ontem (máxima menos mínima) também é a régua da volatilidade mais usada nos setups de abertura: "andou X% da amplitude de ontem". Sobre esse uso: Os setups de Larry Williams.
Os pivôs clássicos
Com a máxima (H), a mínima (L) e o fechamento (C) de ontem:
- Pivô (P) = (H + L + C) / 3
- R1 = 2P − L, S1 = 2P − H
- R2 = P + (H − L), S2 = P − (H − L)
- R3 = H + 2(P − L), S3 = L − 2(H − P)
O pivô é o preço "central" de ontem; R e S são resistências e suportes projetados a distâncias proporcionais à amplitude. Há outras famílias (Fibonacci, Woodie, Camarilla), com pesos diferentes para o fechamento; a lógica é a mesma.
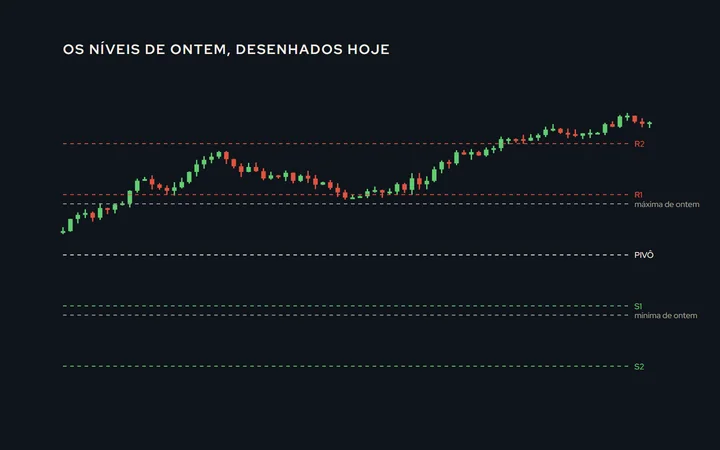
As leituras que se programam
Lado do pivô. Preço acima do pivô: viés de alta no dia; abaixo: de baixa. É o filtro mais simples que existe, e funciona parecido com a VWAP (a diferença é que a VWAP é de hoje e o pivô é de ontem). A VWAP está em VWAP.
Alvo em R1 e S1. Uma compra feita perto do pivô tem alvo natural em R1; uma venda, em S1. É o uso mais comum dos pivôs em robôs: o alvo não é um número de pontos, é o próximo nível.
Rompimento da máxima ou da mínima de ontem. Compra no rompimento da máxima de ontem, com stop dentro da faixa. É o rompimento de máximas e mínimas com N = 1, e a versão geral está em Rompimento de máximas e mínimas.
Rejeição. O preço vai a um nível, não rompe e volta: entrada contra o nível, com stop do outro lado. Funciona melhor com um candle de rejeição (um pavio), e o FFFD é a formalização disso: FFFD (Fechou Fora, Fechou Dentro).
Onde engana
- O nível exato. O preço não para no pivô; para perto. Um robô que espera o toque exato não opera; um que aceita uma zona (alguns pontos) opera. A tolerância é um parâmetro.
- Dia de tendência. Os pivôs são níveis de reversão à média do dia; num dia que sai de S2 e vai a R3, cada nível "resistiu" por dois candles. O filtro de tendência ou de amplitude do dia diz que dia é.
- Feriado e sessão curta. O "ontem" de uma sessão encurtada ou de véspera de feriado tem faixa diferente e distorce os pivôs de hoje.
- Qual ontem. No mini-índice, o dia anterior do contrato atual, no pregão regular. Sessões estendidas, se existirem, mudam a máxima e a mínima; o robô precisa saber qual usar.
Como vira regra num robô
Três preços do dia anterior, quatro somas e algumas subtrações, recalculadas uma vez por dia. As condições: "acima do pivô", "tocou R1", "rompeu a máxima de ontem", "rejeitou S1". No Centurion, os Pontos de Pivô e os Níveis do Dia Anterior são dois blocos de sinal, com as leituras de lado, toque e rompimento, que servem de gatilho, de filtro ou de alvo; o horário, o stop, os limites e o dimensionamento são os outros blocos. Como todo setup de nível, o teste que importa separa os dias por tipo (lateral e de tendência), e a regra de sempre está em Backtest, forward test e walk-forward.