Análise técnica · MetaTrader 5
Rompimento de máximas e mínimas: o setup mais antigo que continua funcionando
Comprar quando o preço passa da máxima dos últimos N períodos, vender quando passa da mínima. A regra, o canal que desenha, os dois parâmetros e o mini-índice.
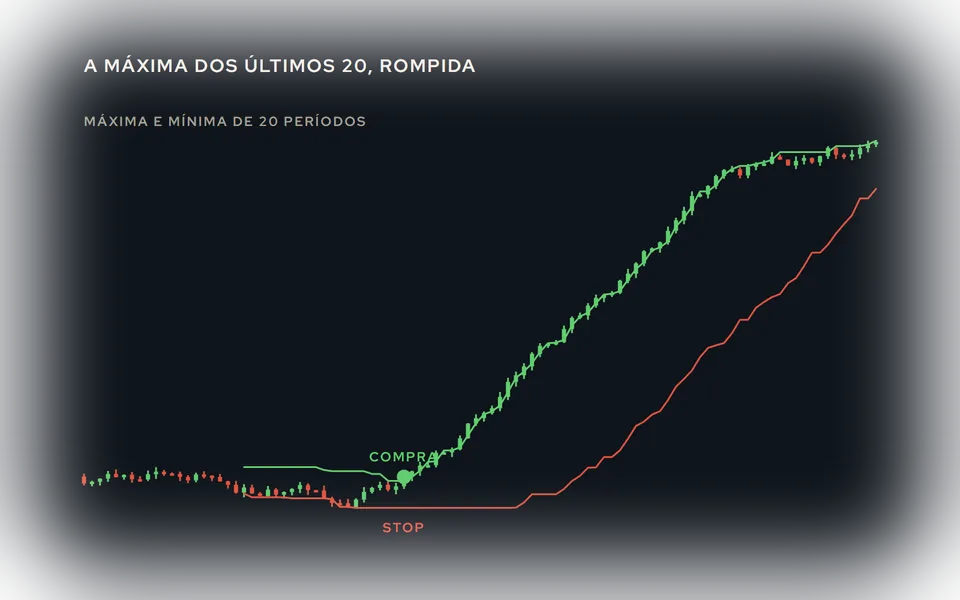
Antes de qualquer indicador existir, já se operava assim: o preço passou da máxima de ontem, compra; passou da mínima, vende. O rompimento de máximas e mínimas é a estratégia de tendência na forma mais simples, e a base dos sistemas de canal (Donchian, price channel) que sustentaram carreiras inteiras de seguidores de tendência.
A regra
- Defina o período: as últimas N barras (20 é o clássico; no intradiário, o dia anterior inteiro é a referência mais usada).
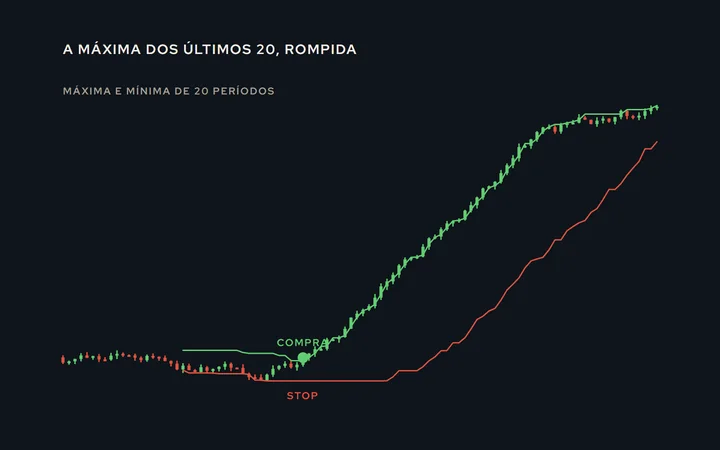
- A máxima e a mínima desse período desenham um canal.
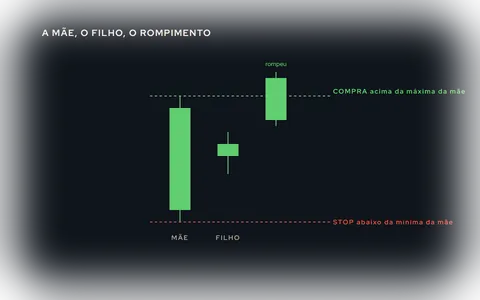
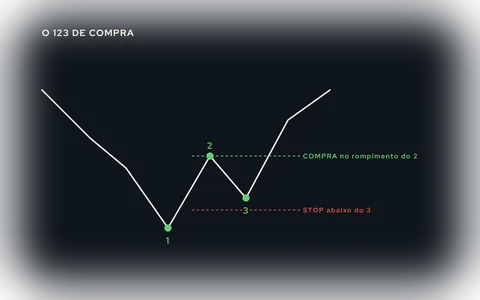
- Compra quando o preço rompe a máxima do canal; venda quando rompe a mínima.
- Saída: no rompimento contrário de um canal menor (a mínima de 10 períodos, na compra), ou por stop e alvo.
O canal se move a cada barra, e por isso o setup nunca fica "velho": a referência é sempre o extremo recente.
Por que funciona
Porque um preço novo (uma máxima que não existia) é a evidência mais objetiva de que os compradores estão dispostos a pagar mais do que qualquer um pagou no período. Sem interpretação, sem indicador. E porque as tendências grandes, as poucas que fazem o resultado de um sistema de tendência, começam obrigatoriamente com um rompimento de máxima: o setup nunca perde a tendência grande, ainda que entre nela com atraso.
Onde perde
Onde todo rompimento perde: na lateralidade, com rompimentos falsos em série. O preço passa da máxima por alguns pontos, volta, passa da mínima, volta. Cada um é uma perda pequena, e a soma de muitas pequenas é grande. A taxa de acerto de um sistema de rompimento puro costuma ficar abaixo de 50%; o que o sustenta é o tamanho das poucas operações que pegam tendência.
Quem não aguenta sequência de perdas não aguenta este setup. Sobre isso, Drawdown: como ler a perda máxima de um robô antes de ligar.
Os dois parâmetros que decidem tudo
O período do canal. Curto (5, 10): mais rompimentos, mais falsos, entrada cedo. Longo (50, 100): poucos rompimentos, quase todos em tendência de verdade, entrada tarde. O sistema clássico de canal usa um período longo para entrar e um curto para sair.
A margem de rompimento. Entrar no toque da máxima ou exigir alguns pontos acima (ou o fechamento acima). A margem reduz os falsos e piora o preço de entrada. É um dos parâmetros que mais muda de ano para ano, e o walk-forward diz qual sobrevive, como explicamos em Backtest, forward test e walk-forward.
No mini-índice
A referência intradiária mais usada é a máxima e a mínima do dia anterior: níveis que todo mundo vê, e que por isso funcionam como suporte e resistência do dia. O rompimento deles, depois da abertura, é um dos setups mais comuns de day trade no WIN, e um dos que mais dependem do horário: o rompimento na primeira meia hora e o rompimento no meio da tarde são coisas diferentes. Falamos das janelas do dia em Setup para mini-índice.
A segunda referência é a máxima e a mínima da janela de abertura (os primeiros 15 ou 30 minutos): o rompimento dela define a direção do dia com mais frequência do que o acaso, e é um setup em si.
Os filtros que ajudam
- ADX ou inclinação de uma média longa, para não operar rompimento em lateralidade declarada.
- Volume acima do normal no rompimento: sem participação, o rompimento tende a ser falso.
- Horário, no intradiário. Sempre.
Como vira regra num robô
Máxima e mínima de N períodos e uma comparação: a regra mais barata que existe, e uma das mais testadas. No Centurion, o bloco de máximas e mínimas, o price channel, os níveis do dia anterior e a janela de abertura fazem essa leitura como gatilho ou como filtro; o ADX, o horário, o stop, o alvo e o limite diário são os outros blocos.
O teste que importa é o longo: anos, com todos os tipos de mercado, porque o resultado de um sistema de rompimento vem de poucos períodos, e um backtest curto pode não conter nenhum deles.