VWAP: a média que o institucional usa
O preço médio ponderado pelo volume desde a abertura. Por que os grandes medem a execução por ele, o que o preço acima ou abaixo diz, as bandas e o filtro.
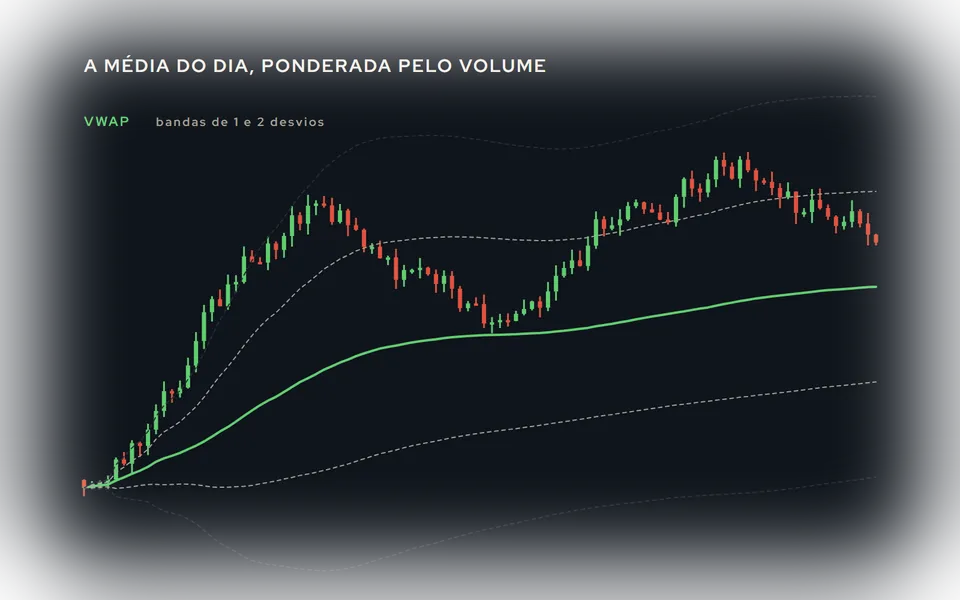
A VWAP (Volume Weighted Average Price) é a média do preço do dia ponderada pelo volume: cada negócio entra na conta com o peso da quantidade negociada. É o preço médio que o mercado inteiro pagou desde a abertura. E é a régua pela qual mesas institucionais medem a própria execução: comprar abaixo da VWAP é ter comprado melhor que a média do dia.
Isso dá à VWAP uma propriedade que nenhuma média móvel tem: muita gente grande opera em relação a ela, e por isso ela funciona como referência de verdade, não só como desenho.
A conta
Desde a abertura: soma de (preço × volume) dividida pela soma do volume. Recomeça a cada dia. Não tem período: é a média do dia inteiro, e por isso fica mais estável conforme o dia avança (no primeiro minuto, muda com cada negócio; à tarde, quase não se mexe).
O preço usado é em geral o típico do candle (máxima + mínima + fechamento) / 3, com o volume do candle. Para o mini-índice, vale usar o volume de contratos negociados.
O que ela mostra
- Preço acima da VWAP: quem comprou hoje, na média, está ganhando. Viés comprador; compradores a mercado tendem a defender a média.
- Preço abaixo: o contrário.
- Preço tocando a VWAP: é onde as ordens institucionais costumam aparecer (quem precisa comprar o dia inteiro compra o recuo à média). Por isso a VWAP funciona como suporte e resistência intradiários com mais frequência do que uma média móvel qualquer.
As bandas
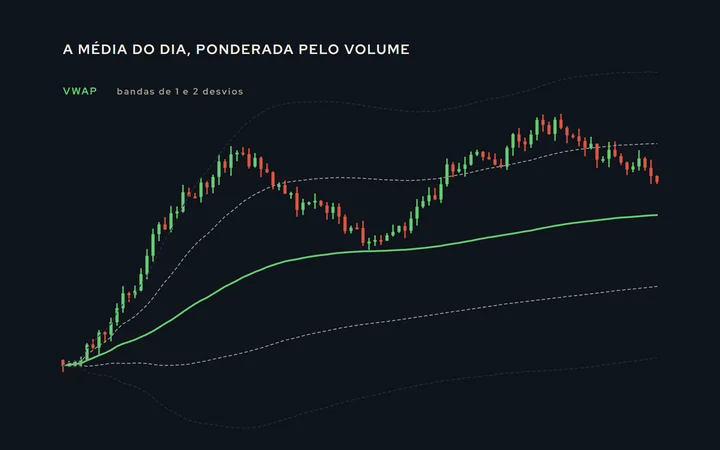
As bandas de desvio padrão em torno da VWAP (1 e 2 desvios, calculados com o mesmo peso de volume) desenham o quanto o preço se afastou da média do dia. O uso é o das Bandas de Bollinger, com a diferença de que a referência é a média do dia e não uma média móvel: o preço na segunda banda está "caro" em relação a tudo o que foi negociado hoje. Sobre a leitura de bandas: Bandas de Bollinger.
As leituras que se programam
Filtro de lado. Só compra com o preço acima da VWAP; só vende abaixo. É o uso mais comum em robôs de day trade e o mais defensável: alinha a estratégia com o lado que o dinheiro do dia está.
Recuo à VWAP. Em tendência (preço acima da VWAP e ela subindo), o toque na VWAP e a retomada. É o Ponto Contínuo com a VWAP no lugar da média de 21, e explicamos a lógica do recuo em Setup Ponto Contínuo.
Cruzamento. O preço cruzar a VWAP muda o viés do dia. Como gatilho, é frequente demais no meio do dia; como mudança de filtro, é útil.
Bandas. Reversão à média a partir da segunda banda, com o cuidado de sempre em dia de tendência.
Onde engana
- Na abertura. Com poucos negócios, a VWAP é o preço de abertura com ruído. As leituras só fazem sentido depois de algum volume acumulado; um limite de abertura resolve.
- Em dia de tendência forte. O preço se afasta da VWAP e não volta; quem espera o recuo à média fica de fora, e quem opera a reversão na segunda banda toma o stop. O filtro de ADX ou de amplitude do dia diz que dia é.
- Volume do mini-índice. O WIN tem volume próprio; a VWAP dele não é a VWAP do índice cheio nem a das ações. Para day trade no WIN, é a do WIN que importa.
- Não é uma média móvel. Não tem período para otimizar, o que é uma virtude; mas quem tenta "VWAP de 20 períodos" está usando outra coisa (uma média ponderada por volume móvel, que existe e não tem a propriedade institucional).
Como vira regra num robô
Uma soma acumulada de preço vezes volume, outra de volume, uma divisão por candle, zeradas na abertura; as bandas, com o desvio ponderado. As condições: "acima da VWAP", "tocou e retomou", "cruzou", "na segunda banda". No Centurion, a VWAP é um bloco de sinal com essas leituras, pensado como filtro (o catálogo o marca assim), mas que serve de gatilho no recuo; o horário com limite de abertura, o stop, os limites e o dimensionamento são os outros blocos. O teste do filtro de VWAP é simples e vale fazer: a mesma estratégia com e sem "só a favor da VWAP", ano a ano, como em Backtest, forward test e walk-forward.