Robôs de investimento · Mini índice
Filtros que impedem a operação: horário, notícia, dia e pausa
Um filtro não diz quando entrar; diz quando não entrar. Horário, notícia, dia da semana e pausa depois do stop: os parâmetros e o erro de filtrar demais.
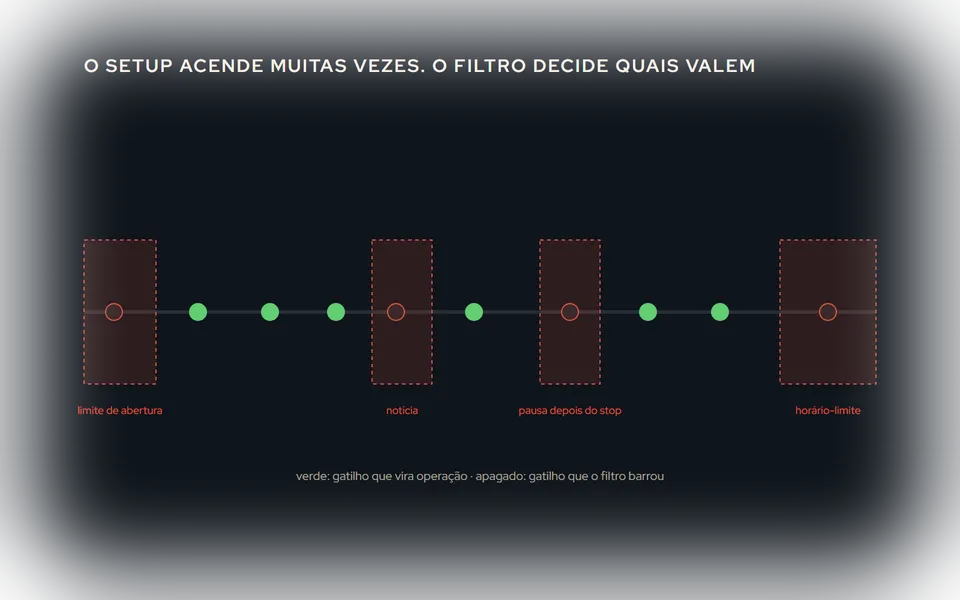
Uma estratégia tem duas metades. A primeira diz quando entrar: o setup, o indicador, o gatilho. A segunda diz quando não entrar, mesmo com o gatilho aceso: são os filtros. Quem só trabalha a primeira metade tem uma regra que opera o dia inteiro, todo dia, em qualquer mercado, e nenhum setup foi feito para isso.
Estes são os quatro filtros que mais mudam o resultado de uma estratégia de day trade, na ordem em que a gente os coloca.
1. O horário
O mais importante. O mini-índice tem fases com comportamento diferente (a abertura agitada, o meio do dia parado, a tarde com os Estados Unidos), e um setup que funciona numa fase falha na outra. Narramos o dia em Robô de mini-índice: um dia inteiro.
O filtro de horário tem três partes: quando começa a entrar, quando para de entrar e quando zera o que estiver aberto. As três vêm do teste, não do relógio: separe o resultado da estratégia por hora de entrada e veja onde ela ganha e onde ela perde. Quase toda estratégia tem uma ou duas horas do dia em que devolve o que ganhou nas outras.
Uma variante: o limite de abertura, que só libera a estratégia depois de X minutos de pregão, quando o leilão e o gap já foram digeridos.
2. A notícia
Decisão de juros, dado de inflação, folha de pagamento americana: são minutos em que o mercado anda muito, rápido, sem direção. Um setup de tendência entra no primeiro impulso e leva o stop no segundo. Um de reversão à média entra contra um movimento que não volta.
O filtro de notícias bloqueia a entrada numa janela em torno de cada evento do calendário econômico (X minutos antes, Y depois), por importância. O parâmetro é a janela; o erro é bloquear tudo e ficar sem operar. O teste diz quais eventos importam para o seu ativo: para o mini-índice, os de juros no Brasil e nos Estados Unidos costumam pesar mais.
3. O dia da semana
Menos óbvio e mais controverso. Alguns dias têm vencimento de opções, outros têm a rolagem do contrato, outros têm menos volume. Separar o resultado por dia da semana mostra se algum deles é sistematicamente pior.
O cuidado é o de sempre: com cinco dias e alguns anos de histórico, sempre vai existir um dia pior por acaso. Só vale bloquear um dia se houver um motivo que existe fora do teste (o vencimento, por exemplo) e se o efeito aparecer em mais de um período. Sem isso, é ajuste ao passado.
4. A pausa depois do stop
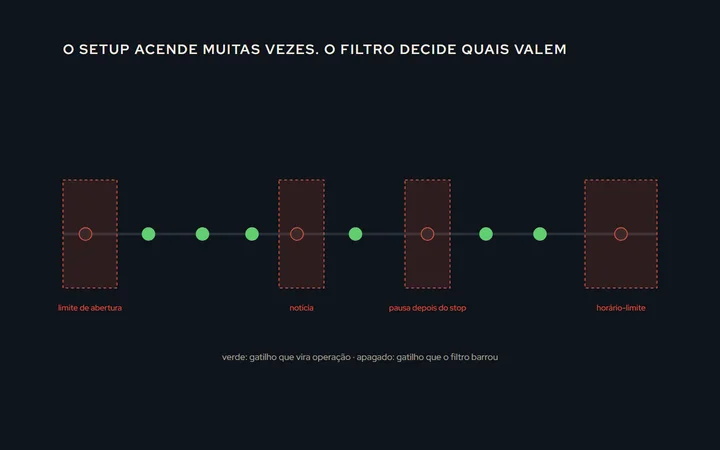
Depois de uma perda, a próxima entrada tende a acontecer no mesmo mercado que acabou de tirar o stop. A pausa (o cooldown) impõe um tempo mínimo entre uma operação e a seguinte, ou depois de uma perda. É um filtro contra o mercado e contra a estratégia: evita a sequência de três stops no mesmo movimento.
Parente dele, o limite de tentativas por dia: a estratégia pode entrar no máximo N vezes, e a pausa intradiária, que trava a estratégia por um período no meio do dia. Os limites financeiros, que param a estratégia pelo tamanho da perda e não pelo tempo, estão em Limite de perda por dia, semana e mês.
O erro de filtrar demais
Cada filtro tira operações do histórico. Tirando as ruins, o resultado melhora, e a tentação é seguir tirando até sobrar só o que ganhou: "não opera às segundas, nem das 11h às 13h, nem depois do CPI, nem depois de dois stops". A estratégia fica linda no passado e não sobrevive a um mês novo, porque foi esculpida no passado.
Duas defesas:
- Motivo fora do teste. O filtro precisa de uma explicação que existiria mesmo sem os dados: o leilão, a notícia, a liquidez. "Perdeu nesse horário no teste" não é motivo; é a coisa a ser explicada.
- Walk-forward. O filtro definido num período precisa melhorar o período seguinte, que ele não viu. Explicamos em Backtest, forward test e walk-forward e no que a otimização faz com a cabeça de quem testa, em Otimização de parâmetros e overfitting.
Filtro de mercado, não de calendário
Além dos quatro, há os filtros que olham o próprio mercado: volatilidade mínima (ATR, amplitude do dia), tendência (ADX, média longa), variação do dia. São outra família: bloqueiam pelo estado do mercado, não pelo relógio. Os de tendência estão em ADX: a força da tendência; o de variação do dia é o "não entrar depois que o mercado já andou X%".
Como vira regra num robô
Cada filtro é uma condição que precisa ser verdadeira para o gatilho valer. No Centurion, são blocos próprios: Horário de Day Trade com o limite de abertura, Filtro de Notícias pelo calendário econômico, Dias da Semana Permitidos, Tempo Mínimo entre Operações, Pausa na Estratégia e o Limite de Tentativas por dia. Qualquer leitura de indicador também serve de trava ("só entra enquanto o ADX estiver acima de X"), e é assim que o filtro de mercado se monta.
Um filtro bom é chato: tira poucas operações, com motivo, e o resultado melhora um pouco em todos os períodos. Um filtro ruim é espetacular: tira muitas, sem motivo, e o resultado melhora muito num período só.