Se a corretora quebrar, o que acontece com o seu dinheiro: ações, Tesouro, CDB e saldo
Ações e Tesouro ficam em seu nome, fora da corretora. CDB tem o FGC. Erros e liquidação da corretora têm o MRP, até R$ 200 mil. O que cada um cobre.
Por Marcelo Hoepfner
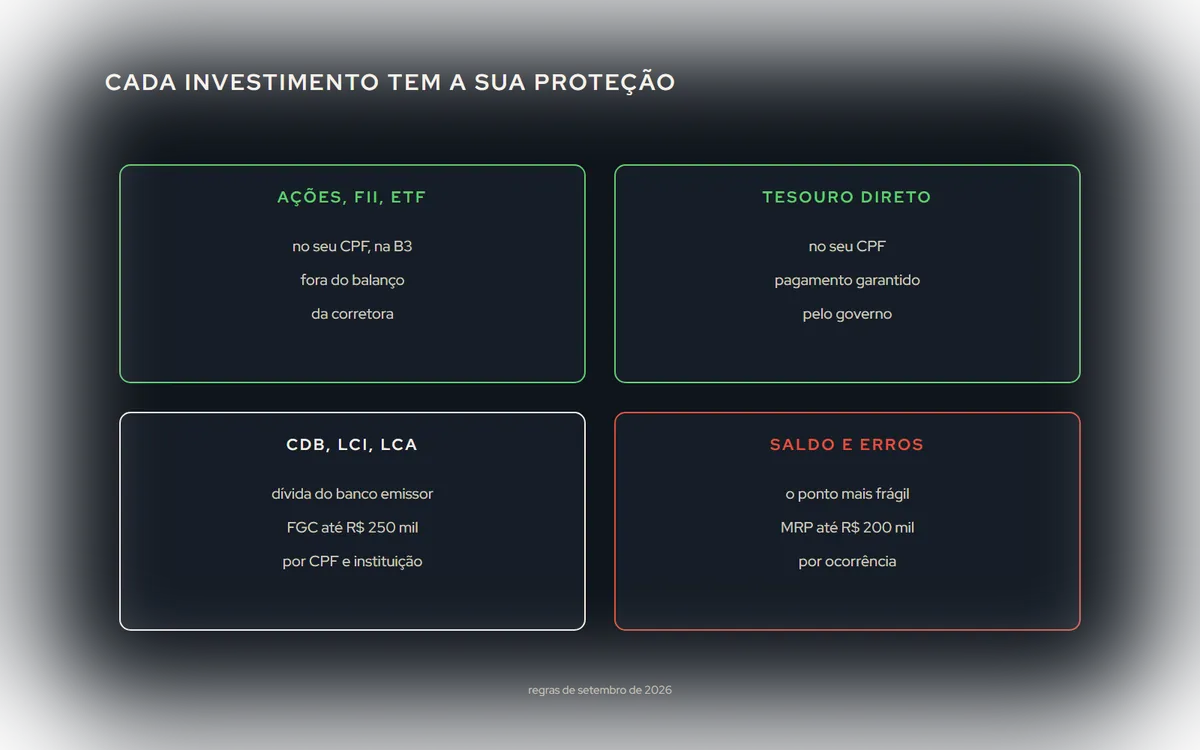
A pergunta aparece sempre que uma instituição financeira tem problemas: se a minha corretora quebrar, eu perco tudo? A resposta curta é que a maior parte do que você tem investido não é da corretora, e continua sua. Mas cada tipo de investimento tem uma proteção diferente, e o saldo parado na conta é o ponto mais frágil.
Ações, FII, ETF e BDR: em seu nome, na B3
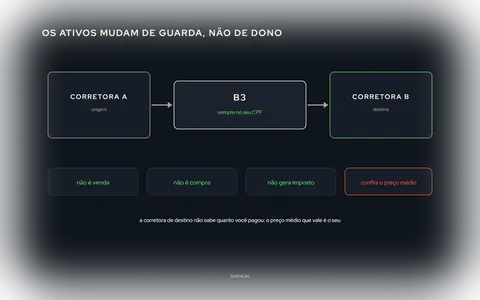
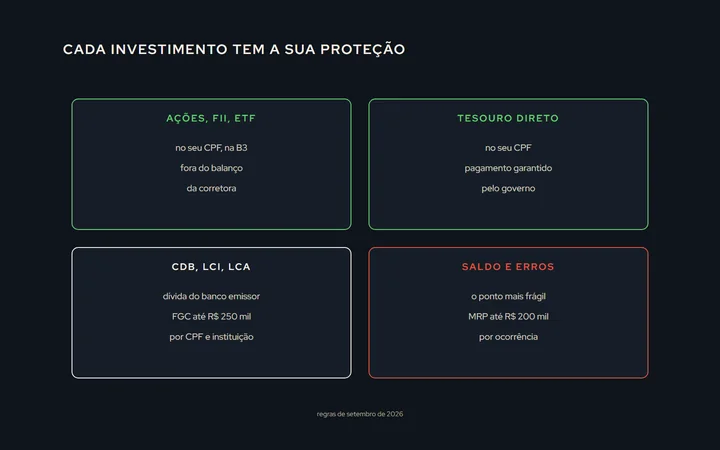
As ações que você compra ficam registradas no seu CPF, na central depositária da B3, e não no balanço da corretora. A corretora é a intermediária que leva a ordem; ela não é dona dos seus papéis. Se ela quebra, os ativos continuam seus e são transferidos para outra corretora. O processo pode levar algum tempo, mas o patrimônio não entra na massa falida.
Você pode conferir isso a qualquer momento na área do investidor da B3, que mostra os ativos em seu nome, em todas as corretoras.
Tesouro Direto: em seu nome, garantido pelo governo
Os títulos do Tesouro também ficam registrados no seu CPF. A corretora é só o agente de custódia. Se ela quebra, os títulos são transferidos. E o pagamento dos títulos é garantido pelo Tesouro Nacional, não pela corretora.
CDB, LCI e LCA: o FGC, contra a quebra do banco emissor
O CDB é uma dívida do banco que emitiu, não da corretora que vendeu. Se a corretora quebra, o CDB continua sendo do banco, e seu. Se o banco emissor quebra, entra o Fundo Garantidor de Créditos (FGC), com cobertura de até R$ 250 mil por CPF por instituição e teto de R$ 1 milhão a cada quatro anos. Está em Tesouro Direto e CDB.
Fundos de investimento: patrimônio separado
O dinheiro de um fundo é do fundo, com CNPJ próprio, separado da gestora, da administradora e da corretora que o distribui. Se alguma delas quebra, o fundo é transferido para outra.
O saldo parado na conta e os erros: o MRP
Dinheiro em conta corrente na corretora, esperando ser investido, é o ponto mais frágil: não é um título em seu nome e não tem FGC. Para isso existe o Mecanismo de Ressarcimento de Prejuízos (MRP), mantido pela B3 e administrado pela BSM, que ressarce prejuízos causados por ação ou omissão da corretora nas operações de bolsa, inclusive em caso de liquidação dela pelo Banco Central, até R$ 200 mil por ocorrência (o limite subiu de R$ 120 mil em 2024). As regras e o pedido estão no site da BSM.
O MRP não cobre a queda do preço dos ativos, nem operações fora da bolsa.
Como costuma ser o processo
Quando uma corretora tem problemas graves, o Banco Central pode decretar uma intervenção ou a liquidação dela, e nomeia alguém para conduzir o processo. Os ativos em custódia, que são dos clientes, ficam separados e são transferidos para outras instituições; em geral, os clientes são chamados a indicar para onde querem levar os seus. Pode levar semanas, e nesse tempo pode não ser possível negociar.
O saldo em dinheiro e as pendências seguem outro caminho: o pedido de ressarcimento ao MRP, quando for o caso, e os créditos na liquidação. É aqui que guardar notas, extratos e comprovantes faz diferença, e é por isso que o dinheiro parado deve ser o menor possível.
O que fazer na prática
- Não deixe saldo grande parado na conta da corretora. Dinheiro esperando vai para um título de liquidez diária.
- Confira seus ativos na área do investidor da B3 de vez em quando, e compare com o extrato da corretora.
- Respeite o limite do FGC por banco emissor, se tiver muito em CDB.
- Guarde as notas e os extratos. São a prova em qualquer pedido de ressarcimento.
Para escolher corretora pelo custo, veja Custos de uma conta na corretora; para trocar de corretora sem vender nada, Transferir ações entre corretoras.
Este artigo explica as proteções gerais em setembro de 2026; cada caso concreto segue as regras de quem administra cada mecanismo.