Dólar futuro: como se calcula e por que fica acima do dólar à vista
O dólar futuro é o dólar de hoje mais a diferença de juros até o vencimento. A conta em uma linha, o cupom cambial, a PTAX no vencimento, o cheio e o mini.
Todo dia alguém pergunta por que o dólar futuro está "mais caro" que o dólar que aparece no noticiário. Não está mais caro; está no futuro. O contrato carrega o juro até o vencimento, e o preço dele é uma conta que dá para fazer numa linha. Esta página faz a conta, explica por que ela vale e mostra a diferença entre o contrato cheio e o mini. O que o mini dólar é, com o ponto e o código, está em Mini dólar (WDO): o que é.
A conta em uma linha
Dólar futuro ≈ dólar à vista × (1 + juro em reais até o vencimento) ÷ (1 + juro em dólares até o vencimento)
Quem compra dólar futuro, em vez de comprar dólar hoje, deixa os reais aplicados a juros até o vencimento; quem vende futuro, em vez de vender hoje, deixa os dólares aplicados a juros em dólar. Para que ninguém ganhe de graça, o preço futuro precisa compensar exatamente essa diferença. Como o juro em reais é maior que o juro em dólares, o futuro fica acima do à vista.
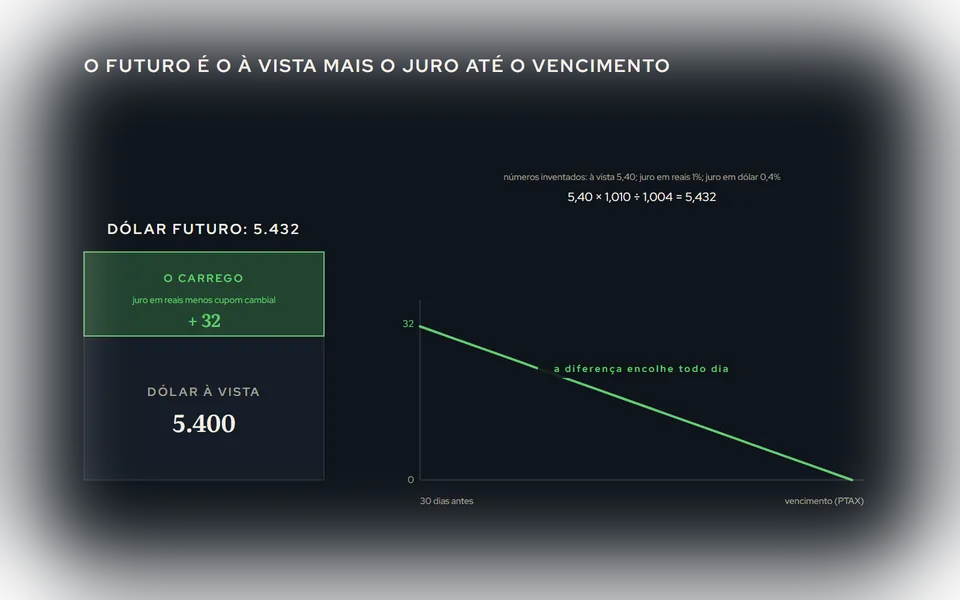
Exemplo com números inventados: dólar à vista a R$ 5,40; juro em reais de 1% até o vencimento; juro em dólares de 0,4%. Futuro ≈ 5,40 × 1,010 ÷ 1,004 = R$ 5,432, ou 5.432 pontos na cotação do contrato. A diferença de cerca de 32 pontos é o carrego.
O cupom cambial
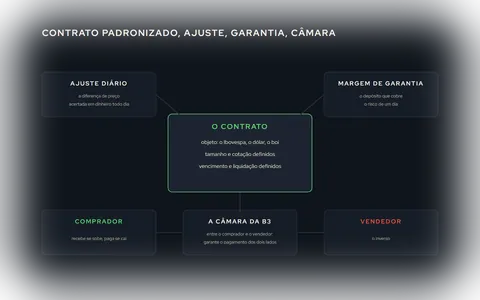
O "juro em dólares" da conta é o cupom cambial: a taxa de juro em dólar praticada no Brasil, que a própria B3 negocia em contratos próprios. Quando o cupom sobe, o futuro se aproxima do à vista; quando cai, se afasta. É por isso que o dólar futuro pode se mexer sem o dólar à vista se mexer: mudou o juro, não o câmbio.
Por que a diferença encolhe
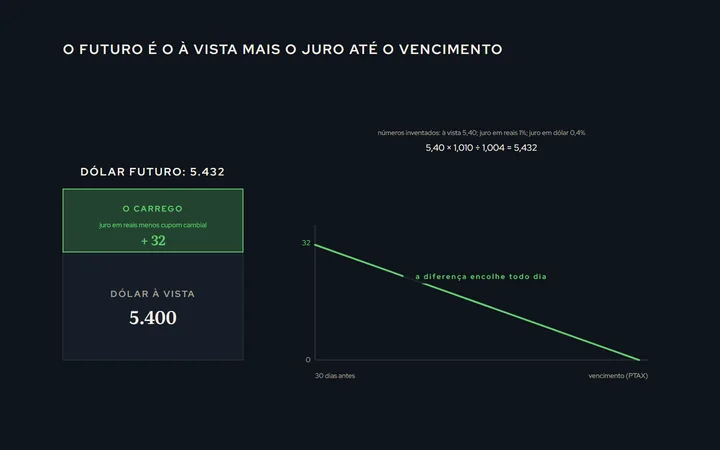
O carrego é proporcional ao tempo que falta. A trinta dias do vencimento, a diferença é maior; a um dia, quase nada. No vencimento, o contrato é liquidado pela PTAX (a taxa de câmbio oficial calculada pelo Banco Central) do último dia de negociação, e a diferença é zero por definição. É o mesmo mecanismo do índice, que explicamos em Ibovespa futuro: o cheio e o mini.
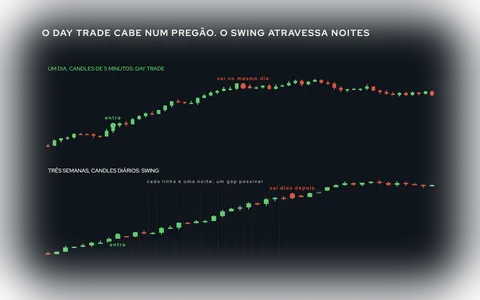
Consequência para quem carrega posição: um comprado em dólar futuro "paga" o carrego ao longo do tempo, porque a diferença que ele comprou vai encolhendo; um vendido "recebe". No day trade, isso não aparece: o carrego de um dia é pequeno demais para importar diante da oscilação do dia.
O cheio e o mini
| | DOL (cheio) | WDO (mini) | |---|---|---| | Tamanho | US$ 50.000 | US$ 10.000 | | Cotação | R$ por US$ 1.000 | igual | | Variação mínima | 0,5 ponto | 0,5 ponto | | Valor do ponto | R$ 50,00 | R$ 10,00 | | Vencimento | todo mês, primeiro dia útil | igual |
A cotação é a mesma; o tamanho é cinco vezes maior no cheio. Os dois têm o mesmo carrego, o mesmo vencimento e a mesma liquidação pela PTAX. O mini é o contrato da pessoa física; o cheio, o de bancos, fundos e empresas que precisam se proteger de câmbio.
O que move o dólar futuro
Três coisas, e só uma delas é o câmbio:
- O dólar à vista, que responde a fluxo, risco e notícia. É a parte que todo mundo olha.
- O juro em reais, que muda com a Selic e com a expectativa dela. Selic mais alta, carrego maior, futuro mais distante do à vista. Sobre a Selic: Juros: o que a Selic faz com a bolsa.
- O cupom cambial, que muda com a oferta de dólar no mercado local.
Quem opera o WDO no day trade está operando principalmente a primeira; quem carrega posição por semanas está exposto às três. O que move o dólar no dia, e o que muda em relação ao índice, está em Mini dólar: como operar.
O que isso muda para uma regra
Para o day trade, quase nada: a regra opera a cotação do contrato, e o carrego é constante dentro do dia. Para o gráfico de longo prazo, muito: um histórico do símbolo contínuo emenda contratos com carregos diferentes, e a "queda" que aparece na virada de um mês para o outro pode ser só a troca de contrato, não o câmbio. Uma regra que olha o gap na virada precisa saber disso, e o cuidado está em Vencimento e rolagem do mini-índice, que vale igual para o dólar com a diferença da frequência mensal.
O dólar futuro não é uma previsão do dólar. É o dólar de hoje mais o preço do tempo. Quem lê assim para de se assustar com a diferença e passa a ver o que ela é: juro.