Inflação e bolsa: o que protege e o que não protege
A inflação corrói o dinheiro parado e mexe com o preço de tudo. O que faz com a renda fixa, as ações e o curto prazo, e a proteção de verdade contra o folclore.
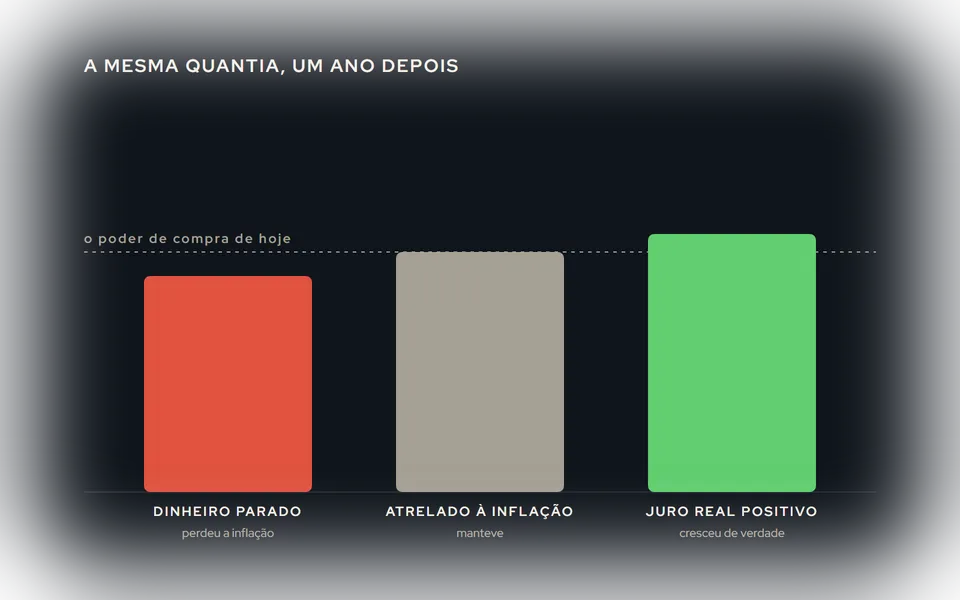
Inflação é o dinheiro perdendo valor. Com 6% ao ano, o que compra cem hoje compra noventa e quatro daqui a um ano, e o número na conta não muda: é a perda que não aparece no extrato. Toda decisão de investimento é, no fundo, uma decisão sobre isso: onde deixar o dinheiro para que ele não derreta.
O que a inflação faz com a renda fixa
Depende do tipo. Um título prefixado paga uma taxa combinada: se a inflação sobe acima dela, você recebe o combinado e perde poder de compra. Um título pós-fixado atrelado à taxa básica acompanha o Banco Central, que costuma subir os juros para conter a inflação; protege melhor, mas não é garantia. Um título atrelado à inflação (IPCA mais uma taxa) é a proteção mais direta: paga a inflação medida mais os juros reais, seja ela qual for.
A conta que importa é o juro real: o rendimento menos a inflação. Uma aplicação que rende 8% num ano de 6% de inflação rendeu 2% de verdade. É esse número que diz se o dinheiro cresceu.
O que a inflação faz com as ações
Aqui a resposta é "depende da empresa", e é sério.
Empresas que conseguem repassar preço (bens essenciais, serviços com contrato reajustado, quem tem marca forte) sobem os preços junto com a inflação e mantêm a margem; a ação delas tende a acompanhar. Empresas que não conseguem repassar (concorrência apertada, preços regulados, custos que sobem mais que a receita) veem a margem encolher; a ação sente.
No conjunto, ações são proteção parcial no longo prazo: as empresas, em média, reajustam. No curto prazo, não: uma inflação alta traz juros altos, e juros altos derrubam a bolsa pelo mecanismo que explicamos em Juros: o que a Selic faz com a bolsa. Proteção no longo prazo e queda no curto podem acontecer ao mesmo tempo.
Proteção de verdade e proteção de folclore
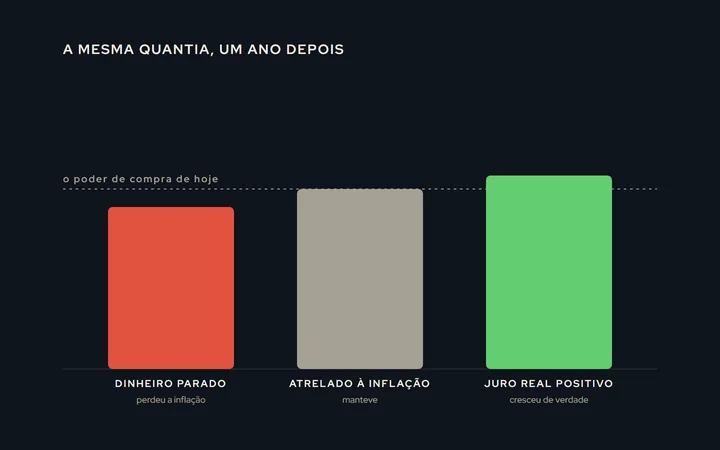
Protege: título atrelado à inflação (por construção); empresas com poder de repasse, no longo prazo; imóveis com aluguel reajustado, com as ressalvas de liquidez e custo. Cada um com o próprio risco.
Folclore: "ação protege da inflação" como frase geral, sem olhar a empresa; "dólar protege" sempre (protege da inflação quando o real desvaloriza junto, o que acontece muitas vezes e não sempre); "ouro protege" (protegeu em alguns ciclos e ficou parado por décadas em outros). Nenhuma dessas é errada o tempo todo; são erradas quando viram regra sem contexto.
Não protege: dinheiro parado em conta corrente ou em aplicação que rende abaixo da inflação. É a perda certa, silenciosa, que não aparece como perda.
E quem opera curto prazo?
Para quem opera o dia no mini-índice, a inflação não entra na regra, assim como a Selic não entra. O que entra é o efeito dela no dia: o dia da divulgação do IPCA tem volatilidade própria, e a regra pode operar ou evitar essa janela. A estratégia lê preço; o preço já reagiu à inflação antes de a regra olhar.
Onde a inflação alcança quem opera com robô é no resultado: um ganho de 10% ao ano numa estratégia, num ano de 6% de inflação, é 4% real. Comparar o resultado da estratégia com o CDI e com o Ibovespa do mesmo período é o jeito de saber se ela rendeu de verdade, e é por isso que a página de detalhe de cada uma das nossas estratégias na OnTick mostra o ano a ano ao lado do CDI e do Ibovespa.
O que fazer com isso
- Nunca deixe a reserva render abaixo da inflação: liquidez diária atrelada à taxa básica é o mínimo, como explicamos em Reserva de emergência e bolsa.
- Na base segura, para objetivos longos, o título atrelado à inflação é a proteção mais direta.
- Nas ações, escolha empresas com poder de repasse e aceite que o curto prazo vai doer em ciclos de juros altos.
- Meça tudo em juro real. O número do extrato mente em ano de inflação alta.
O Investindo na Realidade trata da base segura como a camada que existe justamente para isso: manter o poder de compra enquanto a parte que oscila faz o trabalho de crescer.